
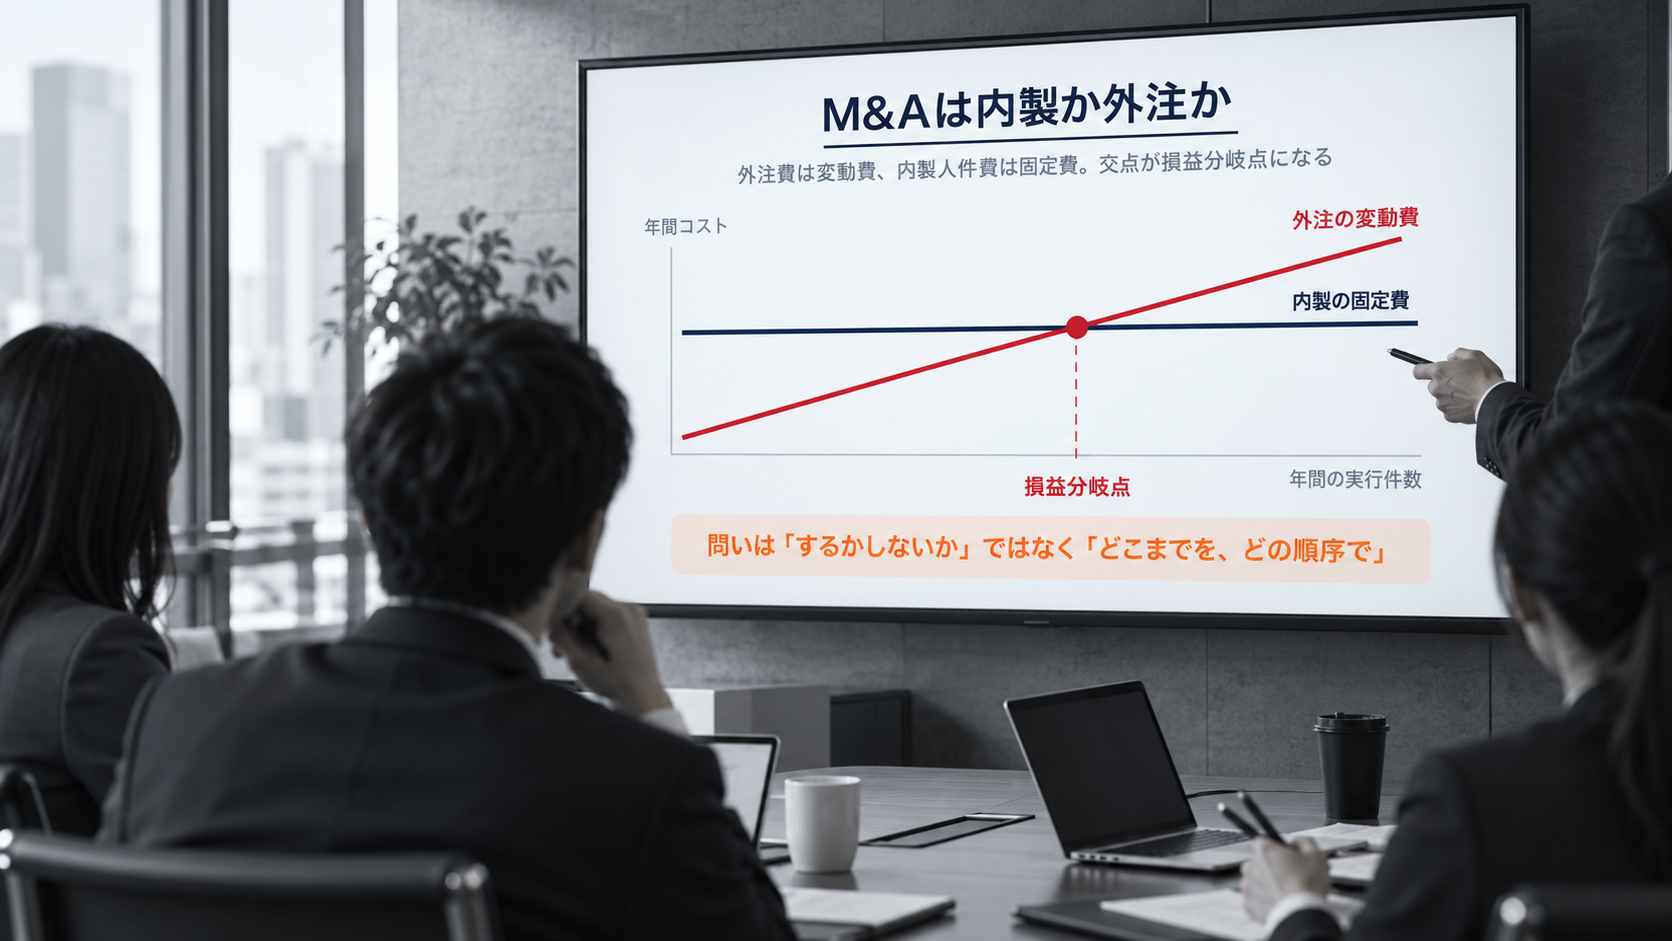
M&A推進室を立ち上げてから、仲介の着手金、月額報酬、各種DD、クロージング時の成功報酬など各所でコストが発生することに気づくと思います。
コストを抑えるために内製・外注にすべきか?判断が難しいですが、 決めるべきは「どの工程を、どの順序で自社に移すか」です。
判断に使う軸は2つ、リソース(M&Aに割ける人員)とナレッジ(社内に残っている完了案件)です。この2軸で自社の位置を決めると、外注すべき工程と内製すべき工程が機械的に決まります。そのうえで、1件あたりの外部費用と自社の固定費から損益分岐点を計算します。
本記事では、プロセス別の内製・外注の目安、1件のM&Aで発生する外部費用の相場、損益分岐点の計算方法、そして外注先の選び方を順に扱います。推進室そのものの体制設計はM&A推進室の立ち上げ方|体制・KPI・ガバナンス設計、報酬体系と契約条項はM&Aアドバイザリー契約の注意点|報酬体系と8つの条項で扱っています。
目次
両極はどちらも機能しない
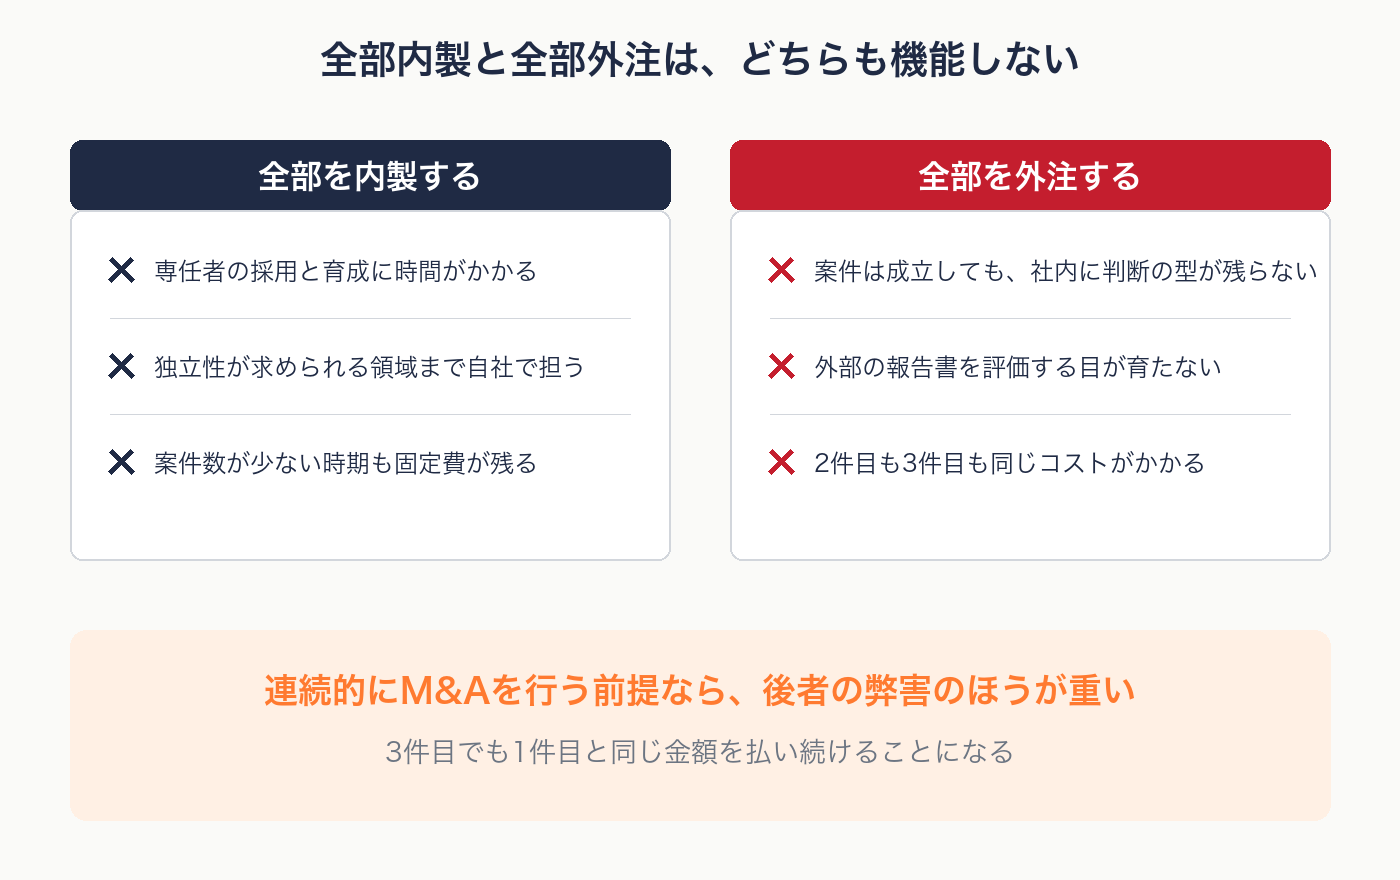
最初に、両端を落としておきます。
全部を内製する
- 専任者の採用と育成に時間がかかる。 経験者の採用市場は薄く、育成には案件経験が要ります。案件がないと育たず、育っていないと案件を回せません
- 独立性が求められる領域まで自社で担うことになる。 財務・税務・法務のDDは、独立した専門家が担うべき領域です
- 案件数が少ない時期も固定費が残る。 年1件でも年3件でも、専任者の人件費は同じだけ発生します
全部を外注する
- 案件は成立しても、社内に判断の型が残らない。 何を見て、どこで降りるかの基準が外部にあるままです
- 外部の報告書を評価する目が育たない。 DDレポートに書かれた論点の重み付けを、自社で判断できません
- 2件目も3件目も、同じコストがかかる。 1件目の経験が2件目の支出を下げません
連続的にM&Aを行う前提に立つなら、後者の弊害のほうが重くなります。 1件だけで終わるなら全部外注でも構いませんが、中期経営計画にM&Aを複数件織り込んでいる会社では、3件目でも1件目と同じ金額を払い続けることになります。
自社の位置を2軸で決める
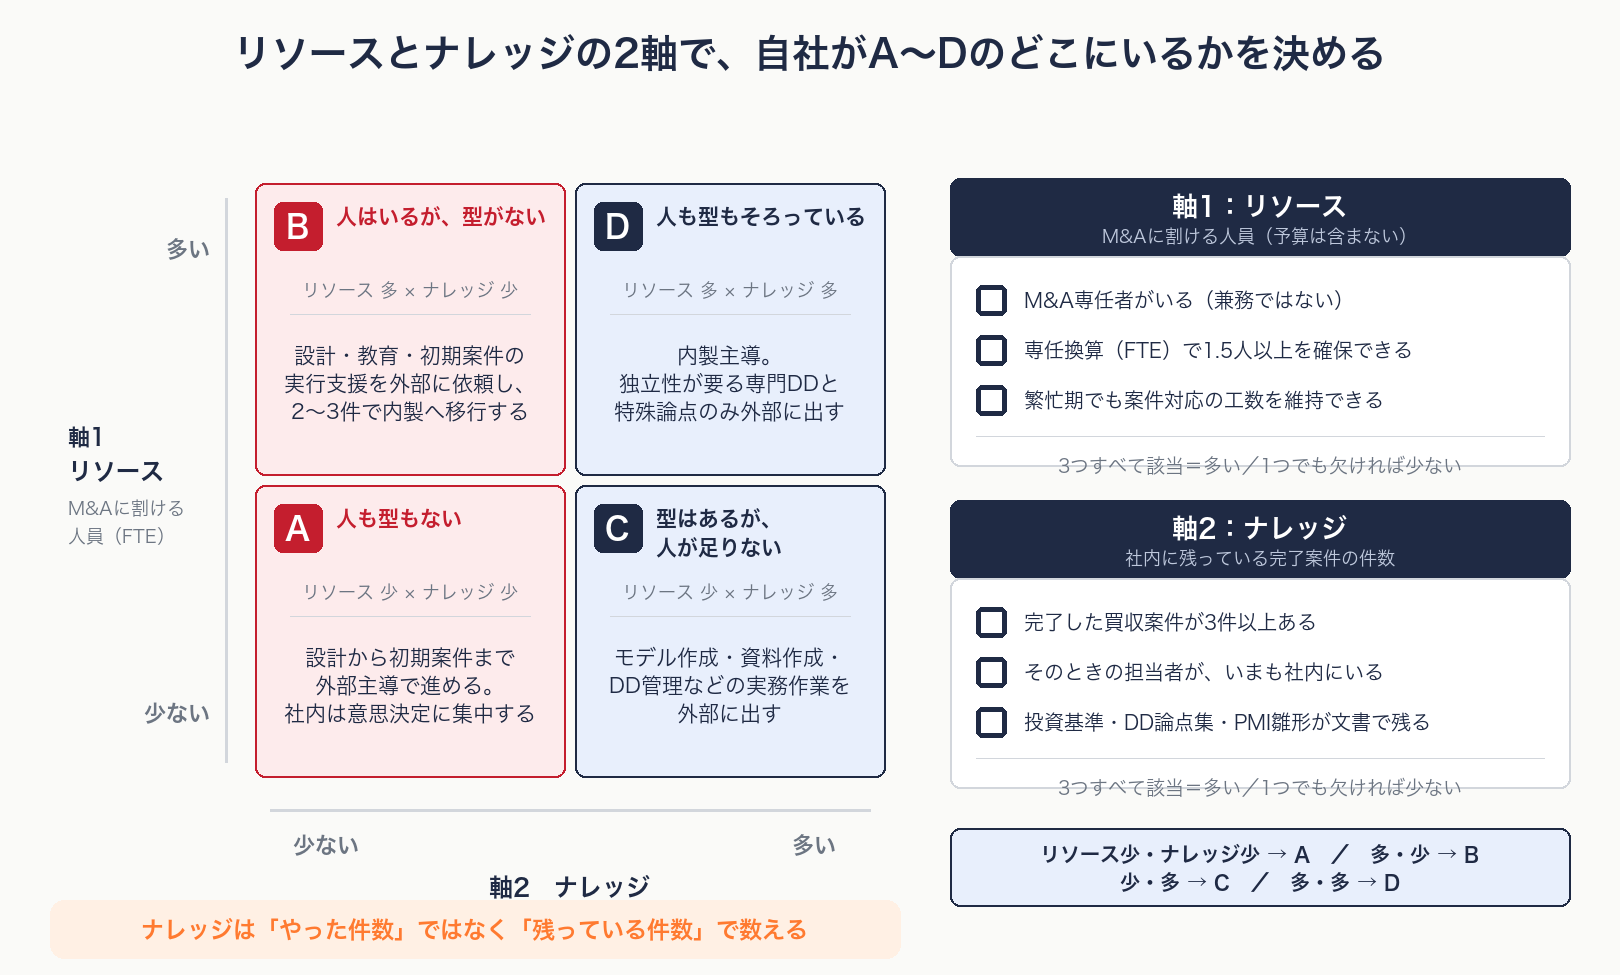
問いを「どこまでを、どの順序で」に置き換えると、判断の軸が決まります。
軸1|リソース(M&Aに割ける人員)
この軸で見るのは人だけです。 予算は含みません。数えるときは頭数ではなく、専任換算の人数(FTE:Full-Time Equivalent)を使います。
- 専任者1名 = 1.0FTE
- 経営企画の1名が業務時間の半分をM&Aに充てている = 0.5FTE
- 兼務3名がそれぞれ2割を充てている = 0.6FTE
頭数で数えれば「M&A担当は5名います」と言える会社でも、実働で換算すると1.0FTEに届かないことがあります。判断に使うのは後者です。
判定は次の3つで行います。3つすべてに該当すれば「多い」、1つでも欠ければ「少ない」です。
- M&A専任者がいる(兼務ではない)
- 専任換算で1.5FTE以上を確保できる
- 通常業務の繁忙期でも、案件対応の工数を維持できる
数値の感覚としては、0.5FTEを下回るなら確実に「少ない」側、1.5FTE以上あれば「多い」側です。その間は3つ目で決まります。
3つ目が実務上の関門です。 経営企画の兼務体制では、中期経営計画の策定期や決算期に時間が消え、案件の検討が止まります。年間を通して維持できるかで見てください。
軸2|ナレッジ(社内に残っている完了案件)
数えるのは完了した買収案件の件数です。ただし、過去に経験した件数ではなく、その経験がいまも社内で使える形で残っている件数を数えます。
こちらも3つで判定します。3つすべてに該当すれば「多い」、1つでも欠ければ「少ない」です。
- 完了した買収案件が3件以上ある
- そのときの担当者が、いまも社内にいる
- 投資基準・DD論点集・PMI雛形が文書として存在する
「残っている」とは、その案件の判断を次の案件で再現できる状態にあることです。 具体的には次の2つを満たしているかで見ます。
- 人が残っている — 当時の担当者がいまも社内にいる。異動・退職していれば、その経験は組織のナレッジには含めません
- 文書が残っている — 投資基準、DDの論点集、PMIの雛形が、読めば使える形で存在する。担当者の頭の中にしかないものは数えません
3件やっていても、担当者が全員異動し、当時の資料が個人フォルダに散っているなら、それは0件として数えます。 ここを甘く見積もると、実態はAなのにDだと判定し、外部を使わずに立ち上げて止まります。
M&Aプロセス別、内製と外注の目安
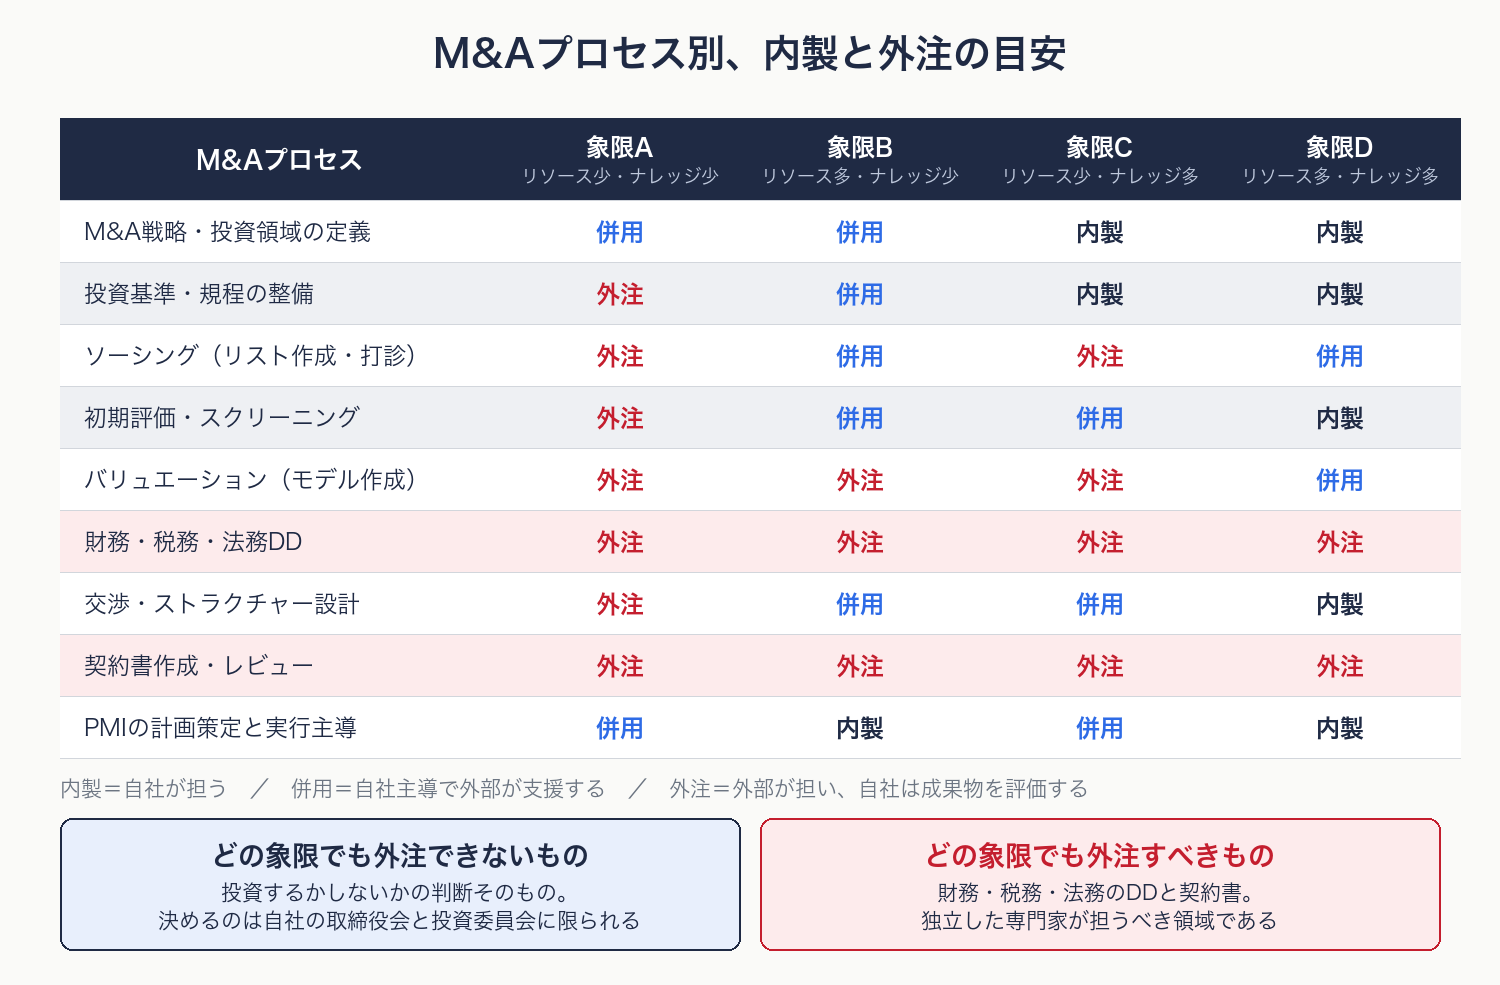
象限が決まれば、9つの工程それぞれの担い手が決まります。上の図が全体像で、自社の象限の列だけを見てください。担い方は3つです。内製=自社が担う、併用=自社主導で外部が支援する、外注=外部が担い、自社は成果物を評価する。
象限A(リソース少・ナレッジ少)は、ほぼ全工程を外注します。 併用にするのは、M&A戦略・投資領域の定義と、PMIの計画策定・実行主導の2つだけ。この2つは外部だけでは決まらないためです。残る7工程は外部が担い、自社は成果物を評価する側に回ります。
象限B(リソース多・ナレッジ少)は、併用が中心になります。 人はいるので、戦略定義・投資基準の整備・ソーシング・初期評価・交渉を自社主導で進め、外部が型を提供します。PMIは内製。バリュエーションのモデル作成、専門DD、契約書は外注です。この象限の目的は、案件を回しながら型を残すことなので、併用の工程で外部のやり方を吸収してください。
象限C(リソース少・ナレッジ多)は、実務作業を外に出します。 戦略定義と投資基準の整備は内製。経験があるので判断はできます。足りないのは手なので、ソーシング、バリュエーションのモデル作成、専門DD、契約書を外注し、初期評価・交渉・PMIは併用にします。
象限D(リソース多・ナレッジ多)は、内製主導です。 戦略定義、投資基準、初期評価、交渉、PMIを自社で担い、ソーシングとバリュエーションを併用に。外に出すのは専門DDと契約書だけになります。
象限が上がるほど内製の工程が増えますが、象限に関係なく固定される工程が2つあります。
どの象限でも外注できないもの
投資するかしないかの判断そのものです。 外部は材料と論点を出せますが、決めるのは自社の取締役会と投資委員会に限られます。ここを外部の推奨に委ねると、見送るべき案件を通す力学が働きます。
どの象限でも外注すべきもの
財務・税務・法務のDDと契約書です。 独立した専門家が担うべき領域であり、中小M&Aガイドライン(第3版)も、仲介者については利益相反の防止の観点からDDを直接実施すべきでないとしています。同ガイドラインは、バリュエーションとDDという「一方当事者の意向を踏まえた内容となりやすい工程」について、仲介者が結論を決定しないことを求めています。
つまり、内製化を進めても専門家費用はなくなりません。 内製化で減らせるのは、戦略・基準・ソーシング・初期評価・交渉・PMI主導にかかる工数であって、DD費用や契約書費用ではありません。ここを混同すると、損益分岐点の計算が壊れます。
1件のM&Aで発生する外部費用
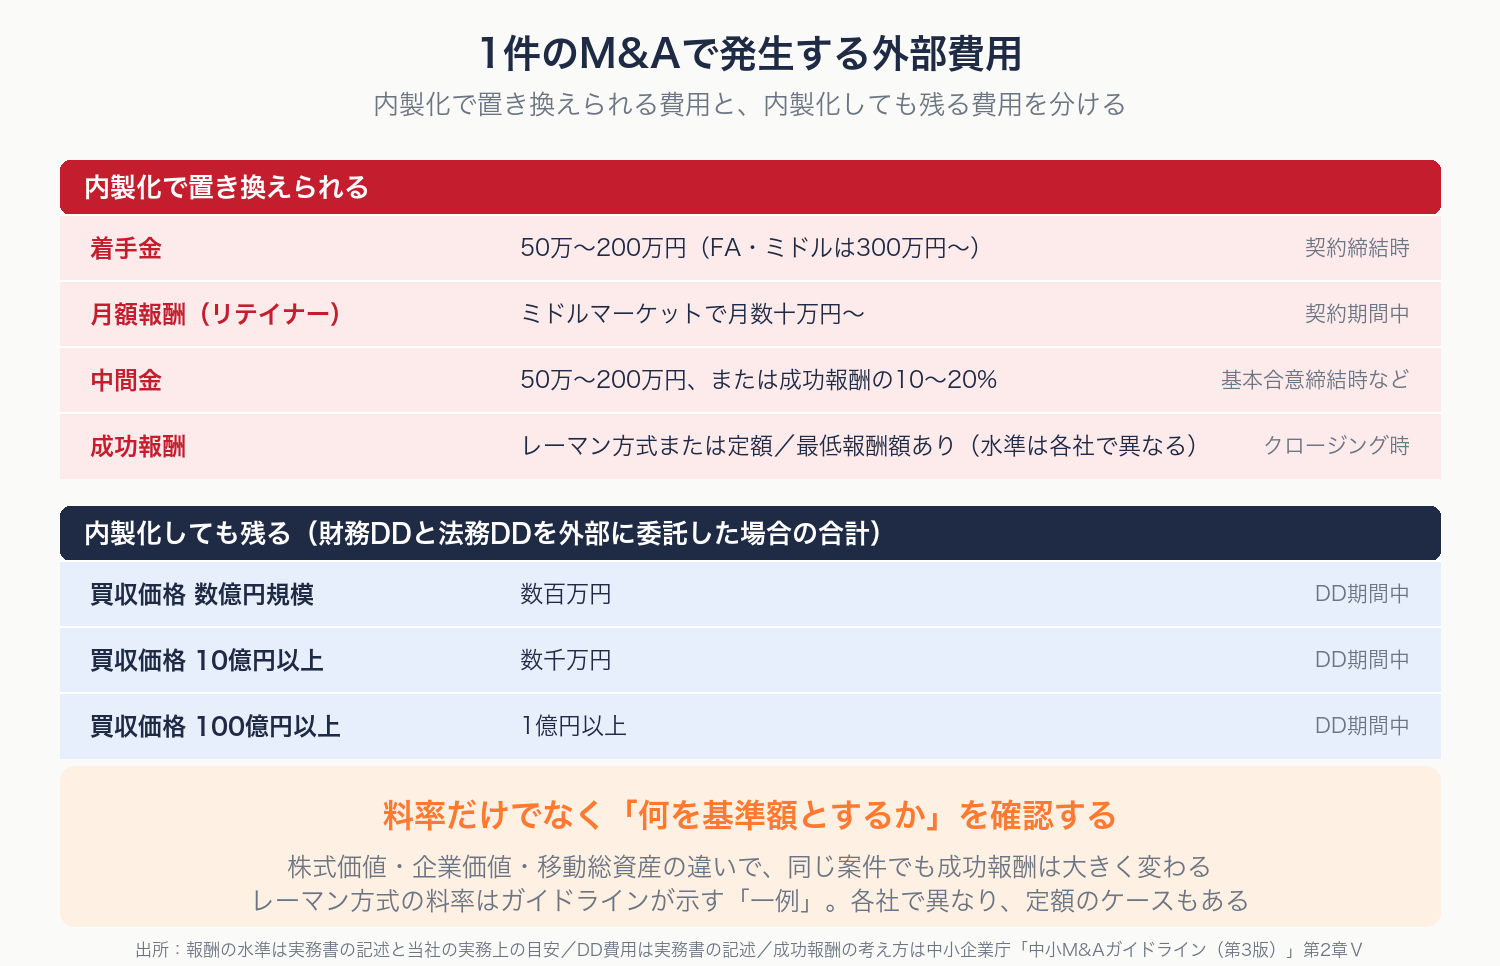
自社の数字を入れる前に、費目と発生タイミングを確認します。内製化で置き換えられる費用と、内製化しても残る費用に分けて見てください。
内製化で置き換えられる費用
着手金は契約締結時に発生します。中小M&A仲介で50万〜200万円程度、無料とする会社もあり、FA・ミドルマーケットでは300万円からが一般的です。成約に至らなかった場合でも返金されないのが通例なので、支払う前に業務範囲を確定させてください。
月額報酬(リテイナーフィー)は契約期間中、毎月発生します。契約により有無が分かれ、ミドルマーケットで月数十万円からです。検討が長引くほど積み上がるので、期間の上限を決めておきます。
中間金(マイルストーンフィー)は基本合意の締結時などに発生します。50万〜200万円程度、または成功報酬の10〜20%程度です。成功報酬の内金とすることが多く、その場合は総額に二重計上しないでください。
成功報酬はクロージング時に発生し、金額としては最も大きくなります。レーマン方式または定額で、最低報酬額が設定されることが多く、水準は仲介者・FAごとに異なります。
着手金と中間金のある契約を案件ごとに結んでいくと、成約しないまま費用だけが積み上がる構造になります。見送りが続く時期に、これが効いてきます。
内製化しても残る費用
財務・税務DDと法務DDは、どちらもDD期間中に発生します。費用は買収価格の規模で大きく変わり、財務DDと法務DDを合わせて外部に委託した場合、買収価格が数億円規模の小規模案件でも数百万円、10億円以上の中規模案件では数千万円、100億円以上の大型案件では1億円以上になります。
この2つは、前章のとおりどの象限でも外注すべき領域です。内製化しても消えません。損益分岐点を計算するとき、分母に入れてはいけないのはこの部分です。
出所:FA・ミドルマーケットの着手金と月額報酬の水準は、実務書の記述によります。中小M&A仲介の着手金と中間金の水準は、当社が実務で見ている目安です。財務DDと法務DDの費用の水準も、実務書の記述によります。成功報酬と最低報酬額の考え方は中小企業庁「中小M&Aガイドライン(第3版)」第2章Ⅴによります。いずれも相場の目安であり、実際の見積りは案件規模・業種・スコープで変わります。
レーマン方式の料率について、中小M&Aガイドラインは一例として次の表を示しています。
| 基準額の階層 | 料率 |
|---|---|
| 5億円以下の部分 | 5% |
| 5億円超10億円以下の部分 | 4% |
| 10億円超50億円以下の部分 | 3% |
| 50億円超100億円以下の部分 | 2% |
| 100億円超の部分 | 1% |
この表は標準ではなく、あくまで一例です。 同ガイドラインは、各階層の価額・割合は仲介者・FAによって異なると明記しており、さらにレーマン方式を採用せず、基準となる価額によらず一律の割合を乗じるケースや、定額とするケースもあるとしています。買い手として、レーマン方式を前提に交渉に入る必要はありません。
契約前に確認するのは、料率ではなく基準額
料率だけを見ても支払額は決まりません。「何を基準額とするか」で、同じ案件・同じ料率でも金額が変わります。 株式価値・企業価値・移動総資産のどれを基準に置くかによって、負債を含むか含まないかが変わり、支払額は大きく動きます。
また、小規模案件では料率よりも最低報酬額のほうが実質的に効きます。レーマン方式で計算した金額を最低報酬額が上回れば、実際の報酬はそちらで決まります。
最低報酬額の水準は一律ではありません。 同ガイドラインは、対象会社が小規模である場合には基準となる価額が小さく十分な成功報酬を確保できないため、最低手数料を設けている仲介者・FAが多いとしたうえで、その金額は各社により異なるとしています。同ガイドラインの記載例では500万円と1,000万円(いずれも税抜)のケースが挙げられており、実務では2,000万円程度まで見られます。想定する案件規模との見合いで確認してください。
報酬体系と契約条項の詳細はM&Aアドバイザリー契約の注意点|報酬体系と8つの条項にまとめています。
損益分岐点の出し方
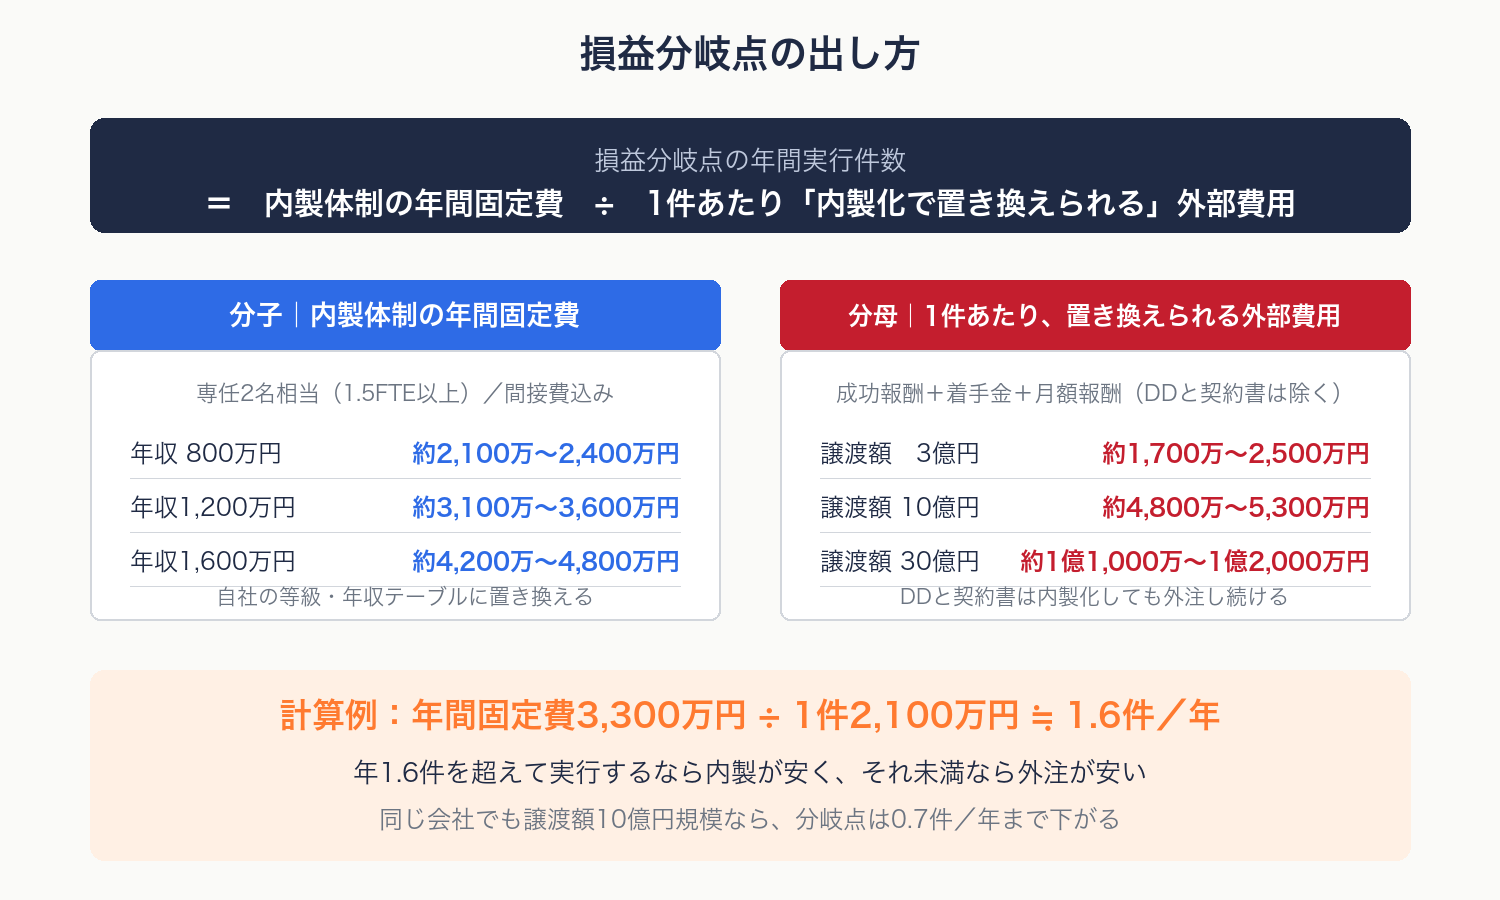
外注費は案件数に応じて動く変動費、内製の人件費は案件がなくても発生する固定費です。 したがって、案件数が少ない間は外注が安く、一定件数を超えると内製が安くなります。その交点が損益分岐点です。
式
損益分岐点の年間実行件数 = 内製体制の年間固定費 ÷ 1件あたり「内製化で置き換えられる」外部費用
分母を「1件あたりの外部費用の総額」にしないでください。前章のとおり、財務・税務・法務DDと契約書は内製化しても外注し続けます。 置き換えられるのは、仲介・FAに払う着手金・月額報酬・成功報酬と、実務支援に払う費用です。
分子|内製体制の年間固定費
立ち上げ期に案件を実際に回すには、軸1の基準である1.5FTE以上が要ります。専任1名では、ソーシングとDD管理と交渉とPMI計画を同時に回せません。
M&A推進担当の年収レンジを700万〜1,600万円(事業会社のM&A・PMI担当の求人水準)と置き、社会保険料と間接費を含めた企業の実負担を年収の1.3〜1.5倍とすると、専任2名相当の年間固定費はおおむね次の水準です。法定福利費の会社負担が給与の15〜17%程度、これに福利厚生費と採用・育成費を加えると1.3〜1.5倍になる、という一般的な目安に拠っています。
専任2名相当なら、年収800万円で約2,100万〜2,400万円、年収1,200万円で約3,100万〜3,600万円、年収1,600万円で約4,200万〜4,800万円。これが1年あたり、案件の有無にかかわらず出ていく金額です。
この数字は自社の等級・年収テーブルに置き換えてください。 ここが分岐点を決める最大の変数で、年収が倍になれば分岐点の件数も倍になります。
分母|1件あたり、内製化で置き換えられる外部費用
譲渡額の規模で大きく変わります。レーマン方式(株式価値基準)で計算すると、次のようになります。
- 譲渡額3億円 — 成功報酬1,500万円(最低報酬額が2,000万円ならそちらが優先)に着手金と月額報酬の約200万〜500万円を足して、約1,700万〜2,500万円
- 譲渡額10億円 — 成功報酬4,500万円に約300万〜800万円を足して、約4,800万〜5,300万円
- 譲渡額30億円 — 成功報酬1億500万円に約500万〜1,500万円を足して、約1億1,000万〜1億2,000万円
同じ会社でも、狙う案件規模が変われば分岐点は動きます。 分子(固定費)は変わらず、分母だけが3億円と30億円で5倍以上違うためです。
計算例
年収1,200万円・専任2名相当(年間固定費3,300万円)の会社が、譲渡額3億円規模の案件を続けるケースで計算します。
3,300万円 ÷ 2,100万円(3億円規模のレンジ1,700万〜2,500万円の中央値) ≒ 1.6件/年
年間1.6件を超えて実行するなら内製が安く、それ未満なら外注が安い、という読み方になります。同じ会社が譲渡額10億円規模を狙うなら、分母が大きくなるため分岐点は0.7件/年まで下がり、年1件でも内製が安くなります。
この計算で間違えやすい3点
- 初年度は分岐点を超えません。 設計期間中に案件は実行できないため、初年度は固定費だけが立ちます。分岐点は2年目以降の定常状態で見るものです
- 案件数は「検討件数」ではなく「実行件数」で数えます。 検討して見送った案件にも工数はかかりますが、成功報酬は発生しません
- 内製に切り替えても、案件の入手経路まで内製化できるとは限りません。 仲介経由で案件を得ている限り、買い手側の成功報酬は残ります。成功報酬を分母に入れられるのは、自社でソーシングから交渉まで担う場合です
そして、金額だけで決めないでください。 分岐点を下回っていても、2件目・3件目を見据えるなら、1件目を型を作る案件として設計する価値があります。全部外注の弊害は、3件目でも1件目と同じ金額を払い続けることです。
外注先をどう選ぶか
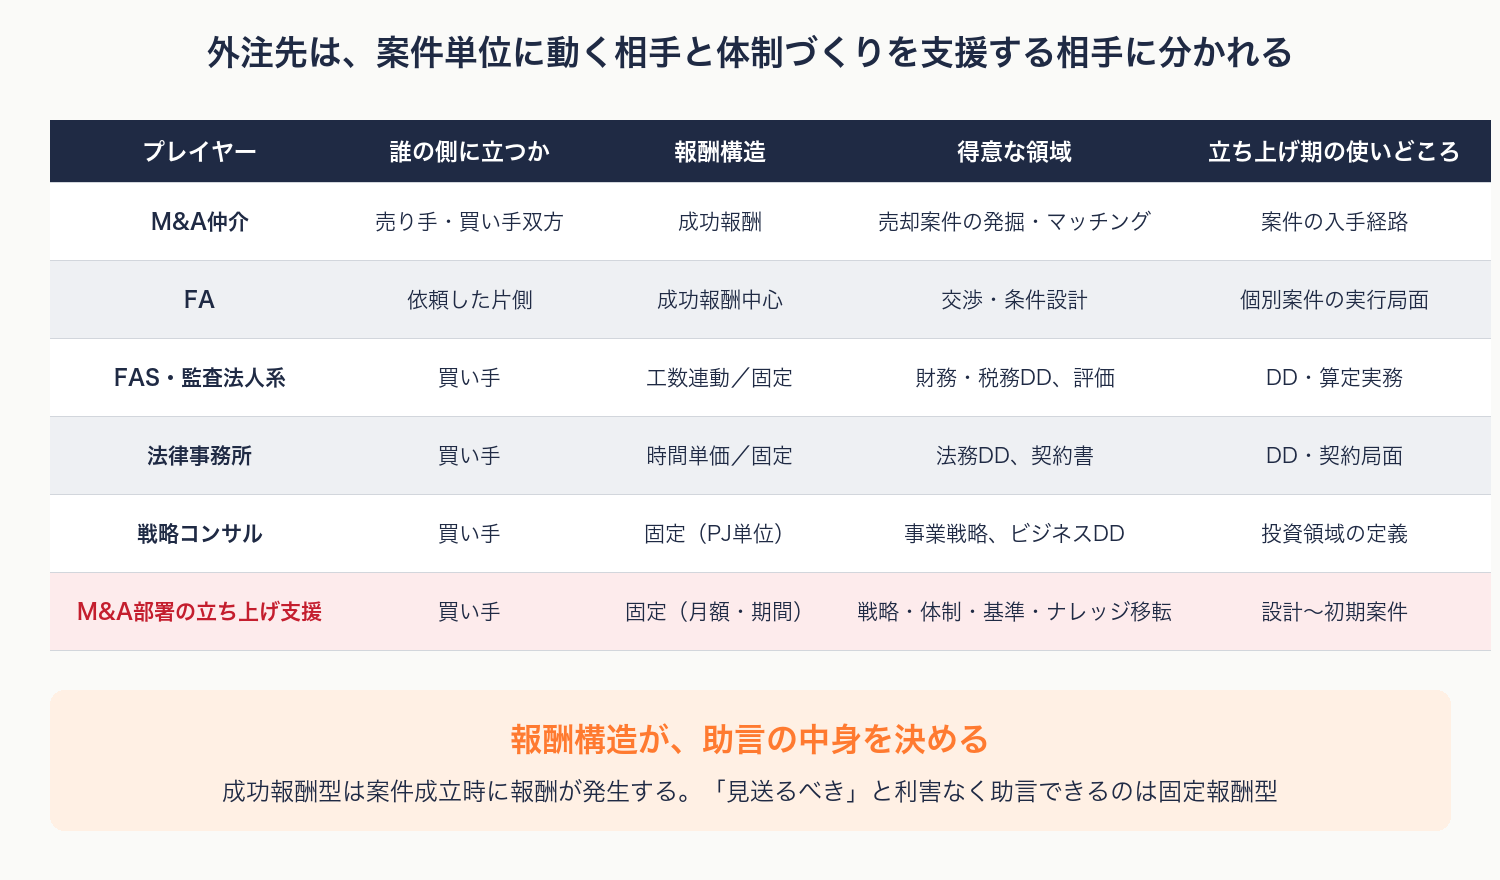
「外注する」と一言で言っても、相手は6種類あり、立つ側も報酬構造も違います。大きく3つのグループに分かれます。
案件を持ってくる相手(成功報酬型)
M&A仲介は売り手・買い手の双方に立ち、成功報酬で動きます(双方から受け取る場合があります)。得意なのは売却案件の発掘とマッチングで、立ち上げ期の使いどころは案件の入手経路です。
FAは依頼した片側にだけ立ち、報酬は成功報酬が中心です。得意なのは交渉と条件設計で、使いどころは個別案件の実行局面になります。
どちらも案件が動いてはじめて関与します。
専門領域を担う相手(工数連動・時間単価型)
FAS・監査法人系は買い手側に立ち、工数連動または固定で受けます。財務・税務DDと評価が守備範囲で、DDと算定の実務で使います。
法律事務所も買い手側に立ち、時間単価または固定です。法務DDと契約書を担い、DDと契約の局面で使います。
前章のとおり、この2つはどの象限でも外注すべき領域です。
体制をつくる相手(固定報酬型)
戦略コンサルは買い手側に立ち、プロジェクト単位の固定報酬です。事業戦略とビジネスDDが守備範囲で、投資領域の定義で使います。
M&A部署の立ち上げ支援も買い手側に立ち、月額・期間の固定報酬です。戦略・体制・基準の設計とナレッジ移転を担い、設計から初期案件までを通して使います。
案件単位に動く相手と、体制づくりを支援する相手は別物です。立ち上げ期に必要なのは後者です。 仲介やFAは案件が動いてはじめて関与するため、案件がない状態から投資領域と投資基準を設計する局面では使えません。
報酬構造が、助言の中身を決める
成功報酬型は案件成立時に報酬が発生します。固定報酬型は成立・不成立で報酬が変わりません。「この案件は見送るべきです」と利害なく助言できるのは後者です。
これは個社の姿勢の問題ではなく、構造の問題です。中小M&Aガイドライン(第3版)も、仲介者について「一方当事者(特に、リピーターになり得る譲り受け側)の利益を優先して取引をまとめるように動く動機がある」という構造的な利益相反リスクが指摘されていることに触れています。同ガイドラインは逆方向の指摘、つまり譲渡額が増えれば手数料も増えるため譲り渡し側の利益を優先する動機もあるという見方も併記したうえで、仲介者に対し、リピーターとなる依頼者を優遇して便宜を図る行為を禁止行為として定めています。
買い手が読み取るべき含意は1つです。案件への優先アクセスと、自社の戦略適合性は別の問題です。 案件を持ってきてくれる相手と、その案件を買うべきかを判断する相手は、分けて置いたほうが規律が働きます。
仲介とFAの使い分けはM&A仲介とFAの違い|買い手目線の使い分けと契約の注意点で扱っています。持ち込まれた案件の見極め方はM&Aの持ち込み案件|5分で見送りを判断する3段階ゲートにまとめています。
内製への移行をどう設計するか
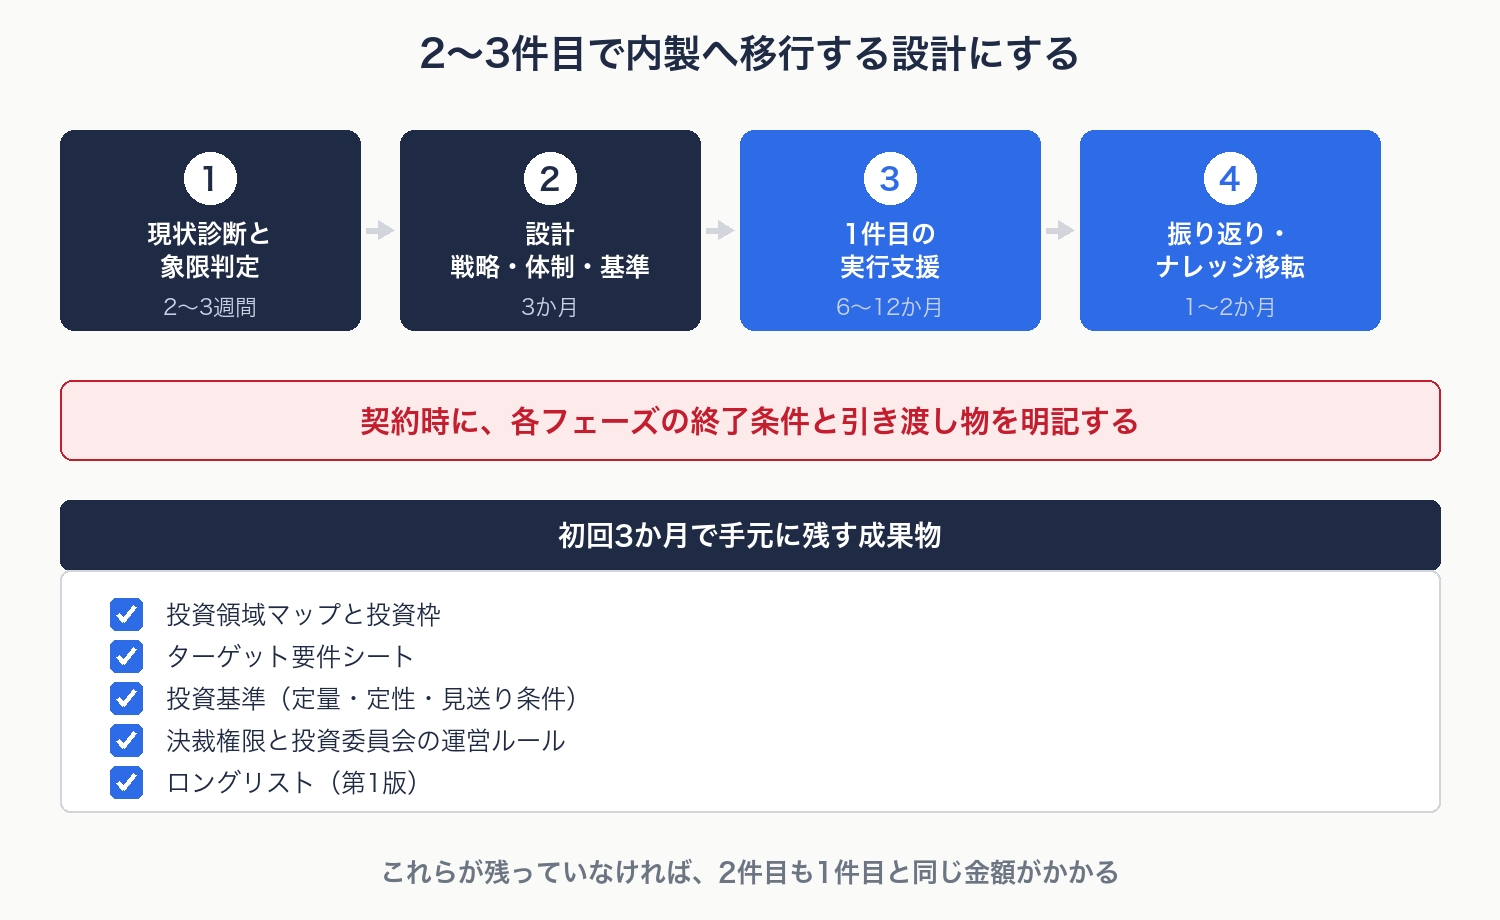
外注を選ぶ場合も、外注し続ける前提では契約しないでください。 契約時に、各フェーズの終了条件と引き渡し物を明記します。
標準的な進め方
外部を使う場合の標準は4フェーズです。現状診断と象限判定に2〜3週間、設計(戦略・体制・基準)に3か月、1件目の実行支援に6〜12か月、振り返りとナレッジ移転に1〜2か月。合わせて1年から1年半になります。
2件目以降は後方支援に移し、2〜3件目で内製へ移行する設計にします。 外部の関与比率が時間とともに下がっていく形になっていなければ、それは移行ではなく依存です。契約時点で、フェーズごとに関与がどう減るかを確認してください。
初回3か月で手元に残すもの
支援の成否は、契約終了後に社内に何が残ったかで測ります。設計フェーズの終了時点で、次の5点が自社の文書として残っている状態を条件にしてください。
- 投資領域マップと投資枠 — どの領域を、いくらまで買うか
- ターゲット要件シート — 規模・地域・技術・顧客基盤などの要件
- 投資基準(定量・定性・見送り条件) — 上限倍率、IRRまたは回収年数、降りる条件
- 決裁権限と投資委員会の運営ルール — 金額別の決裁権限と付議基準
- ロングリスト(第1版) — 候補企業の一次リスト
これらが残っていれば、2件目は自社主導で回せます。残っていなければ、2件目も1件目と同じ金額がかかります。
よくある質問
M&Aを内製化すると、外部費用はどれくらい減りますか
減らせるのは、仲介・FAに払う着手金・月額報酬・成功報酬と、実務支援の費用です。財務・税務・法務のDDと契約書は、独立性が求められるため内製化しても外注し続けます。中小M&Aガイドライン(第3版)も、仲介者については利益相反の防止の観点からDDを直接実施すべきでないとしています。したがって「外部費用がゼロになる」という前提で投資回収を計算すると、必ず外れます。
損益分岐点は何件くらいですか
自社の固定費と案件規模によって変わるため、一律の件数はありません。計算式は「内製体制の年間固定費 ÷ 1件あたり内製化で置き換えられる外部費用」です。年収1,200万円・専任2名相当(年間固定費3,300万円)の会社が譲渡額3億円規模の案件を続ける場合、分岐点はおよそ年1.6件になります。同じ会社が10億円規模を狙うなら、1件あたりの外部費用が大きくなるため分岐点は0.7件まで下がります。
M&A専任者は何人から必要ですか
立ち上げ期に案件を実際に回すには、専任換算で1.5FTE以上が目安です。専任1名では、ソーシングとDD管理と交渉とPMI計画を同時に回せません。ただし人数を決める前に、買う領域と買わない領域を定義してください。絞り込みができてはじめて、必要な体制の規模が設計できます。体制の3類型はM&A推進室の立ち上げ方|体制・KPI・ガバナンス設計で扱っています。
仲介会社に立ち上げ支援も頼めますか
案件単位に動くプレイヤーと、体制づくりを支援するプレイヤーは役割が違います。仲介・FAは案件が動いてはじめて関与するため、案件がない状態から投資領域と投資基準を設計する局面には向きません。また、成功報酬型は案件が成立してはじめて報酬が発生するため、「この案件は見送るべきです」という助言と利害が一致しません。立ち上げの設計は固定報酬型の支援に、個別案件の実行は成功報酬型に、契約を分けて置くほうが規律が働きます。
外注先との契約で、何を条件に入れるべきですか
各フェーズの終了条件と引き渡し物です。設計フェーズの終了時点で、投資領域マップと投資枠、ターゲット要件シート、投資基準(定量・定性・見送り条件)、決裁権限と投資委員会の運営ルール、ロングリスト(第1版)の5点が自社の文書として残る、という形で書きます。成果物が残らない契約は、2件目でも同じ金額がかかります。契約条項の詳細はM&Aアドバイザリー契約の注意点|報酬体系と8つの条項にまとめています。
まとめ
- 問いは「するかしないか」ではなく「どこまでを、どの順序で」。 外注費は変動費、内製人件費は固定費なので、総額だけの比較では決まらない
- 判断は2軸。 リソース(M&Aに割ける人員。専任換算=FTEで数える。予算は含まない)とナレッジ(社内に残っている完了案件の件数)。それぞれ3問のチェックリストで「多い/少ない」を判定する
- ナレッジは「やった件数」ではなく「残っている件数」で数える。 当時の担当者が社内にいて、投資基準・DD論点集・PMI雛形が文書として存在するか。3件やっていても人と文書が残っていなければ0件
- どの象限でも外注できないのは、投資するかしないかの判断そのもの。 どの象限でも外注すべきなのは、財務・税務・法務のDDと契約書
- 損益分岐点=内製体制の年間固定費 ÷ 1件あたり内製化で置き換えられる外部費用。 分母に外部費用の総額を入れない。DDと契約書は内製化しても残る
- 外注先は、案件単位に動くプレイヤーと体制づくりを支援するプレイヤーを分ける。 報酬構造が助言の中身を決めるため、見送りを助言できるのは固定報酬型
- 外注する場合も、契約時に各フェーズの終了条件と引き渡し物を明記する。 2〜3件目で内製へ移行する形になっていなければ、それは移行ではなく依存
参考資料・関連コンテンツ
M&Aプロセスの外部活用を具体的に検討される場合は、下記をご覧ください。
- 資料ダウンロード:M&Aプロセスのアウトソーシングサービス
- 個別のご相談:お問い合わせ
自社の象限判定から投資基準の策定、初期案件の実行支援、そして内製化への移行まで、一気通貫でご支援します。
本記事の出典
本記事の実務論点の整理にあたっては、下記を参照しました。
- 中小企業庁「中小M&Aガイドライン(第3版)」(2024年8月30日改訂)。仲介者のDD直接実施、バリュエーションとDDの結論を決定しないこと、リピーター優遇の禁止に関する記述は同ガイドライン第2章Ⅱ、レーマン方式の料率の一例と最低手数料に関する記述は同第2章Ⅴ2による
- 木俣貴光『企業買収の実務プロセス(第2版)』中央経済社、2017年(FAの報酬体系とミドルマーケットの着手金・月額報酬の水準、レーマン方式の成功報酬と買い手との利益相反、FAの種類別の最低報酬額、財務DDと法務DDを外部に委託する場合の費用の水準、M&A担当者が専門家任せにできない理由)
- 内製体制の固定費の前提(M&A・PMI担当の年収水準、法定福利費と間接費を含めた実負担倍率)は、事業会社のM&A担当求人の提示年収レンジと、法定福利費率の一般的な目安に拠る試算です。自社の等級・年収テーブルに置き換えてご利用ください
