
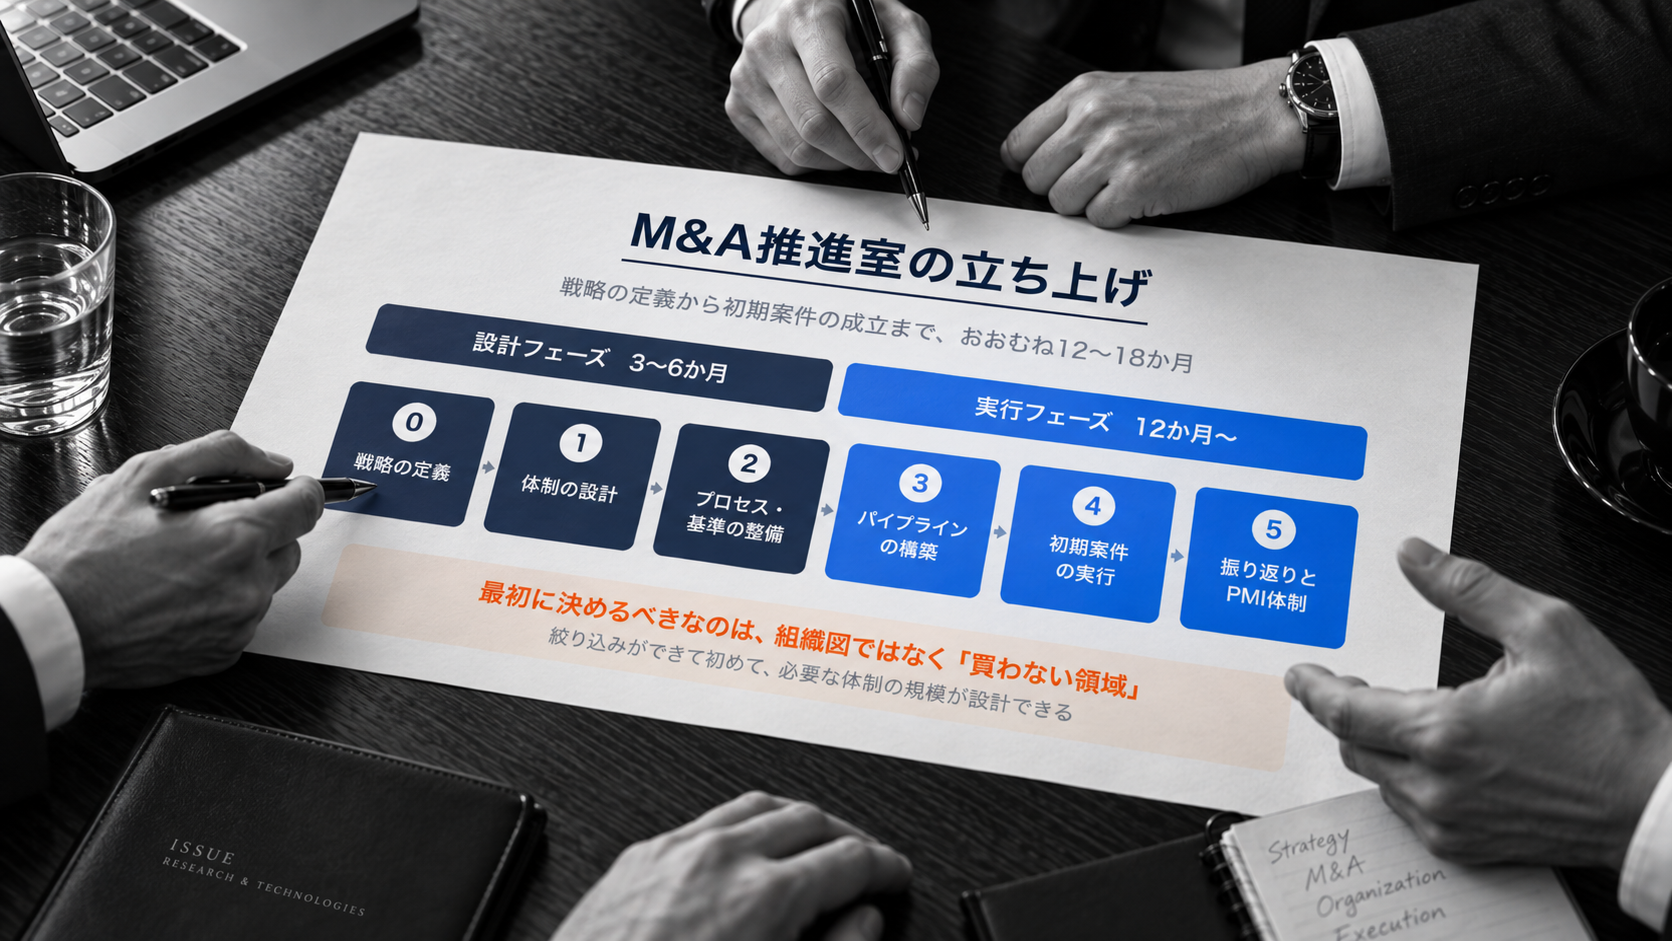
中期経営計画にM&Aを掲げた。役員会で「推進室を作れ」と決まった。しかし社内に前例はなく、何人置くのか、どのKPIで経営に報告するのか、誰がどこまで決裁するのか——手が止まったまま数か月が過ぎる。
この状態で組織図から着手すると、まず行き詰まります。最初に決めるべきなのは組織図ではなく、「買わない領域」がどこなのかだからです。 絞り込みができて初めて、必要な体制の規模が設計できます。
M&A推進室の立ち上げは、戦略の定義から初期案件の成立まで、設計フェーズ3〜6か月・実行フェーズ12か月以上の、合わせて12〜18か月で設計します。順序は「投資領域の定義 → 体制の設計 → プロセスと基準の整備 → パイプラインの構築 → 初期案件の実行 → 振り返りとPMI体制の整備」の6ステップです。最初の1〜2件は成果ではなく、型を作る案件として位置づけます。
本記事では、この6ステップに沿って、体制・投資基準と決裁権限・KPIの3点をどう設計するかを、買い手企業の実務目線で解説します。M&A全体の流れから確認したい方は、M&Aの進め方|検討からPMIまで8つのフェーズと判断軸をあわせてご覧ください。
目次
最初に決めるのは、組織図ではない
推進室の設置が決まると、多くの場合「何人置くか」「誰を室長にするか」から議論が始まります。しかしこの順序では、必要な人数を決める根拠がありません。
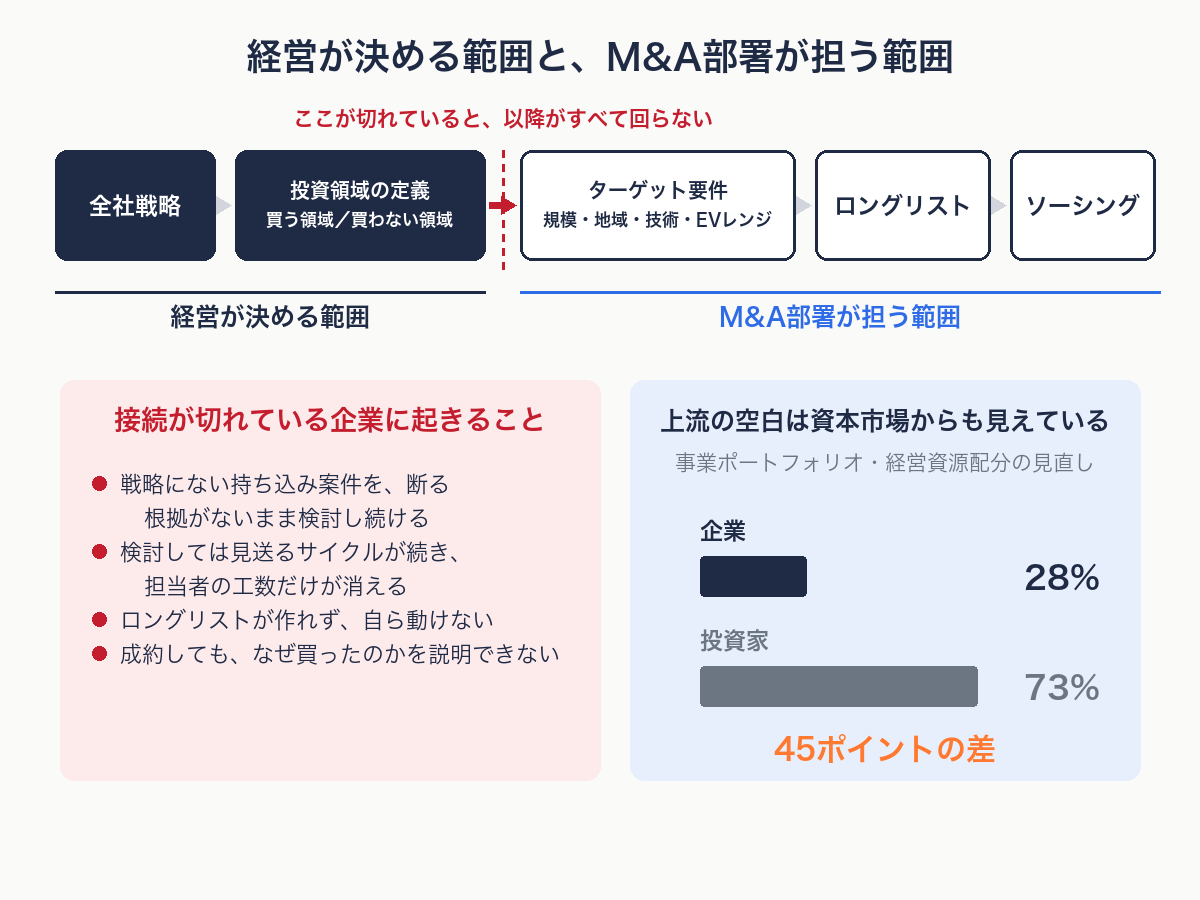
M&Aの上流は、次の順に連なっています。
全社戦略 → 投資領域の定義(買う領域/買わない領域) → ターゲット要件(規模・地域・技術・EVレンジ) → ロングリスト → ソーシング
このうち、全社戦略と投資領域の定義までが経営が決める範囲です。M&A部署が担うのは、ターゲット要件から先です。
接続が切れている企業に起きること
投資領域の定義が経営側で行われていないと、その先がすべて回りません。具体的には次の4つが起きます。
- 戦略にない領域の持ち込み案件を、断る根拠がないまま検討し続ける
- 検討しては見送るサイクルが続き、担当者の工数だけが消える
- ロングリストが作れないため、自らソーシングに動けない
- 成約しても、なぜその会社を買ったのかを社内外に説明できない
つまり「M&A推進室が機能しない」という症状の多くは、推進室の能力ではなく、その上流が定義されていないことに原因があります。
上流の空白は、資本市場からも見えている
これは社内だけの問題ではありません。事業ポートフォリオと経営資源配分の見直しについて、実施していると答えた企業は28%、課題と認識している投資家は73%。45ポイントの差があります。
機関投資家からは、個別の施策が示されていても、中長期の事業戦略や目指す事業ポートフォリオ、定量目標が整理されていないと、全体として何を目指しているのかが分かりにくく評価しづらい、という指摘が出ています。
ステップ0|既存事業の位置づけから投資領域を定義する
では、買う領域はどう決めるのか。実務では、既存事業を成長性と資本収益性(ROIC−WACC)の2軸で並べるところから始めます。
| 象限 | 位置づけ | M&Aとの関係 |
|---|---|---|
| 成長性が高く、資本収益性も高い | 伸ばす | 追加投資とM&Aで拡大する領域。ここが「買う領域」の候補 |
| 成長性が高く、資本収益性が低い | 立て直す | 収益性の改善が先。M&Aは改善後 |
| 成長性が低く、資本収益性が高い | 維持する | 現状のキャッシュ創出を続ける |
| 成長性が低く、資本収益性も低い | 手放す | 自社がベストオーナーでなければ売却も選択肢 |
このステップの成果物は4つです。投資領域マップ/投資枠(年間・1件あたり)/EVレンジ/ターゲット要件シート。 ここまで作って初めて、次の体制設計に進めます。
なお、経済産業省の「成長投資ガイダンス」(2026年7月21日公表)は、ベストオーナー原則に基づく事業ポートフォリオ転換を期待される対応として挙げ、価値毀損セグメントへの資本の滞留を構造的な課題として指摘しています。投資領域を定義する作業は、制度の要請とも同じ方向を向いています。
連続買収を前提にするなら、型も先に決める
年に複数件のM&Aを想定している場合は、領域の絞り込みに加えて「どの型で買い集めるか」も先に定義します。垂直統合、水平統合、一極集中、ハイブリッドの4つです。ここで型を定義しておくと、個別案件が出てきたときの検討スピードが上がります。
詳しくはロールアップM&A|4つの型と、1件目が終わった会社が連続化する方法で扱っています。
立ち上げの全体像|6ステップと12〜18か月
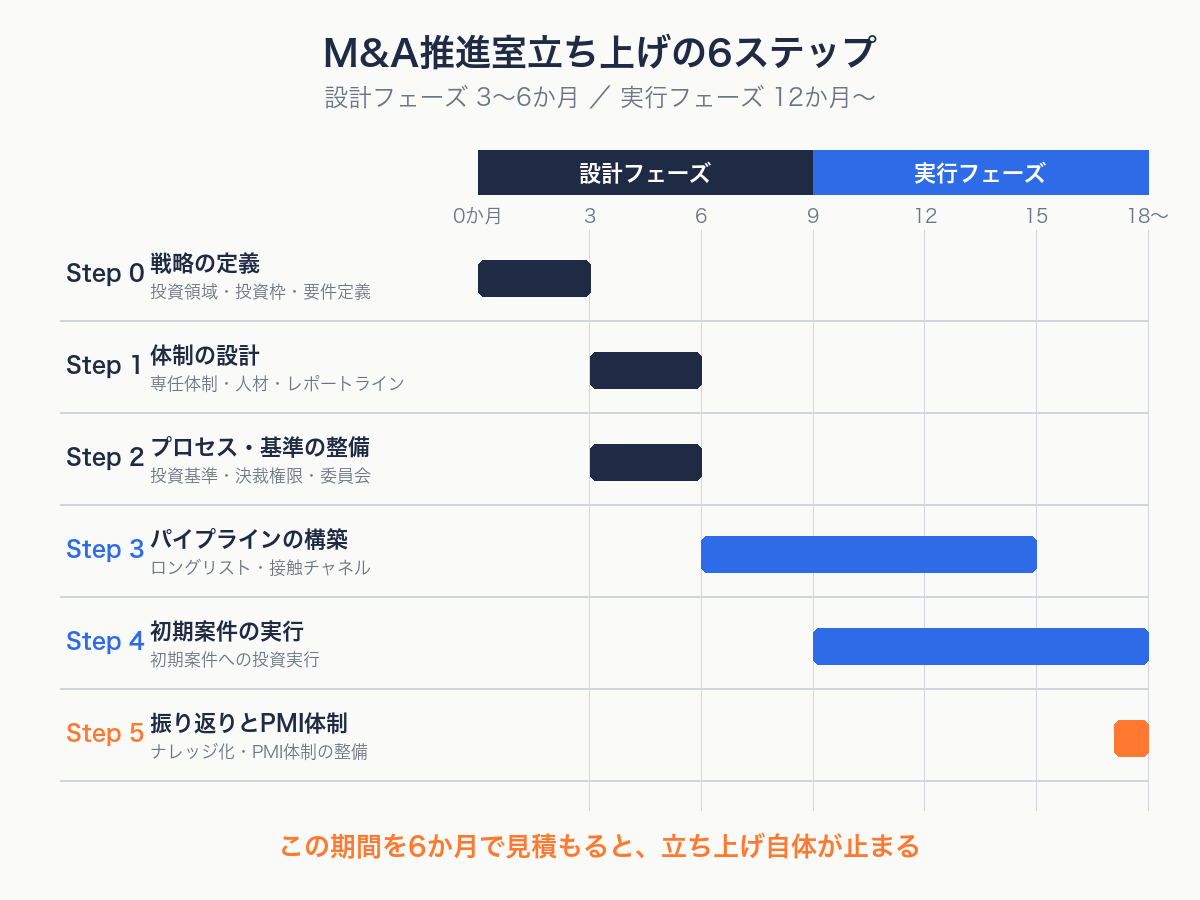
戦略の定義から初期案件の成立までを、6つのステップに分けて設計します。
| ステップ | 主なテーマ | 主な対応内容 | 目安の時期 |
|---|---|---|---|
| ステップ0 | 戦略の定義 | 投資領域・投資枠・ターゲット要件・課題の明確化 | 0〜3か月 |
| ステップ1 | 体制の設計 | 専任体制・人材・レポートライン・ミッションの設計 | 3〜6か月 |
| ステップ2 | プロセス・基準の整備 | 投資基準・決裁権限・投資委員会の運営プロセスの整備 | 3〜6か月 |
| ステップ3 | パイプラインの構築 | ロングリスト・ソーシングチャネルの確立 | 6〜15か月 |
| ステップ4 | 初期案件の実行 | 初期案件への投資実行 | 9〜18か月 |
| ステップ5 | 振り返りとナレッジ化、PMI体制の整備 | 初期案件の振り返りとナレッジ化、PMI体制の整備 | 18か月〜継続 |
ステップ0から2までが設計フェーズで3〜6か月、ステップ3から5が実行フェーズで12か月以上。 合わせて12〜18か月が目安です。
この期間を6か月程度で見積もると、立ち上げ自体が止まります。 パイプラインの構築には半年以上かかり、そこから初期案件の実行に入るためです。期間の見立ては、立ち上げ時に経営と合意しておくべき最初の項目です。
経済産業省が海外M&Aを対象にまとめた「海外M&Aを経営に活用する9つの行動」でも、行動3として 「入念な準備に『時間をかける』」 が挙げられています。対象は海外案件ですが、準備に時間を割けるかどうかが成否を分けるという指摘は、国内案件の体制づくりにも当てはまります。
ステップ1|体制は3類型から選ぶ
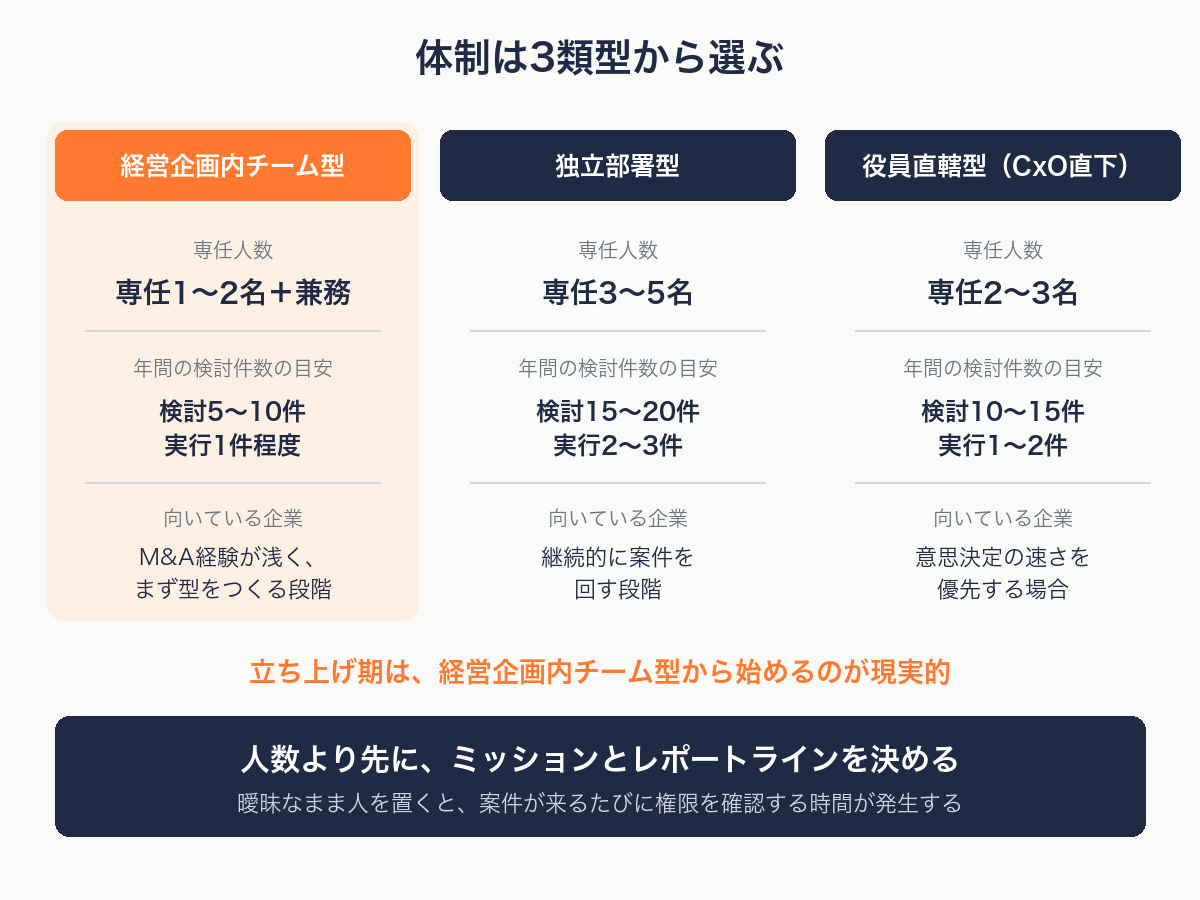
投資領域の絞り込みが済んだら、体制を設計します。実務で取られる形は、大きく3つです。
| 類型 | 専任人数 | 年間の検討件数の目安 | 向いている企業 |
|---|---|---|---|
| 経営企画内チーム型 | 専任1〜2名+兼務 | 検討5〜10件/実行1件程度 | M&A経験が浅く、まず型をつくる段階 |
| 独立部署型 | 専任3〜5名 | 検討15〜20件/実行2〜3件 | 継続的に案件を回す段階 |
| 役員直轄型(CxO直下) | 専任2〜3名 | 検討10〜15件/実行1〜2件 | 意思決定の速さを優先する場合 |
立ち上げ期であれば、経営企画内チーム型から始めるのが現実的です。検討5〜10件・実行1件という水準は、専任1〜2名に兼務を足した体制で回せる範囲だからです。
人数より先に、ミッションとレポートラインを決める
体制設計で先に決めるべきは人数ではありません。誰に報告し、どこまでを自分の責任範囲とするかです。
ここが曖昧なまま人を置くと、案件が来たときに毎回、権限を確認する時間が発生します。案件のたびに社内調整で時間を使う推進室は、検討スピードで売り手から選ばれなくなります。
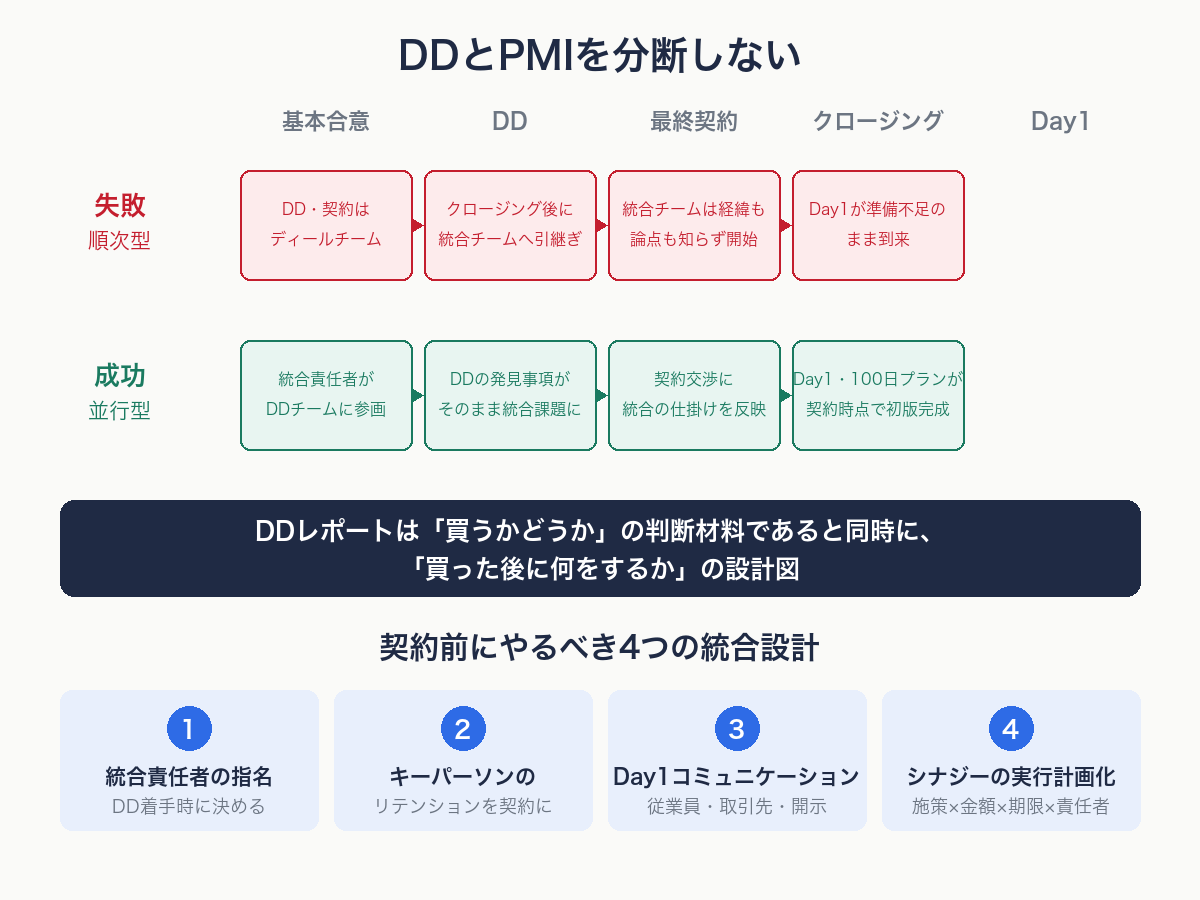
DDチームとPMIチームを分断しない
体制設計で最も見落とされやすい点です。
PMIの成否はDay1の準備で決まりますが、その準備を規定するのはDDの質です。 ここには明確な失敗パターンと成功パターンがあります。
| 失敗パターン(順次型) | 成功パターン(並行型) | |
|---|---|---|
| DD段階 | DD・契約はディールチームだけで進める | 統合責任者がDDチームに参画する |
| 契約前後 | クロージング後に統合チームへ引き継ぐ | DDの発見事項がそのまま統合課題リストになる |
| 契約交渉 | 統合の論点は反映されない | 契約交渉に統合の仕掛けを反映する |
| Day1 | 統合チームは経緯も論点も知らずゼロから開始し、準備不足のままDay1が来る | Day1プラン・100日プランが契約締結時点で初版完成している |
DDレポートは「買うかどうか」の判断材料であると同時に、「買った後に何をするか」の設計図です。一度の調査を二度使うのが、成功している企業の型です。
ステップ2|投資基準と決裁権限は、案件が動く前に決める
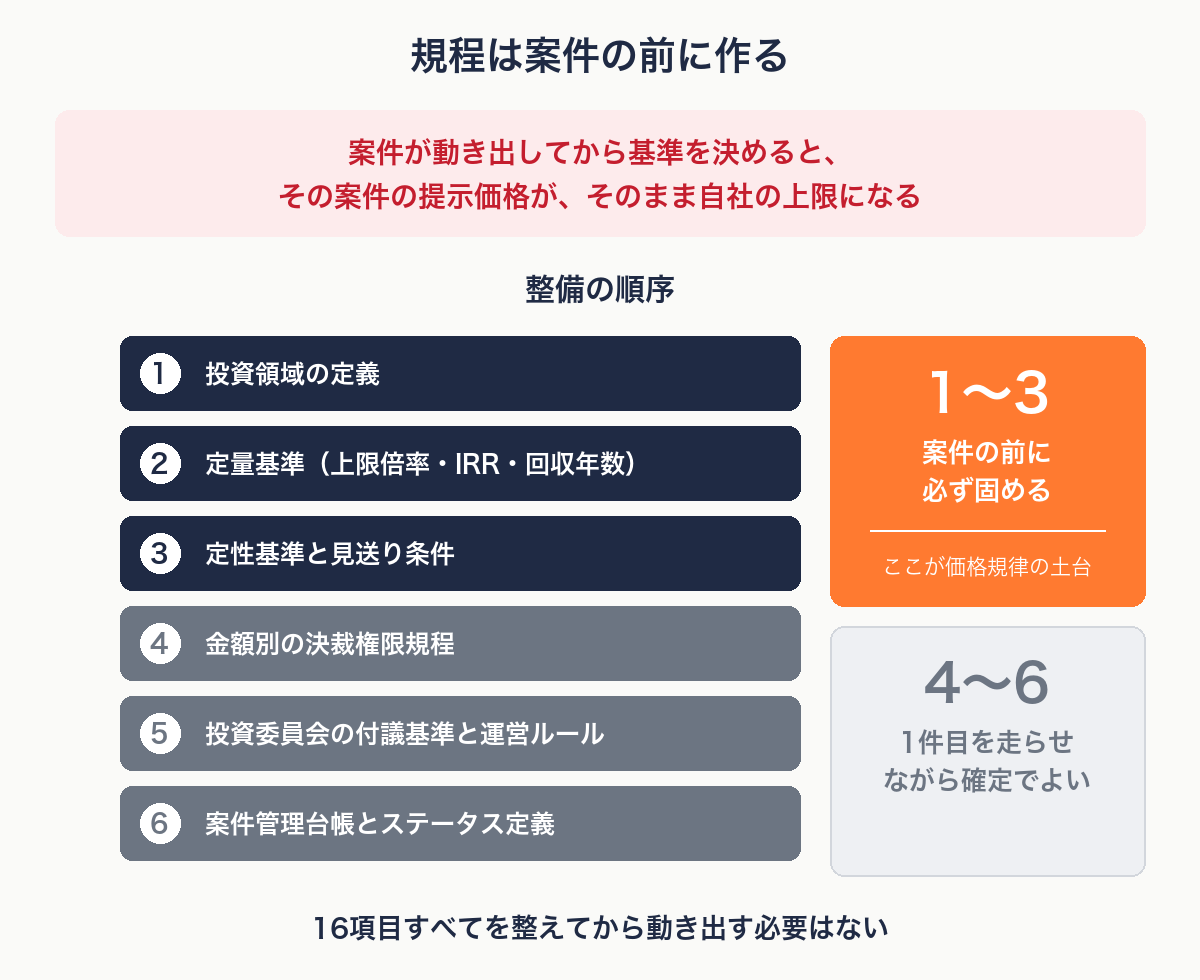
投資基準、決裁権限、案件管理が未整備のまま案件に入ると、「検討の遅延」と「高値掴み」の両方が起きます。
規程は案件の前に作る
これが実務で最も多い失敗です。
案件が動き出してから基準を決めると、目の前の案件に合わせた基準になります。上限倍率を後から決めれば、その案件の提示価格が上限になる。 次の案件でも同じことが起き、基準は案件ごとに動きます。
整備する16項目
投資基準は4つの領域に分けて点検します。
A. 投資基準(定量)
- 上限EBITDA倍率を業種別・案件規模別に定めている
- IRRまたは回収年数のハードルを定めている
- 年間の投資枠と1件あたりの上限額を定めている
- のれん償却後の営業利益への影響を試算する手順がある
B. 投資基準(定性)
- 投資する領域を文書で定義している
- 投資しない領域を文書で定義している
- 見送り条件を事前に定めている
- 上記を案件着手前に経営会議で共有している
C. 意思決定
- 投資委員会を設置し、付議基準を定めている
- 金額別の決裁権限を規程に落としている
- 取締役会への上程タイミングを定めている
- 判断の根拠を議事録として残す運用がある
D. 案件管理
- 検討中案件のパイプライン台帳がある
- 案件ステータスの定義が共通化されている
- 秘密情報とインサイダー情報の管理手順がある
- アドバイザー選定基準と、仲介・FAの使い分け方針がある
上限倍率の目安(業種別・EV/EBITDA)
定量基準のうち、最も具体化しにくいのが上限倍率です。目安は次のとおりです。
| 業種 | 低め | 中央値 | 高め |
|---|---|---|---|
| 卸売業 | 3.0倍 | 5.0倍 | 7.0倍 |
| 小売・飲食 | 4.0倍 | 6.0倍 | 8.0倍 |
| 物流・運輸 | 4.0倍 | 6.0倍 | 8.0倍 |
| 製造業 | 5.0倍 | 7.0倍 | 9.0倍 |
| IT・受託開発 | 5.0倍 | 7.0倍 | 10.0倍 |
| SaaS | 8.0倍 | 12.0倍 | 18.0倍 |
これは上場企業の取引水準を参考にした目安です。非上場株式の評価では20〜30%の非流動性ディスカウントを掛けることがありますが、支配権を取得するM&Aでは、非上場企業であっても将来の再売却がしやすいことから、適用しないことが多くあります。 規模の小ささやオーナーへの依存は流動性とは別の論点なので、割引率や事業計画の側で織り込みます。
リターン基準は、IRRハードルを自社のWACCに一定のスプレッドを上乗せして設定し、回収年数は全社一律の上限年数を定めます。あわせて、のれん償却後の営業利益への影響を、買収後5年分まで試算しておきます。
見送り条件を先に決めておく
投資基準とセットで決めるのが、降りる条件です。
- 上限倍率を超えた時点で降りる
- DDで一定額を超える簿外債務が判明した場合は降りる
- キーマンの継続勤務が確約できない場合は降りる
- 投資領域の定義から外れる案件は、価格にかかわらず検討しない
整備の順序——案件の前に固めるのは3つまで
16項目すべてを整えてから動き出す必要はありません。順序があります。
- 投資領域の定義(ステップ0の成果物を引き継ぐ)
- 定量基準(上限倍率・IRR・回収年数)
- 定性基準と見送り条件
- 金額別の決裁権限規程
- 投資委員会の付議基準と運営ルール
- 案件管理台帳とステータス定義
案件の前に必ず固めるのは1から3まで。4から6は、1件目を走らせながら確定させて構いません。
なお、事業別のハードルレートは難所です。事業部別に負債と資本が分かれておらず、事業別の資本コスト算出が難しいため、ここまで整備している企業は多くありません。まずは全社一律のレートから始め、段階的に精緻化する進め方が現実的です。
のれんの償却は維持が決まった
価格規律を軽く見られない理由がもう1つあります。企業会計基準諮問会議は2026年7月、のれんを一定期間で償却するという基本的な枠組みを変更せず、非償却(選択制)の導入をASBJに提言しないことで合意しました。 日本基準では今後ものれんの定期償却が続きます。買収価格が上限を超えれば、営業利益への影響は最長20年続きます。
契約条項の側でどう手当てするかはM&Aアドバイザリー契約の注意点|報酬体系と条項にまとめています。
ステップ3|パイプラインの構築とKPI
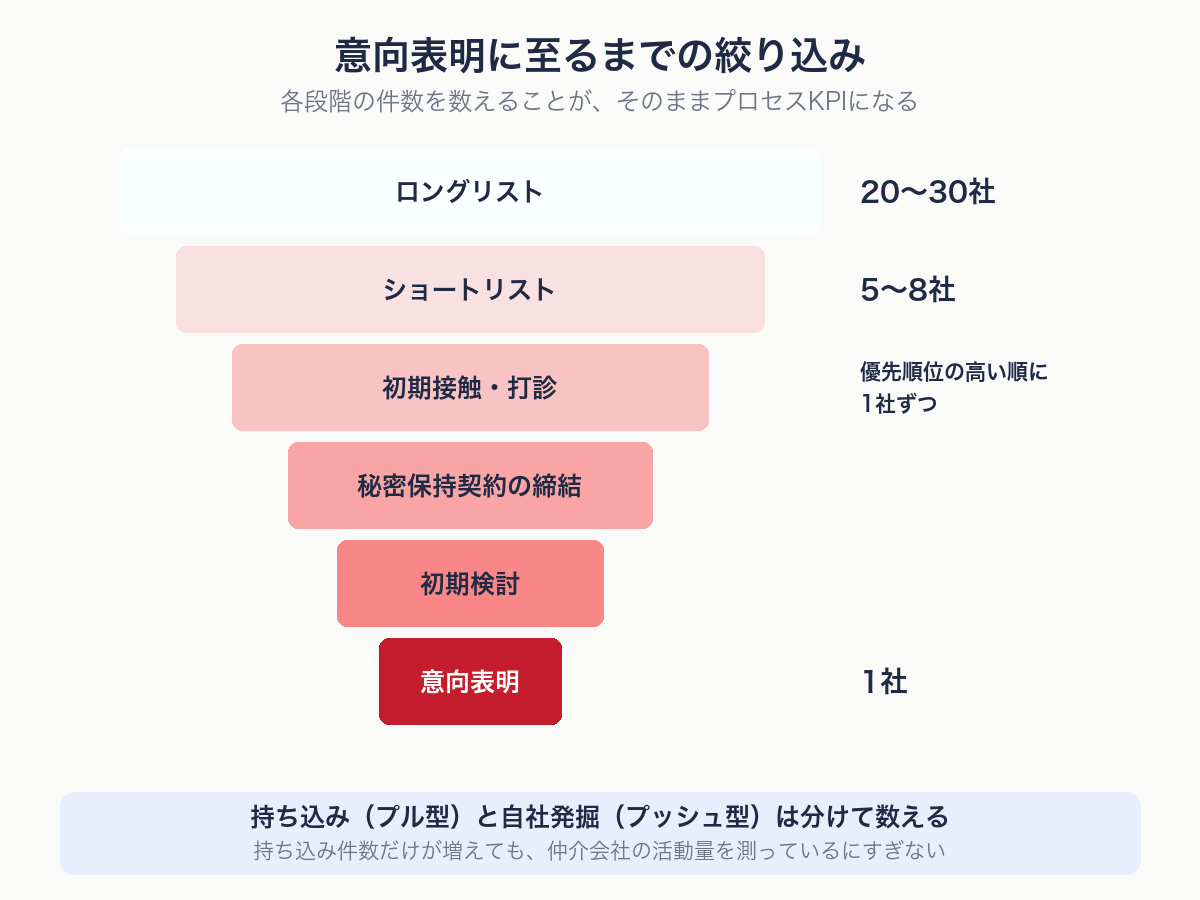
体制と基準が整ったら、案件を取りに行く段階に入ります。
仲介会社や金融機関からの持ち込みを待つだけであれば、専門部署を置く意味は半分しかありません。ロングリストを作り、候補企業に自ら接触する。これがM&A部署を持つ最大の意味です。
絞り込みの歩留まりが、そのままプロセスKPIになる
ロングリストは20〜30社程度から始め、ショートリストで5〜8社程度まで絞ります。ショートリストに残った会社には優先順位をつけ、優先順位の高い会社から1社ずつ打診します。打診に応じた会社と秘密保持契約を結び、初期検討を経て、初期の意向表明に至るのは1社です。
この各段階の件数を数えることが、そのままプロセスKPIになります。 成約件数だけを追うのではなく、どの段階で歩留まりが落ちているかを見れば、打ち手が特定できます。ロングリストは作れているのに初期接触に進まないなら問題はアウトリーチにあり、接触はできているのに秘密保持契約に至らないなら問題は打診の内容にあります。
プル型とプッシュ型を分けて数える
案件の入り口には2種類あり、性質が違います。
- プル型(持ち込み)— 相手に売却意欲があるため交渉は進みやすい。一方で、魅力的な案件には他の買い手も集まり、価格競争になりやすい
- プッシュ型(自社発掘)— 競合が少ない段階で対話を始められる。ただし売却意向のない企業も含まれるため、関係構築に時間がかかり、自社の工数を要する
持ち込み件数と自社発掘件数は、分けて数えてください。 持ち込み件数だけが増えても、それは仲介会社の活動量を測っているにすぎません。
ソーシングの設計は単独で扱う論点が多いため、別途「仲介に頼らないソーシング」で詳述します。持ち込まれた案件の見極め方はM&Aの持ち込み案件|5分で見送りを判断する3段階ゲートにまとめています。
ステップ4・5|最初の1〜2件は「型を作る案件」と定義する
立ち上げ初年度に成約件数を目標として置くのは現実的ではありません。最初の1〜2件は、成果を出す案件ではなく、型を作る案件として定義してください。
時間軸を先に共有しておく
検討開始からクロージングまでの目安は次のとおりです。
| 工程 | 期間の目安 |
|---|---|
| 初期評価・意向表明 | 1〜2か月 |
| 基本合意・独占交渉 | 1か月 |
| デューデリジェンス | 3週間〜2か月 |
| 最終契約交渉・クロージング | 1〜2か月 |
| 検討開始からクロージングまで | 6か月〜1年 |
| PMI(100日計画からKPI運用まで) | 6か月〜1年 |
責任主体はクロージング前に決めます。 クロージングしてから統合責任者を探し始めると、Day1が準備不足のまま来ます。
契約前にやるべき4つの統合設計
PMIを買う前から始めるために、契約締結前に次の4つを設計しておきます。
- 統合責任者の指名 — クロージング後ではなくDD着手時に指名します。理想は「この買収の事業計画に数値責任を持つ事業部門の責任者」です。経営企画が統合まで抱えると、シナジーの実行責任が宙に浮きます
- キーパーソン・リテンションの契約組み込み — 誰が抜けたら価値が毀損するかをDDで特定し、経営陣の残留合意、リテンションボーナス、スタートアップ買収ならストックオプションの取り扱いを、最終契約とセットで設計します
- Day1コミュニケーション設計 — 従業員向け(雇用・処遇の方針)、取引先向け(取引継続の意思)、開示の3系統を、クロージング日から逆算して準備します。Day1に方針を説明できないと、最初の1週間で現場の信頼を得られません
- シナジーの実行計画化 — 価格に織り込んだシナジーを「施策×金額×期限×責任者」の一覧表に分解し、100日プランとPMI後の月次モニタリングに引き継ぎます
4番目がそのまま成果KPIになります。価格に織り込んだシナジーを施策単位に分解しておけば、クロージング後に達成率を測れます。
振り返りを制度化する
案件執行後の振り返りを制度化して、初めて2件目以降の検討が早くなります。記録する項目は4つです。
- 判断が分かれた分岐点 — どこで意見が割れ、最終的に何を根拠に決めたか
- DDで見落とした論点 — クロージング後に判明した事項と、DDで拾えなかった理由
- 価格交渉の経緯 — 当初提示から着地までの推移と、譲った条件・譲らなかった条件
- PMIで想定と違った点 — 100日計画のうち、予定通り進まなかった項目とその原因
この4項目を、クロージングから1か月以内に文書化し、投資委員会に報告します。
初年度のKPIには、この型の整備を明示的に入れてください。案件パイプライン台帳、DDチェックリスト、アドバイザー評価基準、そして案件ごとの振り返り記録。担当者が変わっても機能する組織に移行すること、これが推進室設置の本来の目的です。
雛形はゼロからつくらなくてよい
中小企業庁は2022年3月に「中小PMIガイドライン」を公表し、2024年3月には、これに沿って実務で使える「PMI実践ツール」(PMI分析ワークシート/PMIアクションプラン/統合方針書)と活用ガイドブックを無償で公開しています。自社の雛形をつくる出発点として使えます。
外部をどこまで使うか
外部アドバイザーの使い方は、立ち上げ期の予算配分に直結します。ここでは原則だけを示します。
外注できない領域が3つあります。 戦略の定義、投資判断、そしてPMIの主導です。いずれも自社の事業と組織を知らなければ決められません。一方、専門DD(税務・法務・技術)と実務作業は、外注が合理的です。
より重要なのは使い方です。最初の1〜2件で外部を「伴走者」として使うと、案件は成立しても社内には何も残りません。「先生役」として使えば、型が残ります。 どちらを選ぶかは、確保できる工数と保有するナレッジによって変わります。
外注費は案件数に応じて変動する変動費、内製の人件費は案件がなくても発生する固定費です。したがって案件数が少ないうちは外注が安く、一定の件数を超えると内製が安くなります。線引きと費用の実額は、別途「M&Aは内製か外注か」で詳しく扱います。
よくある質問
M&A推進室は何人から始めるべきですか
立ち上げ期は、経営企画内にチームを置く形から始めるのが現実的です。専任1〜2名に兼務を足した体制で、年間の検討5〜10件・実行1件程度が目安になります。継続的に案件を回す段階に入れば独立部署型(専任3〜5名、検討15〜20件・実行2〜3件)、意思決定の速さを優先するなら役員直轄型(専任2〜3名、検討10〜15件・実行1〜2件)という選択肢があります。ただし人数より先に、ミッションとレポートラインを決めてください。
立ち上げにはどれくらい期間がかかりますか
戦略の定義から初期案件の成立まで、おおむね12〜18か月です。内訳は、投資領域の定義・体制の設計・プロセスと基準の整備までの設計フェーズが3〜6か月、パイプラインの構築から初期案件の実行までの実行フェーズが12か月以上です。この期間を6か月程度で見積もると、途中で成果が出ていないという評価にさらされ、立ち上げ自体が止まります。
投資基準はいつ決めればよいですか
案件が動き出す前です。案件を目の前にして基準を決めると、上限倍率はその案件に合わせたものになり、提示価格がそのまま上限になります。必ず案件の前に固めるのは、投資領域の定義、定量基準(上限倍率・IRR・回収年数)、定性基準と見送り条件の3つです。決裁権限規程、投資委員会の付議基準、案件管理台帳の3つは、1件目を走らせながら確定させて構いません。
買収価格の上限倍率はどう決めますか
業種別のEV/EBITDA倍率を目安に置きます。上場企業の取引水準を参考にすると、卸売業で中央値5.0倍、小売・飲食と物流・運輸で6.0倍、製造業とIT・受託開発で7.0倍、SaaSで12.0倍あたりが目安です。非上場株式の評価では20〜30%の非流動性ディスカウントを掛けることがありますが、支配権を取得するM&Aでは、将来の再売却がしやすいことから適用しないことが多くあります。規模の小ささやオーナーへの依存は、割引率や事業計画の側で織り込みます。あわせて、のれん償却後の営業利益への影響を買収後5年分まで試算してください。企業会計基準諮問会議は2026年7月、のれんの定期償却という基本的な枠組みを変更せず、非償却(選択制)の導入をASBJに提言しないことで合意しました。日本基準では定期償却が続くため、価格が上限を超えれば影響は最長20年続きます。
初年度のKPIには何を置くべきですか
成約件数を単独のKPIに置くことは勧めません。件数だけを追うと、投資基準に照らせば見送るべき案件を通す力学が働きます。プロセスKPIとしては、ロングリストから意向表明までの各段階の件数(ロングリスト20〜30社程度、ショートリスト5〜8社程度、優先順位の高い会社から1社ずつの打診、秘密保持契約、初期検討、意向表明1社)を段階ごとに数え、どこで歩留まりが落ちているかを見ます。成果KPIは、価格に織り込んだシナジーを「施策×金額×期限×責任者」に分解した一覧の達成率です。そのうえで初年度は、パイプライン台帳・DDチェックリスト・振り返り記録といった型の整備そのものをKPIに入れてください。
まとめ
M&A推進室の立ち上げで最初に決めるべきなのは、組織図ではなく買わない領域です。全社戦略と投資領域の定義は経営が決める範囲であり、ここが切れているとその先がすべて回りません。
立ち上げは6ステップ、設計フェーズ3〜6か月と実行フェーズ12か月以上を合わせて12〜18か月。設計の要点は3つです。
- 体制 — 3類型から選ぶ。立ち上げ期は経営企画内チーム型(専任1〜2名+兼務、検討5〜10件・実行1件)から。人数より先にミッションとレポートラインを決める。DDチームとPMIチームは分断しない
- 投資基準と決裁権限 — 案件が動く前に固めるのは、投資領域の定義・定量基準・定性基準と見送り条件の3つ。上限倍率を後から決めると、その案件の提示価格が上限になる
- KPI — ロングリストから意向表明までの歩留まりをプロセスKPIに、シナジーの施策別一覧の達成率を成果KPIに。初年度は型の整備そのものを成果として経営に示す
そして、最初の1〜2件は成果を出す案件ではなく、型を作る案件として位置づけてください。振り返りの4項目をクロージングから1か月以内に文書化し、投資委員会に報告する。ここまでやって初めて、2件目以降の検討が早くなります。
推進室の設計、投資基準の策定、外部との役割分担についてご相談されたい方は、下記をご覧ください。
- 資料ダウンロード:M&A部署の設立 〜買い手として勝つための体制・プロセス設計〜
- アーカイブ配信:【経営企画・M&A担当者向け】M&A推進室のつくり方 〜担当1名から、案件が回る組織になるまでにやるべきこと〜
個別の状況に沿って整理したい場合は、ISSUEのM&Aアドバイザリーにご相談ください。投資領域の定義から投資基準の策定、候補先スクリーニング、PMI伴走まで一気通貫でご支援します。
参考文献
本記事の実務論点の整理にあたっては、下記を参照しました。
- 経済産業省「成長投資ガイダンス」(2026年7月21日公表)
- 経済産業省「我が国企業による海外M&A研究会 報告書」および「海外M&Aを経営に活用する9つの行動」(行動3「入念な準備に『時間をかける』」)
- 中小企業庁「中小PMIガイドライン」(2022年3月公表)および「PMI実践ツール」「PMI実践ツール活用ガイドブック」(2024年3月公表。PMI分析ワークシート/PMIアクションプラン/統合方針書)
- 東京証券取引所「「資本コストや株価を意識した経営」に関する4年目の取組み」(2026年4月7日)。企業28%・投資家73%の認識差は同資料(原典は三井住友信託銀行「ガバナンスサーベイ®2025」)、機関投資家のコメントも同資料による
- 企業会計基準諮問会議 第57回(2026年7月27日)「テーマ提言について」(のれんの会計処理)
- 木俣貴光『企業買収の実務プロセス(第2版)』中央経済社、2017年(M&Aチームの体制、M&Aの所要期間、ロングリストとショートリストによる絞り込み、非上場株式の非流動性ディスカウント、買い手から能動的にアプローチする理由、DDの目的とPMIの着手時期、100日プラン、キーパーソンの把握と流出防止)
- 久野雅志編著『最強のM&A 異質を取り込み企業の成長を加速させる指針と動作』東洋経済新報社、2023年(持ち込み案件ありきの検討が招く問題と、案件の前にM&A戦略を定めること)
- マーバルパートナーズ編『M&Aを成功に導く ビジネスデューデリジェンスの実務(第3版)』中央経済社、2013年(DDの段階から統合体制の準備を始めること)
- 新貝康司『JTのM&A 日本企業が世界企業に飛躍する教科書』日経BP社、2015年(買収完了までの統合準備と100日での統合計画、前回の買収の教訓を次の買収に生かすこと)
