
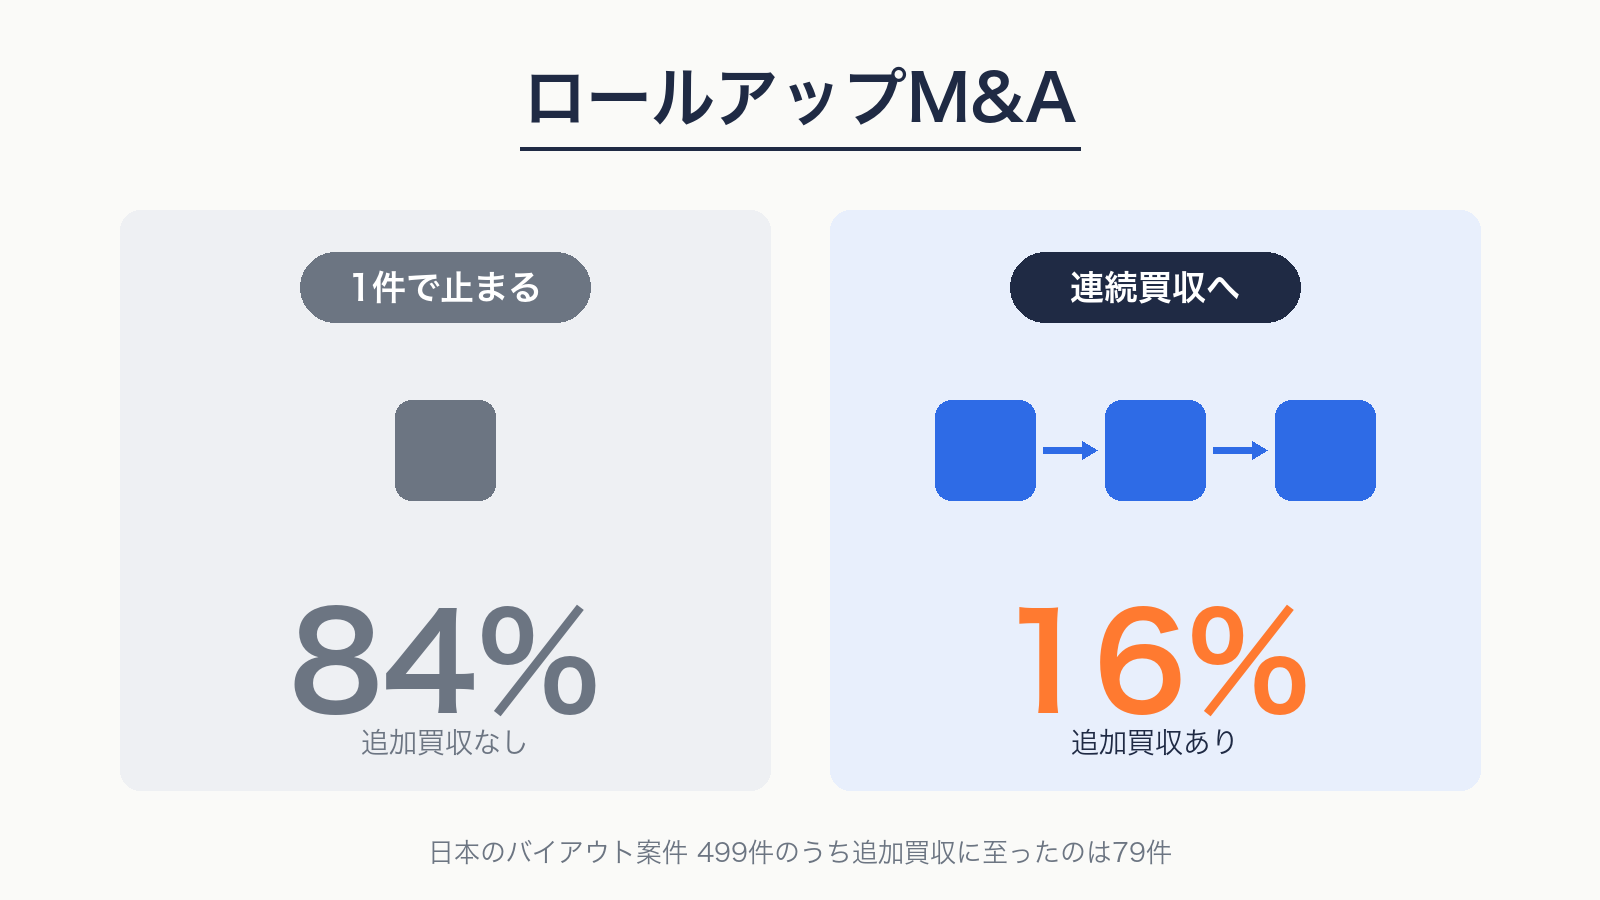
1件目の買収は終わった。統合も、大きな混乱なく着地した。では2件目はいつ、どの会社を買うのか——そう問われたときに即答できる体制を持っている会社は、実は多くありません。
日本のバイアウト市場では、1990年代後半以降に1,500件を超える案件が成立しています。このうち1998年から2009年に成立した499件を見ると、ファンドの保有期間中に1件でも追加買収を実施した案件は79件。比率は16%です。この期間の案件は99%がすでにエグジットを完了しているため、この数字はもう動きません。つまり6件に5件は、1件で終わっているということです。
止まる理由は、案件が見つからないからではありません。買収の判断基準が組織の型になっておらず、案件が来るたびに一から議論が始まるからです。本記事では、ロールアップM&Aの定義と4つの型を整理したうえで、1件目で止まる会社と連続買収に移行できる会社を分ける5つの分岐点を解説します。
ロールアップM&Aとは、分散した業界の中小企業を継続的に買収し、グループ全体の価値を高める手法です。型は垂直統合・水平統合・一極集中・ハイブリッドの4つ。1件目から連続買収に移れるかは、買収基準・自社ルート・価格規律・PMI・意思決定速度の5点で決まります。
M&A全体の流れから確認したい方は、M&Aの進め方|検討からPMIまで8つのフェーズと判断軸をあわせてご覧ください。
目次
ロールアップM&Aとは何か
ロールアップM&Aとは、分散した業界の中小企業を継続的に買収し、グループ全体の価値を高めていくM&Aの手法です。個別企業の技術やブランドを取りに行く通常のM&Aとは、狙う価値の源泉が違います。
通常のM&Aが「単発・個別最適」で個別企業の価値とシナジーを最大化しようとするのに対し、ロールアップは「連続・構造最適」で産業構造と評価軸そのものを変えにいきます。
| 通常のM&A | ロールアップM&A | |
|---|---|---|
| 目的・ゴール | 1+1の最大化(事業シナジー) | 同業を束ね、評価軸を変える。「1つの大きな会社」に見せ直す |
| 価値の源泉 | 売上・コストのシナジー | EBITDAの集約と倍率の向上 |
| 買収対象の選び方 | この会社ならではの技術・顧客・ブランド | 「似ていること」が重要(同業・小規模・標準化が可能) |
| 価格の考え方(核心) | 市場並みからプレミアム価格での取得 | 低い倍率で取得し、統合後に高い倍率で評価される |
| 回数 | 数年に1件の大型案件 | 継続的に積み上げる |
単体では低い倍率しか付かない会社が、グループでは高く評価される
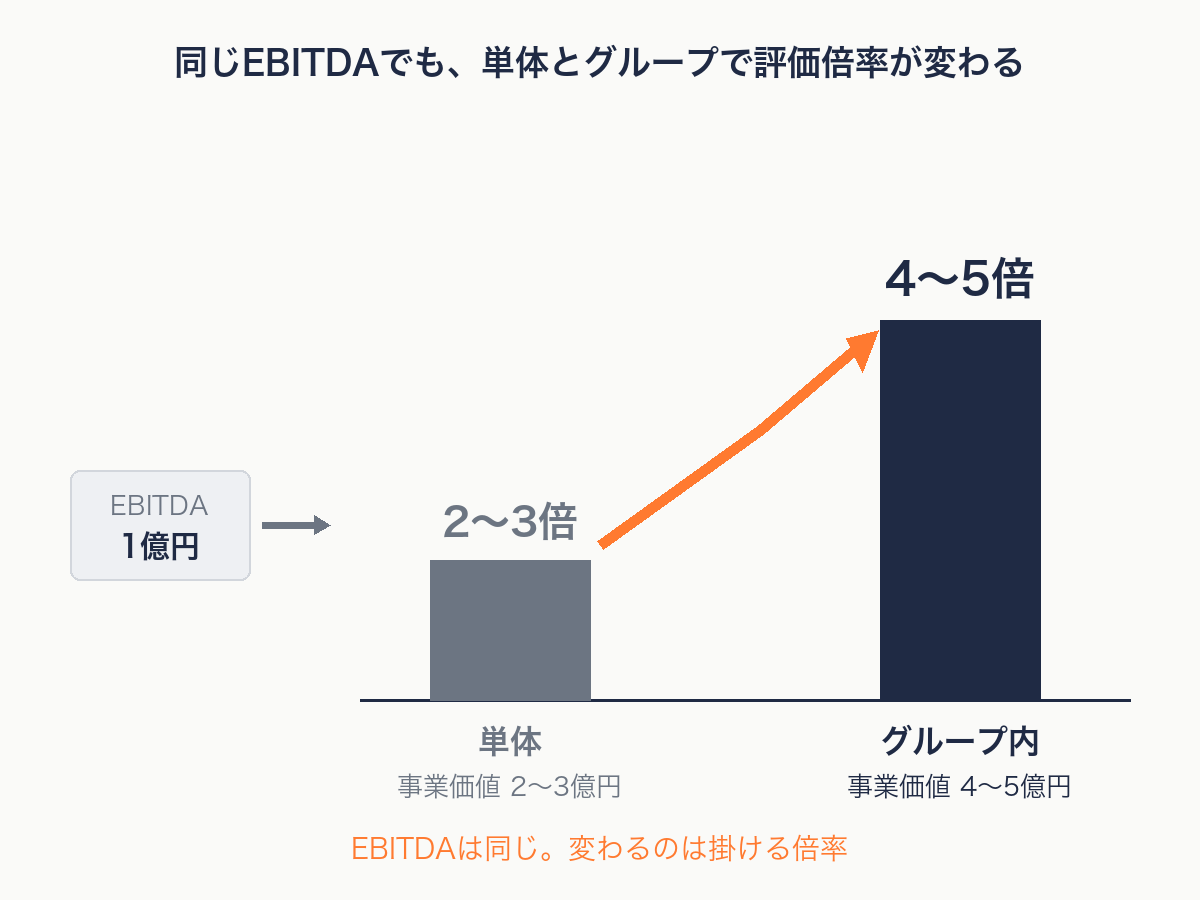
未上場企業の買収価格は、実務では EBITDA に一定の倍率を掛けて算定されるのが一般的です。この倍率(EV/EBITDA倍率)が、会社の置かれた状況によって大きく変わります。
EBITDA 1億円の会社であれば、単体の中小企業として売られるときに付く倍率は2〜3倍、事業価値で2〜3億円です。ところが同じ会社が、経営管理や仕入・物流を共有するグループの一部になると、4倍、5倍、あるいはそれ以上で評価されます。EBITDA は1億円のままなのに、評価額が倍以上になる。
倍率が上がる理由は、会社の収益力そのものが上がったからではありません。グループに入ることで収益が安定し、単体では保有できない機能を利用できるようになり、事業リスクが低下するからです。買い手から見れば、低い倍率で取得した会社を、高い倍率が適用されるグループの中に組み入れていることになります。
この評価倍率の差を取りに行くのがロールアップです。実務では マルチプル・アービトラージ(評価倍率の裁定)と呼ばれます。
ただし、会社を集めて規模を大きくすれば自動的に倍率が上がるわけではありません。そしてもう1つ、この裁定は、取得価格が妥当であって初めて成立するという規律があります。ロールアップの実務家に共通するのは、この一点への厳しさです。プレミアム価格で取得した案件は、その後どれだけ手を入れても成功したと言えるケースが少ない、という見方が支配的です。理由は単純で、高値で掴んだ以上、買収後は何としても数字を達成しに行く力学が働き、それが被買収企業の従業員の負担として現れるためです。
「ロールアップ」と「追加買収」は同じではない
実務上、注意が必要な点があります。「ロールアップ」という言葉は、狭義と広義で指す範囲が違うということです。
狭義のロールアップ(学術・ファンド実務)は、同業他社の水平的買収に限られます。中核となる調剤薬局の企業が中小の調剤薬局を多数買収するケースは該当します。一方で、専門店チェーンがECサイト運営会社を買収する、製造業がサプライチェーン上の卸売業を買収する、といったケースは「追加買収」ではあるものの、ロールアップには該当しないという整理です。
この区別は、当事者企業も採用しています。中小食品会社の承継を通じて成長してきたヨシムラ・フード・ホールディングスは、中期経営計画でM&A戦略を「ロールアップ戦略」と「ニッチ戦略」に分けています。前者は「核となる企業を中心に同業他社を巻き込むことで、マーケットシェアを拡大」する買収、後者は「ニッチ市場で高いシェアを持つ企業、もしくは高付加価値商品により競争優位性を確立している企業」をグループ化する買収です。同じ「M&A」でも狙うものが違うことを、計画の段階で分けている例です。
広義では、垂直統合や顧客基盤の共通化を狙う買収もロールアップとして語られます。開示資料やメディアで使われる「ロールアップ」は、こちらの用法が中心です。次章で扱う4つの型も、この広義の整理にあたります。
なぜこの違いを押さえる必要があるのか。期待するシナジーが型によって違うからです。水平統合なら規模の経済とオペレーション標準化が効きますが、垂直統合で同じ効果を期待しても出ません。社内や投資家への説明で用語がぶれると、期待値もぶれます。自社がどの型をやろうとしているのかを、言葉のレベルで先に確定させてください。
なお、業界再編が進んで寡占状態になった業界の上位企業同士の経営統合は、ロールアップには当たりません。大手ドラッグストア同士の統合は業界再編であって、ロールアップとは別の現象です。
なぜいまロールアップM&Aが増えているのか
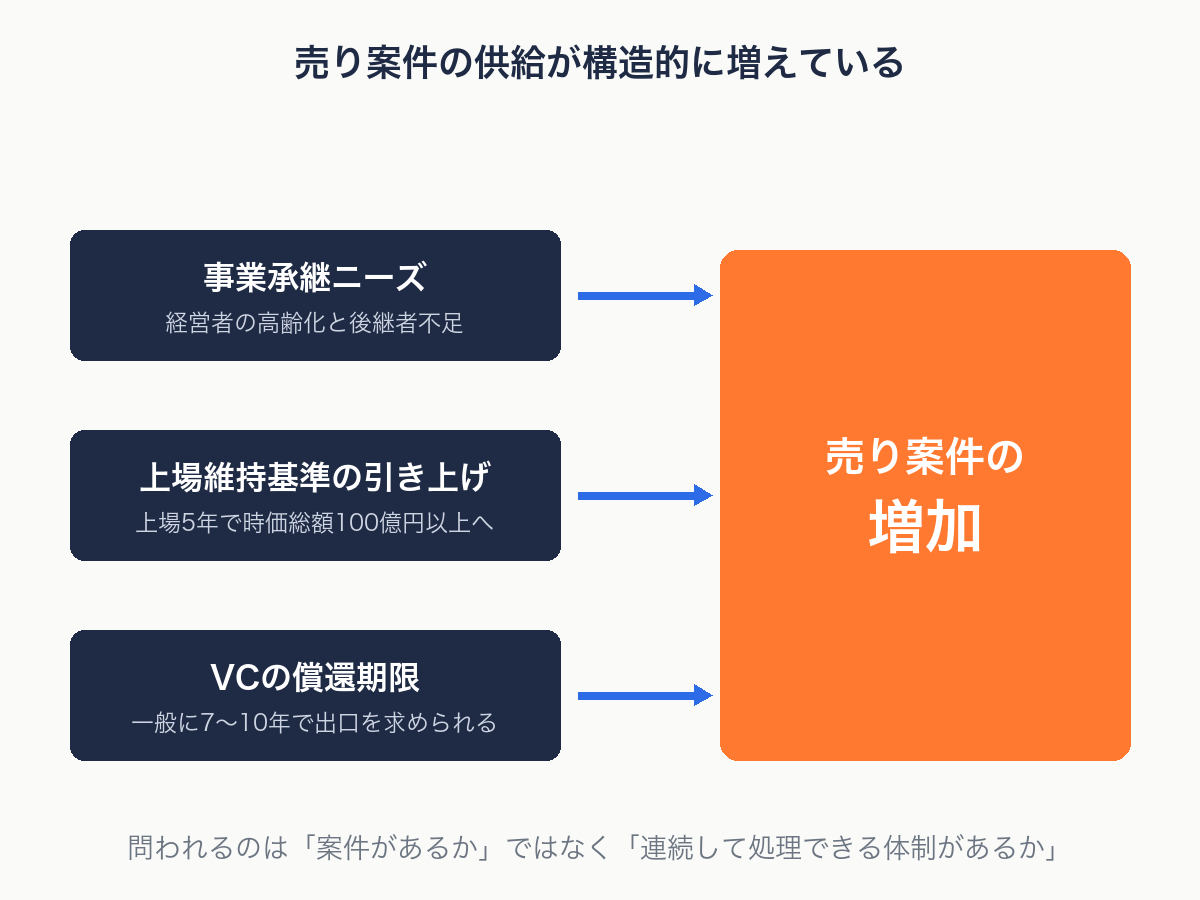
開示資料にM&Aの文脈で「ロールアップ」という語を記載する上場企業は、2021年以降に急増しています。流行ではなく、3つの構造要因があります。
1つ目は、売り手側の供給増です。経営者の高齢化による後継者不足を背景に、事業承継を目的としたM&Aのニーズが高まり続けています。民間M&A支援機関の登録数・成約件数も過去10年で飛躍的に伸びました。買い手から見れば、検討できる案件の母数そのものが増えたということです。
2つ目は、上場を出口としづらくなった企業の増加です。東京証券取引所は、グロース市場の上場維持基準を「上場10年経過後に時価総額40億円以上」から「上場5年経過後に時価総額100億円以上」へ引き上げます(2030年3月以降に適用)。2025年3月末時点でグロース市場615社のうち時価総額100億円以上は193社(32%)にとどまり、約7割が基準未達の水準にあります。加えて、2010年代後半から2020年代前半に増えたVCマネーは、一般に7〜10年の償還期限を迎えます。上場が出口になりにくい企業と、期限の迫ったファンド持分が、M&A市場に出てきます。
3つ目は、心理的ハードルの低下です。M&A件数自体が増えたことで、売ることも、連続して買うことも、特別な選択ではなくなりました。国内でもGENDAやAnyMind Groupのように、M&Aを繰り返して企業価値を大きくした企業が可視化されています。
つまり、ロールアップが増えている主因は手法の流行ではなく、売り案件の供給が構造的に増えたことです。だからこそ、次に問われるのは「案件があるか」ではなく「連続して処理できる体制があるか」になります。
ロールアップM&Aの4つの型
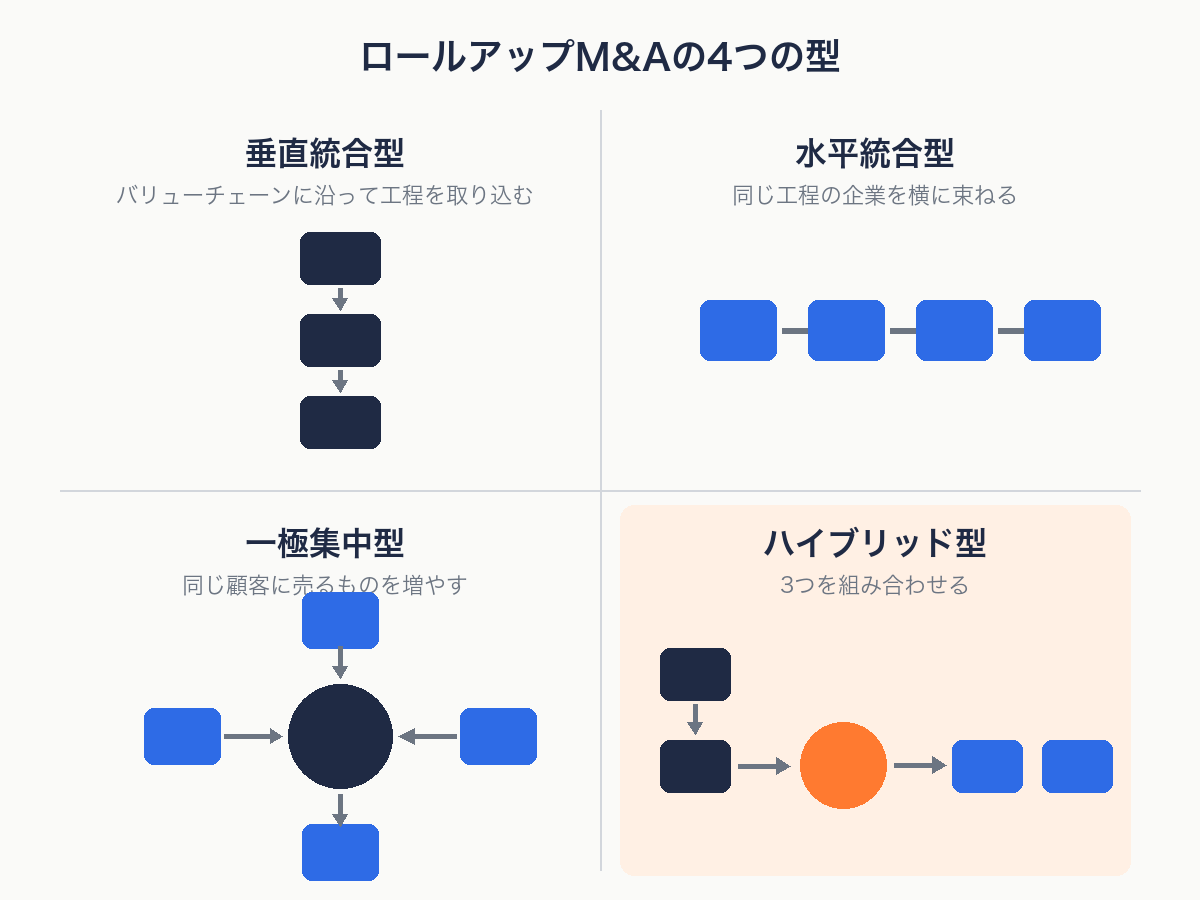
広義のロールアップは、シナジー創出のパターンで4つに分類できます。
| 型 | 何を統合するか | 主なシナジー | 代表企業 |
|---|---|---|---|
| 垂直統合型 | バリューチェーンに沿って付加価値の源泉となる工程を取り込む | サプライチェーンの最適化によるコスト削減、供給量の安定化 | 武ダ技建創、newmo |
| 水平統合型 | 特定の工程を提供する複数の企業を一体化する | スケールメリットによる交渉力向上、ノウハウ蓄積、オペレーション効率化 | ヨシムラ・フード・ホールディングス、アインホールディングス、第一交通産業 |
| 一極集中型 | 複数業界のサプライチェーンの川下企業を買収する | 顧客の共通化、既存顧客へのクロスセル | 小野写真館、SHIFT |
| ハイブリッド型 | 上記の組み合わせ | 複合 | GENDA |
垂直統合型|供給を自社で握る
武ダ技建創(北海道札幌市、1980年設立、売上高50億円規模)を中核とする武ダGEADグループは、建設業のバリューチェーンに沿ったM&Aを進めてきました。不動産の取得から、ゼネコンとしての建設機能、設備などの専門工事(サブコン領域)、さらに建設機械まで、工程を順に取り込んでいます。掲げているのは、買収先の長所と文化・経営スタイルを尊重しながら持続的な成長を目指す「成長発展型M&A」です。建設業のサプライチェーン上の企業を連続して取り込むことで、職人不足の解消と施工能力の確保を同時に実現する設計になっています。
ここで押さえておきたいのは、この連続買収を主導しているのが中核事業会社ではなく、2014年に設けられた持株会社である点です。同グループは現在29社・売上250億円規模まで拡大し、建設のバリューチェーンを超えて小売や保育にも広がっています。グループ構造の設計そのものが、連続化の前提になっている例です。この点は本記事の最後で扱います。
newmoは、ライドシェア産業の創出に向けて大阪などでタクシー会社の買収を重ねています。プラットフォームの上にタクシー事業者とライドシェアのドライバーを同時に抱える「ハイブリッド供給モデル」を構築し、2025年度中に車両数3,000台、ドライバー1万人という目標を掲げています。タクシー業界の高齢化・事業承継問題の解決を、供給確保の手段と接続させている点が特徴です。
垂直統合型が狙うのは、コスト削減と供給の安定化です。裏を返せば、供給が制約になっていない事業でこの型を選ぶ理由は薄いということになります。
水平統合型|共通機能をプラットフォーム側に持つ
ヨシムラ・フード・ホールディングスは、後継者問題や事業再生を抱える中小食品会社を承継しながら拡大してきました。この型の要点は、買収した会社に何を提供できるかです。同社は持株会社側に、セールス・マーケティング、生産管理、購買・物流、商品開発、品質管理、経営管理という6つの機能を持ち、機能ごとにグループ各社を支援・統括しています。買収と同時に被買収企業のバックオフィスとサプライチェーンが一段上がるため、単体では低い倍率で評価されていた会社の収益力が実際に改善する。評価倍率の差が、仕組みとして組み込まれている形です。
直近では、北海道のホタテ加工業界で、マルキチとワイエスフーズという代表企業を核にしたロールアップを進めています。核を1社決めて、その周りを同業で埋める。これが水平統合型の基本の打ち方です。
日本には、長期にわたって同業の水平的M&Aを重ねてきた事業会社が複数あります。タクシー事業の第一交通産業、調剤薬局・ドラッグストアのアインホールディングス、技術者派遣のUTグループなどです。近年では、特定業界のロールアップを目的にプラットフォーム企業が新設されるケースも出てきています。
一極集中型|同じ顧客に売るものを増やす
小野写真館(茨城県ひたちなか市、グループ売上高17億円・従業員167名/2024年9月期)は、写真撮影業を軸に、結婚式場、ドレス、ベビーフォト、成人式、旅館・コテージといった宿泊業まで、事業を広げています。IT領域や保険代理店は、次の探索領域として置いている段階です。統合の軸は業界ではなく顧客の人生です。結婚、出産・育児、成人といったライフイベントごとにサービスを持ち、1人の顧客から継続的に売上を上げる「生涯顧客化モデル」を構築しています。同社は2035年の売上高100億円を目標に、同業のロールアップM&A戦略で年率20%程度の成長を掲げています。
規模で見れば17億円の企業です。それでもコロナ後に小規模案件を含めて4件のM&Aを実施し、案件獲得から成約までを社内で推進できる知見を持っていると自ら述べています。連続化の条件が企業規模ではないことを示す事例です。
この型が狙うのは顧客単価、すなわちLTVの最大化です。規模の経済ではありません。同じ顧客に対して追加で売れるものがあるかどうかが成立条件になります。
ハイブリッド型|3つを重ねて経済圏を作る
GENDAは、アミューズメント施設の運営を軸に、垂直・水平・一極集中の3つを同時に走らせています。施設に置くプライズ(景品)の企画・製造を取り込むのが垂直統合、アミューズメント施設そのものを買い増すのが水平統合、そして同じ来場者に向けて飲食、カラオケ、映画製作・配給を持つのが一極集中です。エンタメ市場に経済圏を作る設計といえます。
ハイブリッド型は最も自由度が高い一方、3つの型それぞれのシナジー仮説を同時に管理する必要があるため、要求される体制の水準は上がります。1件目が終わったばかりの段階で選ぶ型ではありません。
4つの型の使い分けと国内事例は、代表・水野が登壇したウェビナーのアーカイブでも、投影資料を使って解説しています。
→ 【アーカイブ配信】スタートアップのロールアップ戦略の実態(約51分・無料)
タイトルはスタートアップ向けですが、4類型とケーススタディ、案件ソーシングの部分は買い手の規模を問わず使えます。
自社の業界でロールアップは成立するか
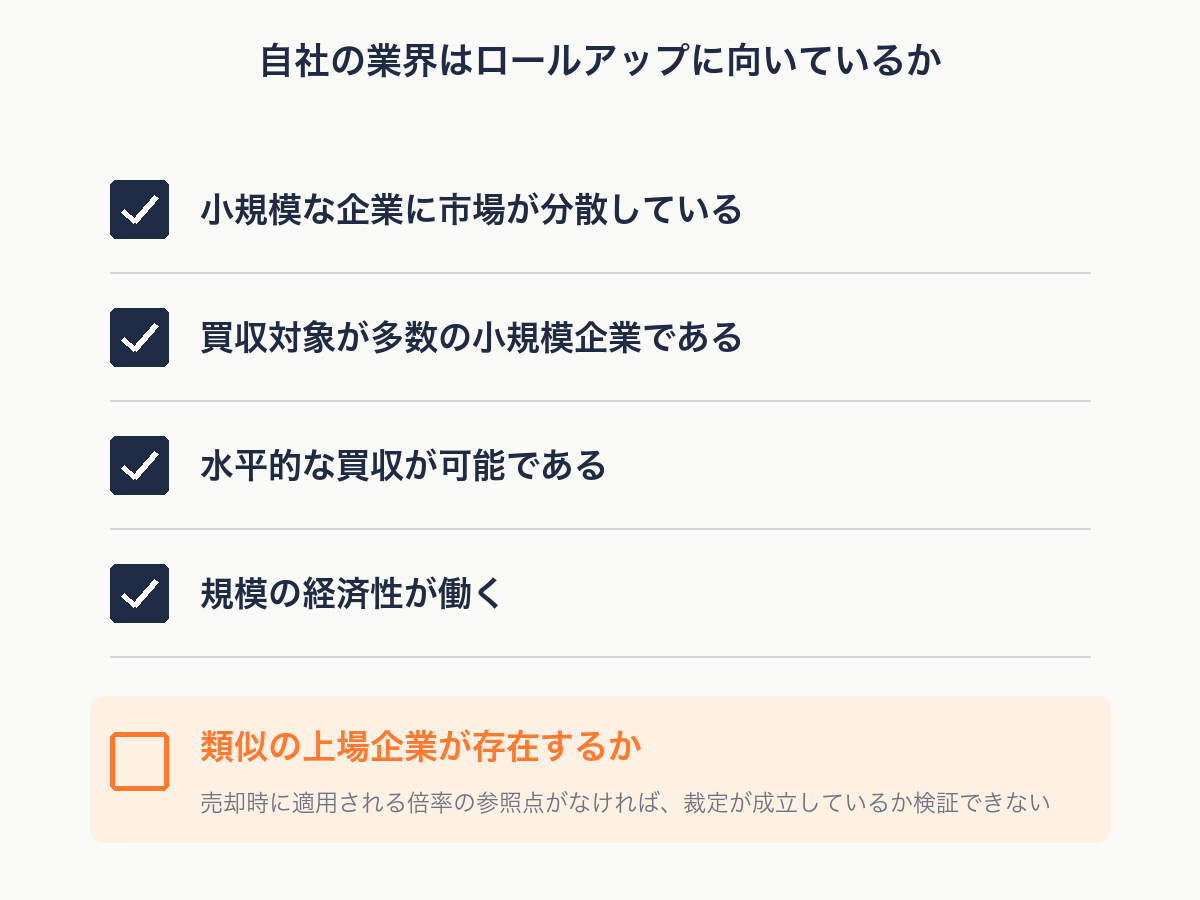
型を選ぶ前に確認すべきことがあります。そもそも自社の業界がロールアップに向いているかです。
ロールアップが成立する条件は4つあります。
- 小規模な企業に市場が分散している — 一社で大きなシェアを取っている会社がなく、多数の中小企業が市場を分け合っている状態(業界では「フラグメンテッドな市場」と呼ばれます)
- 買収対象が多数の小規模企業である — 市場全体の規模から見て相対的に小さい企業が対象になる
- 水平的な買収が可能である(狭義の場合) — 対象が同業他社である
- 規模の経済性が働く — 共同購買、業務システムの統合、間接部門の合理化などで実際にコストが下がる
さらに、米国の葬儀業界のロールアップ事例から導かれた、より具体的な適性条件があります。自社の業界に当ててみてください。
- 零細企業(主に個人事業)が多く、上位寡占度が低い
- 高齢化の進行などにより、今後の需要増が見込まれる
- 参入障壁が高く、地元での知名度がブランドとして機能する
- 破産・閉業率が低い
- 需要の価格弾力性が低い(価格が下がっても需要が大きく増えるわけではない)
- スケールメリットの余地がある
- この分野の類似企業に、すでに上場企業が存在する
最後の条件は見落とされがちですが重要です。類似の上場企業が存在するということは、出口の評価水準に参照点があるということです。売却時に適用される倍率を推定できなければ、そもそも裁定が成立しているのかを検証できません。
1件目で止まる会社と、連続する会社の5つの分岐点
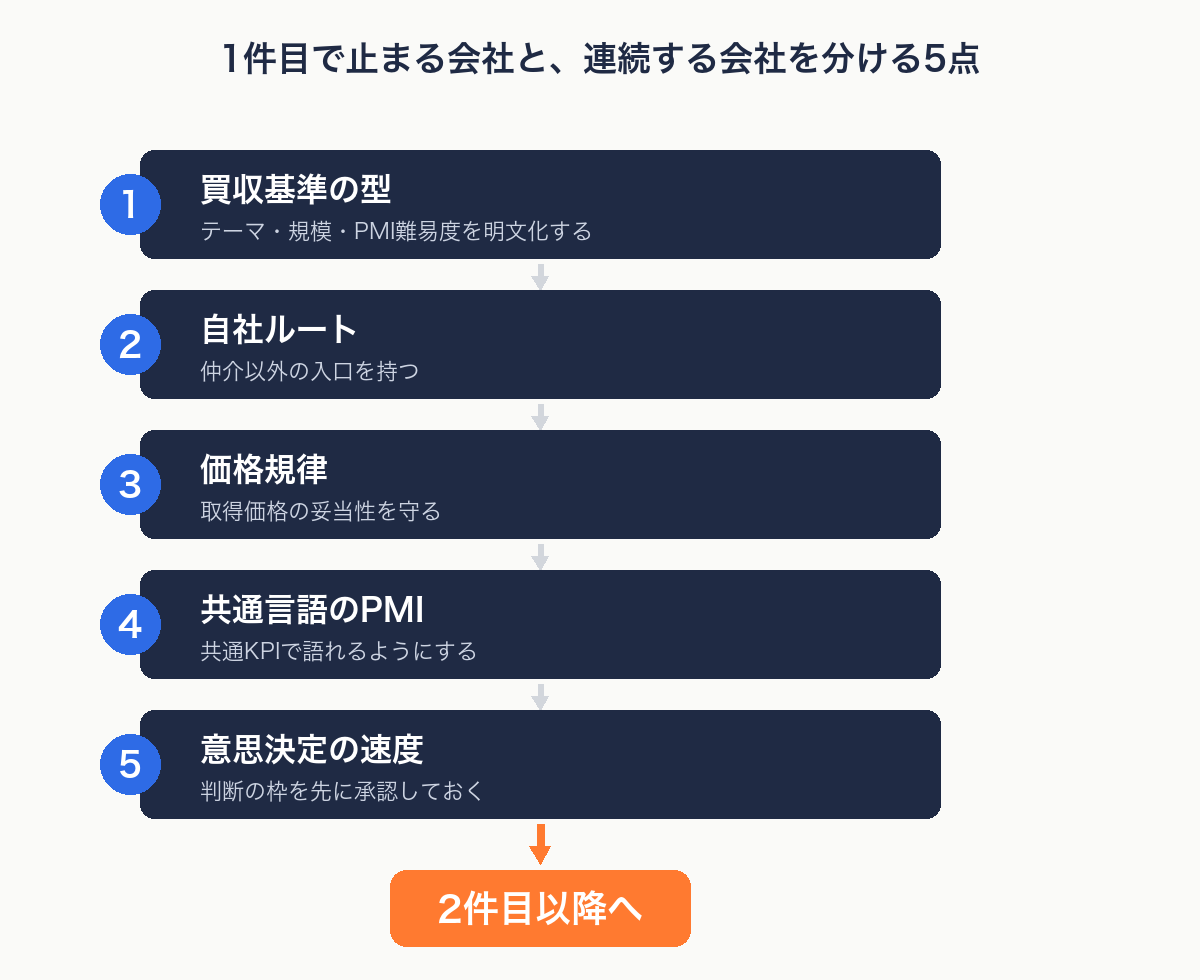
ここからが本題です。追加買収に至るのが6件に1件という数字が示すのは、連続化は自然には起きないということです。分岐点は5つあります。
分岐点1|買収基準が「型」になっているか
最も多い停滞要因がこれです。売上1兆円規模の企業であっても、M&Aの型が組織に存在せず、1人か2人のエース社員に属人化しているケースは珍しくありません。その人はソーシングもできるし、バリュエーションの高い安いも判断できる。しかし、それがチームとして体系化されていない。結果として、案件が来るたびに議論が振り出しに戻ります。
対照的なのが前述の小野写真館です。売上規模は1兆円企業の600分の1ほどですが、案件獲得から成約までを社内で回す知見を組織として持っています。差は規模ではなく、判断基準が言語化されているかどうかです。
型にすべきは、最低でも次の3つです。
- テーマ(業界・機能・地域のどこを取るのか)
- 規模(売上、EBITDA の下限と上限)
- PMI難易度(組織文化、ガバナンス、システムの統合コスト)
そしてもう1つ、「これがあれば買う」という尖った判断基準を持つことです。実務での例を挙げます。
- 赤字であっても、特定領域のパイプラインが進捗しており、それが自社の欲しい領域と一致している(製薬)
- 営業利益率が同業の中で図抜けて高い。「図抜けたものがあるから図抜けて儲かっている」という仮説でスクリーニングする
- 売上高の質が高い。イニシャル・スポット・ストックの構成比を見て、ストック比率の高さを評価軸にする
3つ目の売上の質は、買収金額を算定するときの基準にもなるため、選定と価格の両方で使えます。持ち込まれた案件を短時間で見送るかどうかの判断手順は、M&Aの持ち込み案件|5分で見送りを判断する3段階ゲートで詳しく扱っています。
なお、この型を持つことは近年もう1つの意味を持ちます。判断基準が言語化されていない会社は、M&Aプロセスへの AI 活用も進められません。基準がなければ、スクリーニングを自動化しても何を拾うべきかを指示できないためです。海外では企業データベースと接続してアラートを上げるPEファンド向けのツールが登場しており、基準の言語化は将来の効率化の前提条件になりつつあります。
分岐点2|案件が自社ルートで入ってくるか
仲介会社経由で持ち込まれる案件について、実務家の見方は厳しめです。
「売りに出された案件は、会社としての賞味期限が過ぎている確率が高い」
「とにかく『安く買う』ことが重要であり、ロールアップを成功させる1st step」
「高く買えば買うほど、成功が遠のく」— VCのゼネラルパートナー、上場企業CFOへのヒアリングより
複数の買い手候補に同時に提示される案件は、すでに検討が一巡していることが多いという見方です。「賞味期限が過ぎている」のは案件ではなく会社のほうだ、という指摘である点に注意してください。
ただし、これは仲介会社を避けるべきという話ではありません。FAが付く規模に届かない案件では仲介が果たす機能は大きく、価格ロジックが通りにくいディールで落としどころを探る役割は代替が難しいものです。むしろ、仲介経由の案件は売り手側に専属アドバイザーが付いていないことが多く、競争環境が作られにくいため、価格形成だけを見れば買い手に有利な場合もあります。避けるべきは「仲介経由の案件」そのものではなく、「仲介者しか関与していない状態」です。買い手から見た使い分けの基準は、M&A仲介とFAの違い|買い手目線の使い分けと契約の注意点に整理しています。
そのうえで、自社ルートを作る手段は3つあります。
- 人づてのネットワーク — FAや仲介会社に加えて、投資家やキャピタリスト、業界のキーマンと直接の関係を作り、表に出ない案件を引き出す
- 事業再生・カーブアウト — 大企業の新規事業で行き詰まっている案件に直接アプローチする。売り手側にとっては「このままではクローズするだけ」の事業であるため、競合不在の状況を作りやすい
- 相性と評判の活用 — 過去のPMI成功事例や元オーナーからの評価をレピュテーションとして提示し、最高値を出さなくても選ばれる関係を築く
3つ目は連続買収に固有の資産です。1件目のPMIをどう終えたかが、2件目以降のソーシング力になります。ここが、単発M&Aと連続買収の構造的な違いです。
実例を挙げます。小野写真館は2022年6月、ゲストドレスレンタルのECサイト「dressy」の譲受を、仲介会社を介さず自社独自のFAモデルで成立させたと公表しています。自社ルートは大企業の専売特許ではありません。
分岐点3|バリュエーションに規律があるか
前述のとおり、評価倍率の裁定は取得価格の妥当性に依存します。高値掴みは、統合後の従業員負担と減損リスクに直結します。
実務的な着地点は、フェアバリューの追求です。無理な高値が最終的に被買収企業の従業員の負担になることを売り手にも説明し、双方が持続可能な価格で合意する。これは倫理の話ではなく、2件目以降の評判を守るための実務です。なお、連続買収では同じアドバイザーと繰り返し組むことになるため、報酬体系と契約条項を最初に詰めておく効果が大きくなります。論点はM&Aアドバイザリー契約の注意点|報酬体系と8つの条項にまとめています。
分岐点4|PMIが「共通言語」になっているか
ここが最も誤解の多い部分です。
連続買収の効果として真っ先に挙げられるのが「経営管理機能の共通化」ですが、共通化そのものから得られる利益改善は、期待されるほど大きくないことが多いというのが実務の実感です。制度が違い、企業文化が違い、プライドがぶつかる。センシティブな対応が求められ、少し間違えれば役職員のモチベーションが一気に下がります。結果として、オフィス統合などファシリティの共通化によるコスト削減程度で終わるケースも少なくありません。
代わりに効くのは、共通のKPIという「共通言語」を作ることです。
同じ物差しでグループ各社の経営状況を語れるようにすると、共通の課題が見つかり、各社の改善項目が浮き彫りになります。すると、押し付けではない効率化やコスト削減を現場が自分で立案して実行し始めます。効いてくるのはコスト削減だけではありません。成長加速効果としてのメリットが出てくるのがこちらの経路です。
そして、統合が失敗する根本要因は運用の巧拙ではなく意識にあります。「買った側」と「買われた側」という意識です。この意識があると、連続買収のメリットとして期待される人材の相互補完すら機能しません。組織全体で最適な人員配置ができず、かえってモチベーションを下げます。
参考になるのが、1990年代にM&Aで最も成長した企業の1つであるGEの考え方です。PMIの代名詞として「100日プラン」が語られますが、同社が経営統合で重視したのは自社のカルチャーを買収先に一方的に移植しないことだったとされています。自社と相手の文化を半分ずつ統合する、という表現で語られる考え方です(日本バイアウト研究所編『続・事業承継とバイアウト ロールアップ編』)。
ただし、GEはその後に事業を分割し、買収による多角化そのものは行き詰まっています。ここで参考にすべきは統合の作法であって、ポートフォリオ戦略ではありません。
なお100日プランとは、クロージング後100日間で策定する対象企業の中期経営計画のことです。中期的なビジョン・戦略の設定、期待シナジーの明確化と課題の抽出、実現に向けたアクションプランの設定を目的に立案します。ポイントは期待シナジーを明確に設定することにあります。シナジー仮説は買収前にPMI担当者と合意しておく必要があります。
体制面の実例として、小野写真館はPMIを社長直轄で進め、現場責任者に加えて財務・人事・オペレーションの各部門からなるプロジェクトチームを編成し、1年以内の収益改善を目標に置いています。専任の大規模チームがなくても、責任者と期限を決めれば型は作れます。
分岐点5|意思決定が速いか
良い案件は取り合いになります。稟議に3か月かかる会社は、優良案件を順に競合に取られます。相対で始まった交渉であっても、こちらが検討している間に売り手が他の買い手にも当たり始めるのが実態です。
高速化の要点は、個別案件の承認を軽くするのではなく、判断の枠を先に承認しておくことです。
- 分岐点1で定めた買収基準と金額帯の上限を、取締役会で事前承認しておく。これにより個別案件の承認は「基準内かの確認」に短縮される
- 投資判断(LOIやSPA)の権限規定を明文化する
- 経営陣を含む隔週の定例共有を置き、案件を落とさない
- 案件ポートフォリオを管理表で見える化する(ステータス、ネクストアクション、簡易バリュエーション)
持株会社体制であれば、「新規事業拡大型は本社管掌、既存事業補強型は事業会社管掌」といった担当分離を明確にすることで、承認ルートの混乱を防げます。
買収先をグループのどこに置くか
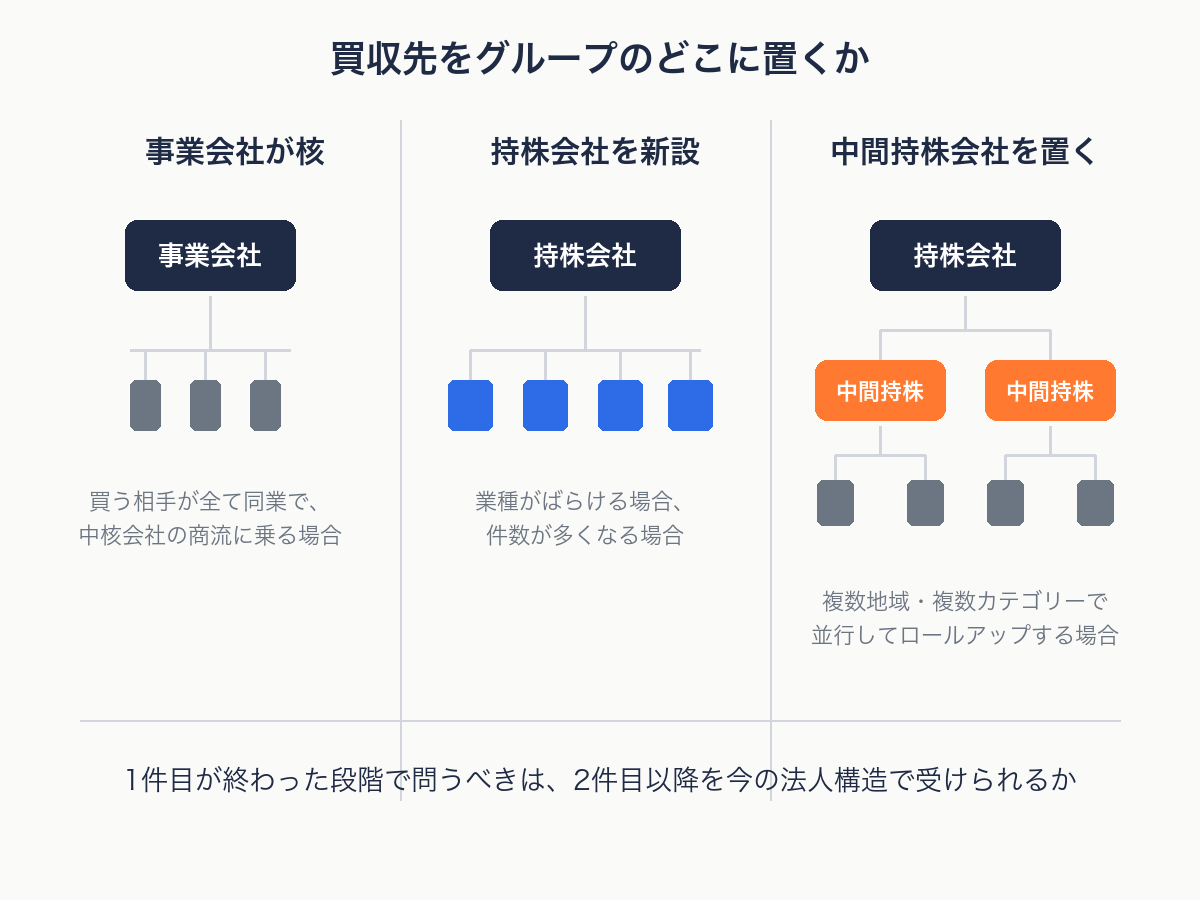
連続買収を前提にすると、グループの形態そのものが論点になります。実務では3つのパターンがあります。
| パターン | 構造 | いつ限界が来るか |
|---|---|---|
| 事業会社が核 | 最初に買収したA社が、B社・C社を買収していく | 買う相手の業種がばらけた時点。中核会社の商流に乗らない会社が子会社に混ざる |
| 持株会社を新設 | 持株会社がA社〜E社を並列で買収・保有する | 社数が増えて、持株会社が全社を直接見きれなくなった時点 |
| 中間持株会社を置く | 持株会社の下に、地域別・カテゴリー別の中間持株会社を配置する | 中間層の管理コストが、束ねることで得られる効果を上回った時点 |
2つ目のパターンの実例が、前述の武ダGEADグループです。2014年に持株会社を設け、中核事業会社の下に子会社を積み上げるのではなく、持株会社の下に各社を並列で保有する形を採っています。3つ目のパターンも同グループに見られ、九州・沖縄の鮮魚・寿司小売8社はカテゴリー別に束ねる会社の下に配置されています。
1件目が終わった段階で検討すべきは、2件目以降を今の法人構造で受けられるかどうかです。事業会社の下に子会社を積み上げ続ける形が最適とは限りません。この設計を後回しにすると、5件目あたりで組織再編のコストを払うことになります。
よくある質問
ロールアップM&Aと通常のM&Aは何が違いますか
狙う価値の源泉が違います。通常のM&Aはその会社ならではの技術やブランドを取りに行きますが、ロールアップM&Aは「何かしらが自社と似ている」会社を継続的に買い、産業構造を最適化して評価倍率の差を取ります。価格の考え方も、プレミアムを乗せる前提ではなく妥当価格での取得が前提になります。
ロールアップと「追加買収」は同じ意味ですか
同じではありません。狭義のロールアップは同業他社の水平的買収に限られ、垂直統合や別業種の買収は「追加買収」ではあってもロールアップには含まれません。一方、開示資料やメディアでは垂直統合や顧客基盤の共通化を狙う買収もロールアップと呼ばれます。期待できるシナジーが型によって違うため、自社がどの意味で使っているかを先に確定させてください。
自社の業界がロールアップに向いているか、どう判断すればよいですか
まず4条件を当ててください。小規模な企業に市場が分散している、買収対象が多数の小規模企業である、水平的な買収が可能である、規模の経済性が働く、の4つです。加えて見落としやすいのが「この分野の類似企業にすでに上場企業が存在するか」です。売却時に適用される倍率の参照点がなければ、そもそも裁定が成立しているかを検証できません。
なぜ1件目で止まる会社が多いのですか
案件が見つからないからではありません。買収の判断基準が組織の型になっておらず、案件が来るたびに議論が振り出しに戻るからです。売上1兆円規模の企業でも、M&Aの型が1人か2人のエース社員に属人化しているケースは珍しくありません。日本のバイアウト市場で1998年から2009年に成立した499件を見ると、ファンドの保有期間中に追加買収まで至った案件は79件、6件に1件にとどまります(日本バイアウト研究所編『続・事業承継とバイアウト ロールアップ編』)。
連続買収を始める前に、持株会社を作る必要はありますか
必ずしも必要ではありませんが、2件目以降を今の法人構造で受けられるかは先に検討すべきです。買う相手が全て同業なら中核事業会社を核にする形で足りますが、業種がばらける場合や件数が多くなる場合は、持株会社の下に各社を並列で保有する形が向きます。設計を後回しにすると、5件目あたりで組織再編のコストを払うことになります。
まとめ
ロールアップM&Aは、分散した業界の中小企業を継続的に買収してグループ価値を高める手法で、本質は、産業構造を組み替えて同じEBITDAに高い評価倍率が付く状態を作ること(マルチプル・アービトラージ)にあります。型は垂直統合、水平統合、一極集中、ハイブリッドの4つ。ただし狭義には水平統合のみを指すため、自社がどの意味で使っているかを先に確定させてください。
そして、1件目から2件目に進めるかどうかを決めるのは案件の有無ではありません。買収基準が型になっているか、自社ルートで案件が入ってくるか、価格に規律があるか、PMIが共通言語になっているか、意思決定が速いか——この5点です。追加買収に至る案件が6件に1件という数字は、ここを設計しなければ連続化は起きないことを示しています。
今すぐ着手できる1つを挙げるなら、自社の買収基準を1枚に書き出してみることです。テーマ、規模、PMI難易度、そして「これがあれば買う」という尖った基準。これが書けない状態では、候補企業リストを100社作っても「どれも決め手に欠ける」という結論に戻ります。
本記事で扱った4つの型と国内事例を、投影資料つきで通して見たい方は、ウェビナーのアーカイブをご覧ください。【アーカイブ配信】スタートアップのロールアップ戦略の実態(約51分・無料)では、ロールアップが注目される背景から、戦略の全体像、国内事例、案件ソーシング、意思決定のポイントまでを扱っています。
自社のM&A戦略を連続買収前提で再設計したい方、1件目のPMIを2件目以降の資産に変えたいとお考えの方は、ISSUEのM&Aアドバイザリーにご相談ください。戦略テーマの設定から買収基準の策定、候補先スクリーニング、PMI伴走まで一気通貫でご支援します。
参考文献
本記事の実務論点の整理にあたっては、下記を参照しました。
- 日本バイアウト研究所編『続・事業承継とバイアウト ロールアップ編』中央経済社
- 木俣貴光『企業買収の実務プロセス』中央経済社
- 宮崎淳平『会社売却とバイアウト実務のすべて』
- JAFCO「ロールアップスタートアップを取り巻く市場環境とゲームルールの現状整理」
- グロービス経営大学院「Management Insights ロールアップM&A戦略」
- 中小企業庁「事業承継・M&Aに関する現状分析と今後の取組の方向性について」
- 東京証券取引所「グロース市場の上場維持基準の見直し等の概要」
- 日本経済新聞「東証、グロース市場の上場維持基準厳しく 時価総額100億円に」(2025年4月)
- 中小企業基盤整備機構「100億宣言」株式会社小野写真館(売上高・従業員数・成長目標・PMI体制)
- 小野写真館グループ「M&A戦略/これまでのM&A事例」
- 武ダGEAD株式会社・武ダ技建創株式会社 コーポレートサイト(グループ構成・成長発展型M&A)
- ヨシムラ・フード・ホールディングス「事業概要」および中期経営計画(ロールアップ戦略/ニッチ戦略の区分、6つの支援機能、ホタテ加工のロールアップ)
- 各社コーポレートサイトおよびIR資料(newmo、GENDA)
