
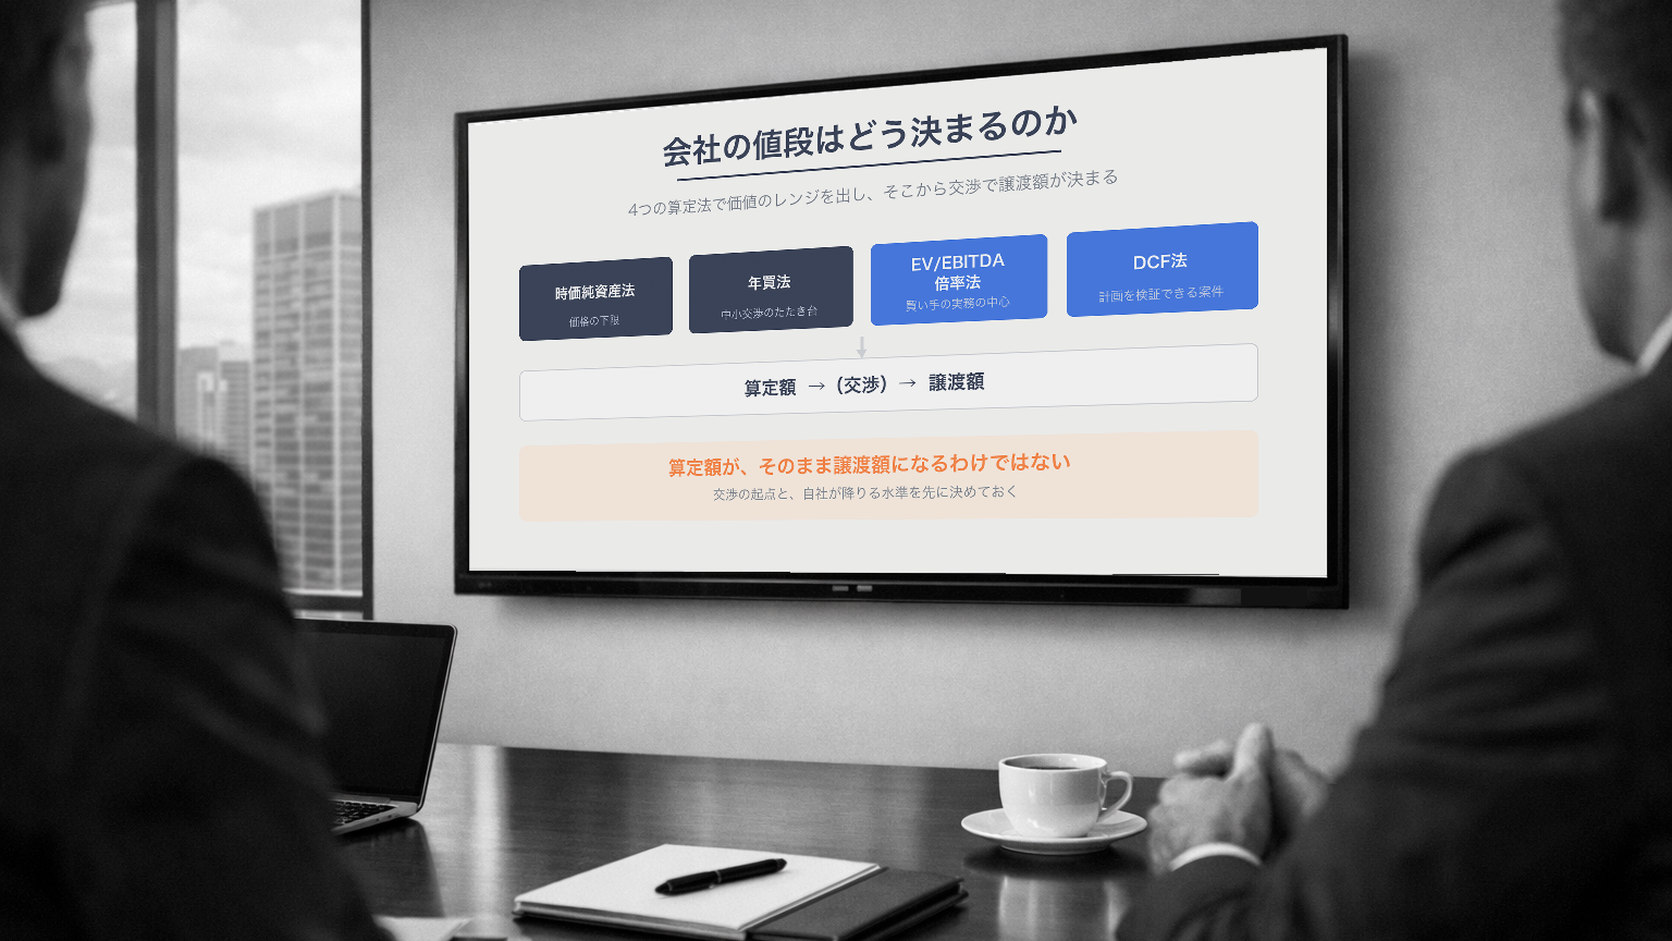
買収候補のIMに書かれた希望価格が、自社の試算より2割高い。役員会では「この価格は妥当なのか」と問われる。しかし「妥当」の基準を社内で持っていなければ、答えようがありません。
会社の値段は、ひとつの計算式では決まりません。 実務で使われる算定法は大きく4つあり、どれを使うかで結果は変わります。また、算定額がそのまま譲渡額になるわけではありません。
本記事の要点は3つです。第一に、4つの算定法(時価純資産法・年買法・EV/EBITDA倍率法・DCF法)はそれぞれ異なる前提に立っており、案件の性質で使い分けること。第二に、非上場企業では上場企業の倍率をそのまま当てられず、規模やオーナー依存の差を事業計画と割引率の側で織り込むこと。非流動性ディスカウントは非上場株式の評価で20〜30%行われることがあり(中小M&Aガイドラインは30%程度を挙げています)、支配権を取得するM&Aでは適用しないことが多くあります。第三に、買収価格からスタンドアロン価値を引いた差額は、PMIで回収すべき金額として自社に残る、ということです。
本記事では、4つの算定法の使い分け、実際に使われる業種別の倍率、そして買い手が価格の上限をどう決めるかを扱います。M&A全体の流れはM&Aの進め方|検討からPMIまで8つのフェーズと判断軸をご覧ください。
目次
算定額は、譲渡額ではない
中小企業庁の「中小M&Aガイドライン」は、バリュエーションについて次のように述べています。算出された金額が必ずそのまま譲渡額となるわけではなく、交渉等の結果、当事者同士が最終的に合意した金額が譲渡額となる。
バリュエーションの結果は、交渉の起点と、自社が交渉から降りる水準を決める根拠として使います。 算定額を価格そのものと受け取ると、算定結果が出た時点で議論が終わってしまい、「いくらまでなら出せるか」という本来の問いが立ちません。
買い手にとっての実務上の順序は次のとおりです。
- 複数の手法で価値のレンジを出す
- シナジーを織り込める範囲を決める
- 上限価格(ウォークアウェイライン)を決める
- そのうえで交渉に入る
上限価格は、個別の案件を検討し始める前に決めておきます。 案件が動き出してから基準を決めると、目の前の案件の提示価格がそのまま上限になります。
4つの算定法
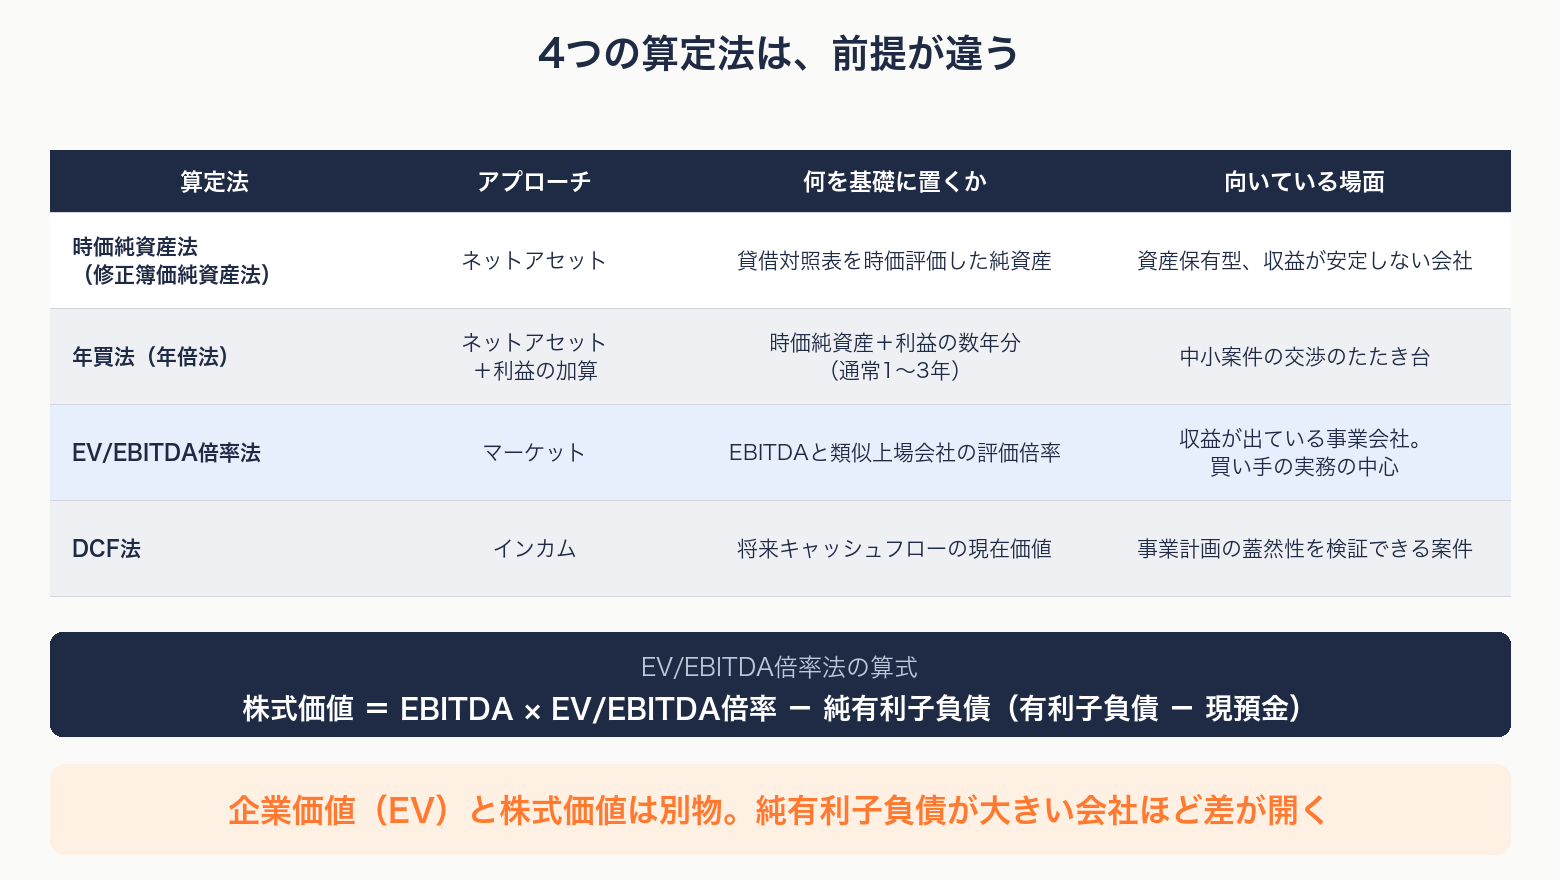
バリュエーションの手法は、大きく3つのアプローチに分かれます。純資産を基礎とするネットアセット・アプローチ(コストアプローチ)、市場の取引水準を基礎とするマーケット・アプローチ、将来キャッシュフローを基礎とするインカム・アプローチです。
中小M&Aガイドラインは、中小M&Aで用いられる主な手法として簿価純資産法・時価純資産法・類似会社比較法(マルチプル法)の3つを挙げ、純資産に数年分の利益を加える算定を参考として示しています。本記事では、これにインカム・アプローチのDCF法を加えた次の4つを扱います。
| 算定法 | アプローチ | 何を基礎に置くか | 向いている場面 |
|---|---|---|---|
| 時価純資産法(修正簿価純資産法) | ネットアセット | 貸借対照表を時価評価した純資産 | 資産保有型、収益が安定しない会社 |
| 年買法(年倍法) | ネットアセット+利益の加算 | 時価純資産+利益の数年分 | 中小案件の交渉のたたき台 |
| EV/EBITDA倍率法 | マーケット | EBITDAと類似上場会社の評価倍率 | 収益が出ている事業会社。買い手の実務の中心 |
| DCF法 | インカム | 将来キャッシュフローの現在価値 | 事業計画の蓋然性を検証できる案件 |
時価純資産法
貸借対照表の資産・負債を時価評価し、簿外資産・負債(保険の解約返戻金や退職給付債務など)も時価評価して算定した純資産を株式価値とする手法です。帳簿上の純資産をそのまま使う簿価純資産法もありますが、簿価と時価が大きく乖離している場合や簿外資産・負債がある場合には、実態を表しません。
実務では、すべてを時価評価するのではなく、株式価値への影響が大きく、比較的時価が把握しやすい不動産や有価証券などの一部の資産・負債のみを時価評価する「修正簿価純資産法」を用いるケースが多くなります。
買い手から見ると、この金額が価格の下限になります。 収益力をまったく評価しない場合の価値であり、これを下回る価格は、売り手にとって受け入れにくい水準です。
年買法(年倍法)
時価純資産法または簿価純資産法で算定した純資産に、数年分の任意の利益を加算した金額を譲渡額とする考え方です。
加算対象とする利益の種類(税引後利益または経常利益など)と年数は、通常1年から3年の範囲で、事例ごとに交渉で決まります。
理論的な裏づけは弱い手法ですが、中小案件の交渉では実際に使われます。 売り手がこの考え方で価格を提示してきたら、「何年分を、どの利益で見ているのか」を分解して確認します。年数と利益の定義が違えば、同じ会社でも提示額は大きく変わります。
EV/EBITDA倍率法
対象会社に類似した上場会社の企業価値(EV)と財務指標から算定した評価倍率をもとに、対象会社の株式価値を算定する手法です。中小M&Aガイドラインでは類似会社比較法(マルチプル法)と呼ばれ、評価倍率の指標にはEBIT・EBITDA・PERなどがあります。中小M&Aでは、EBITDAを使うEV/EBITDA倍率法が多く用いられます。
株式価値 = EBITDA × EV/EBITDA倍率 - 純有利子負債(有利子負債 - 現預金)
EBITDAは、簡易的に「営業利益+減価償却費」で算定するケースが多く、償却前利益とも呼ばれます。EV/EBITDA倍率は、買収額をEBITDAの何年分で回収できるかを示す指標です。比較的客観性の高い手法ですが、どの上場会社を類似会社として選ぶかで倍率は大きく変わります。 選定理由を社内で説明できるようにしておきます。
この手法では、次の2点を確認します。
- 株式価値と企業価値は別物です。 上の式のとおり、算定されたEVから純有利子負債を引いたものが株式価値です。純有利子負債が大きい会社では、EVが同じでも株式価値は大きく下がります。リース債務・退職給付債務・未払法人税など、有利子負債に準じる項目をどこまで差し引くかも、株式価値を動かす交渉論点になります。アドバイザリー報酬の算定基準額を企業価値と株式価値のどちらに置くかによっても、支払額が変わります
- EBITDAの水準そのものを検証する必要があります。 提示されたEBITDAが一過性の損益を含んでいれば、倍率が適正でも価格は過大になります
DCF法
事業計画から将来キャッシュフローを見積もり、資本コストで割り引いて現在価値を求める手法です。
DCF法の結果は、事業計画の蓋然性で決まります。 売り手が提示する計画をそのまま使えば、どのような価格でも正当化できてしまいます。DCF法を使う場合は、計画の前提(成長率、価格、数量、原価率)を自社で検証し、複数のシナリオで幅を出してください。
なお、スタートアップの買収では、直近ラウンドの株価と買い手側の評価(DCF・マルチプル)が大きく乖離することが常態です。 売り手の期待値がどこから来ているのかを理解したうえで、自社の価格規律を持つ必要があります。
実際に使われる倍率の目安
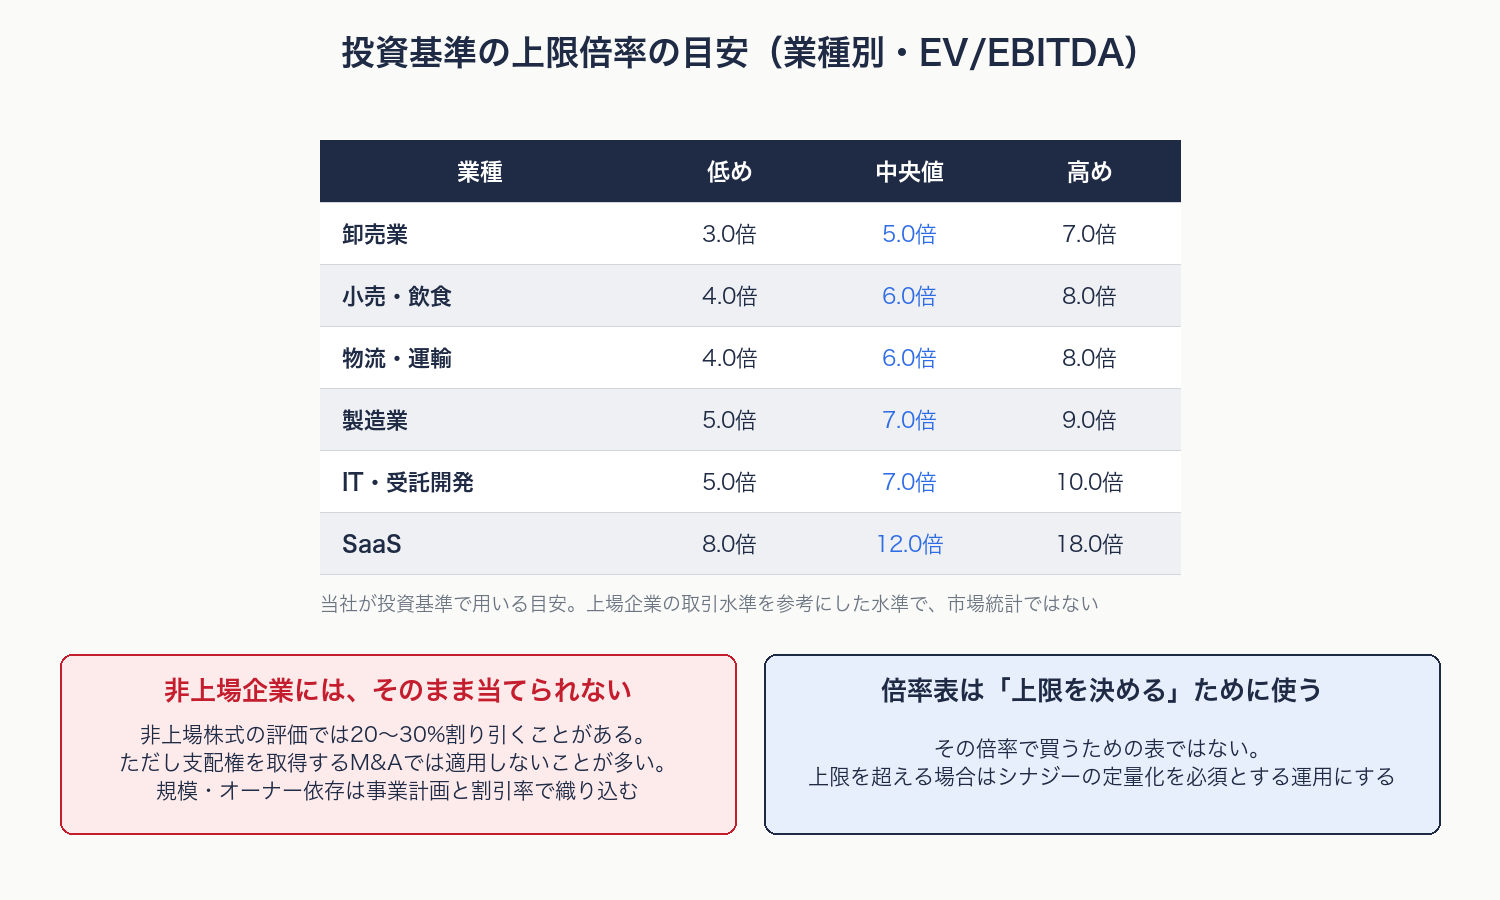
当社が買い手の投資基準で上限倍率の目安として用いている、業種別のEV/EBITDA倍率は次のとおりです。上場企業の取引水準を参考にした水準で、市場統計ではありません。実際の案件では、類似上場会社を選んでその時点の倍率を算出し、この目安と照らし合わせます。
| 業種 | 低め | 中央値 | 高め |
|---|---|---|---|
| 卸売業 | 3.0倍 | 5.0倍 | 7.0倍 |
| 小売・飲食 | 4.0倍 | 6.0倍 | 8.0倍 |
| 物流・運輸 | 4.0倍 | 6.0倍 | 8.0倍 |
| 製造業 | 5.0倍 | 7.0倍 | 9.0倍 |
| IT・受託開発 | 5.0倍 | 7.0倍 | 10.0倍 |
| SaaS | 8.0倍 | 12.0倍 | 18.0倍 |
非上場企業には、そのまま当てられない
上場企業の倍率を非上場企業にそのまま適用することはできません。 非上場企業は上場企業より規模が小さく、収益がオーナー個人に依存していることも多いためです。
株式の流動性が低い分を割り引く非流動性ディスカウントについて、中小M&Aガイドラインは30%程度を織り込むケースがあるとしています。実務でも、非上場株式の評価では20〜30%のディスカウントを行うことがあります。ただし、支配権を取得するM&Aでは、非流動性ディスカウントを適用しないことが多くあります。 支配株主になれば、非上場企業であっても将来その会社を再び売却しやすいためです。
規模とオーナー依存は流動性とは別の論点で、事業計画の収益見通しと割引率の側で織り込みます。
オーナー依存が特に効きます。売上の大半が創業者個人の人脈で成り立っている会社は、オーナーが退任した後の収益が読めません。この場合、オーナー退任後の収益見通しを保守的に置くか、キーマン条項で手当てするかのどちらかになります。
倍率を社内の基準にするときの注意
倍率表は価格の上限を決めるために使います。 表の倍率を、そのまま提示価格の根拠にはしません。
投資基準に落とすときは、「業種ごとの上限倍率を定め、これを超える場合はシナジーの定量化を必須とする」という形にします。上限を超える提示をするなら、超えた分を何で回収するのかを数字で示す、という運用です。
上限倍率と並べて、次の基準も投資基準に入れておきます。
- IRRハードル:自社のWACCに一定のスプレッドを上乗せした水準
- 回収年数:全社一律の上限年数
- 見送り条件:上限倍率を超えた時点で降りる、DDで一定額を超える簿外債務が判明したら降りる、キーマンの継続勤務が確約できなければ降りる
見送り条件を案件の前に決めておかなければ、上限倍率は交渉の途中で必ず引き上げられます。
買い手の価格は、3つの要素でできている
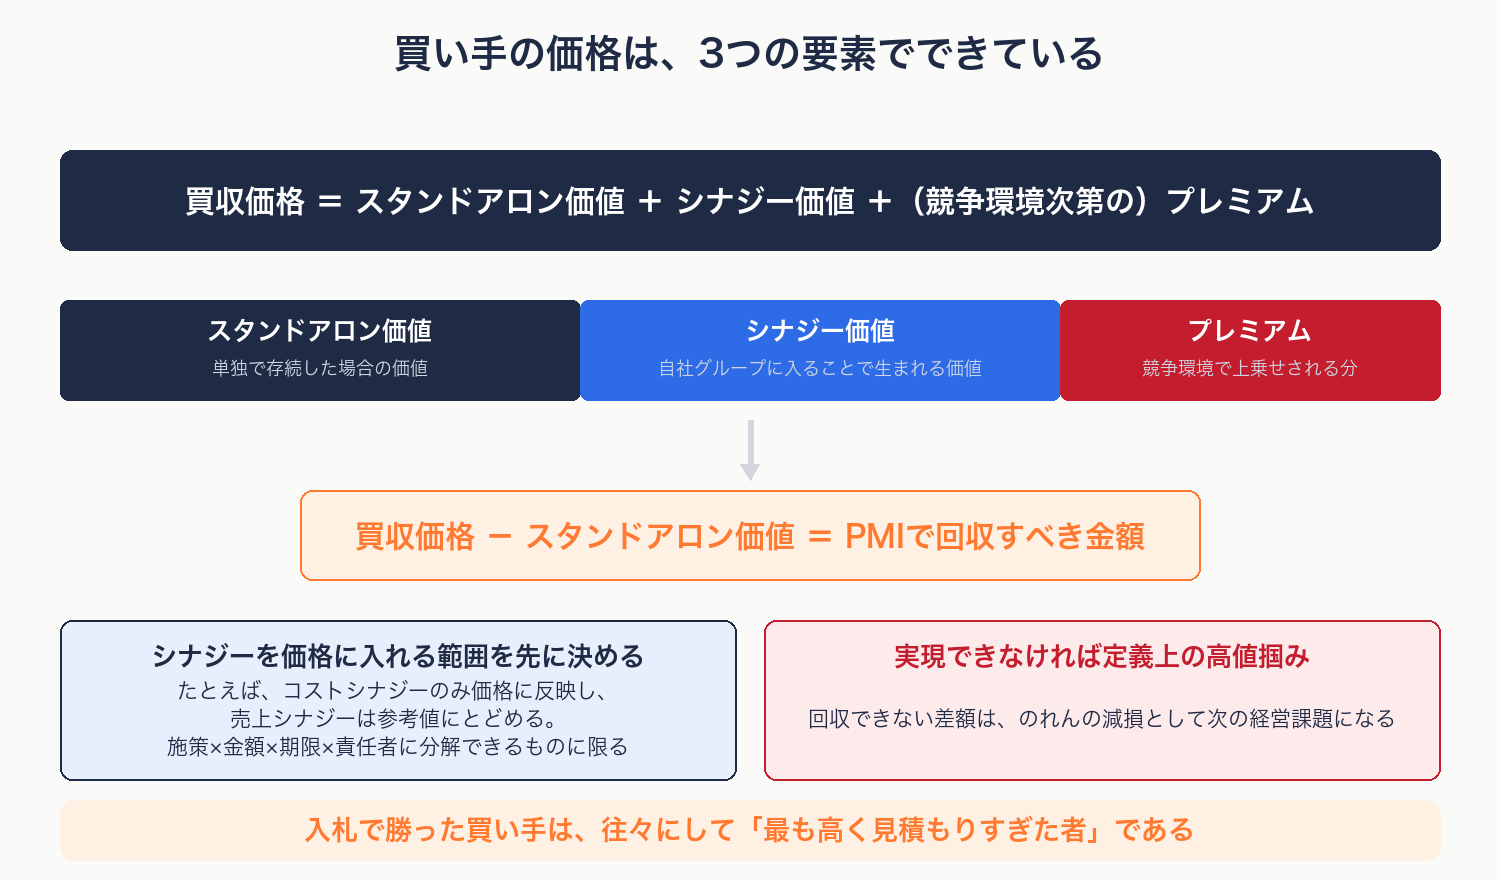
ここまでは「対象会社そのものの価値」の話でした。実際の買収価格は、そこに2つの要素が乗ります。
買収価格 = スタンドアロン価値 + シナジー価値 +(競争環境次第の)プレミアム
- スタンドアロン価値 — 対象会社が単独で存続した場合の価値。前章までの算定法で出す水準
- シナジー価値 — 自社グループに入ることで生まれる追加価値。コストシナジーと売上シナジーがある
- プレミアム — 競争環境によって上乗せされる分。入札になれば上がり、相対交渉なら小さくなる
式を移項すると、スタンドアロン価値を超えて支払う金額が求まります。
買収価格 - スタンドアロン価値 = PMIで回収すべき金額
シナジーを実現できなければ、その差額は定義上の高値掴みです。 その結果、のれんの減損につながり、次の経営課題になります。
シナジーを価格に入れる範囲を、先に決める
シナジーの定量化は、価格規律が最も崩れやすい場所です。そのため、案件が来る前に、価格に織り込んでよいシナジーの範囲と責任の所在を決めておきます。
実務的な線引きの例は次のとおりです。
- コストシナジーのみ価格に反映可。売上シナジーは参考値とする
- 反映するシナジーは、施策・金額・期限・責任者の4点に分解できるものに限る
- 分解できないシナジーは、金額を入れない
売上シナジーは、相手の顧客に自社商品を売る、という形で語られることが多く、実現時期も金額も読みにくいものです。ここを価格に入れると、回収できない差額がそのまま残ります。
競争環境が価格を押し上げる構造
プレミアムは、案件の入手経路で決まります。
仲介経由の案件は、複数の買い手候補に同時打診されるのが通常です。入札構造に入った時点で価格競争になり、勝った買い手は往々にして「最も高く見積もりすぎた者」になります。 一方、自社起点で直接アプローチした案件は、競合不在で交渉できます。
取得価格を抑えるには、他の買い手候補がいない案件を自社で見つけるのが最も確実です。 持ち込み案件の見極め方はM&Aの持ち込み案件|5分で見送りを判断する3段階ゲートにまとめています。
EBITDAの水準そのものを検証する
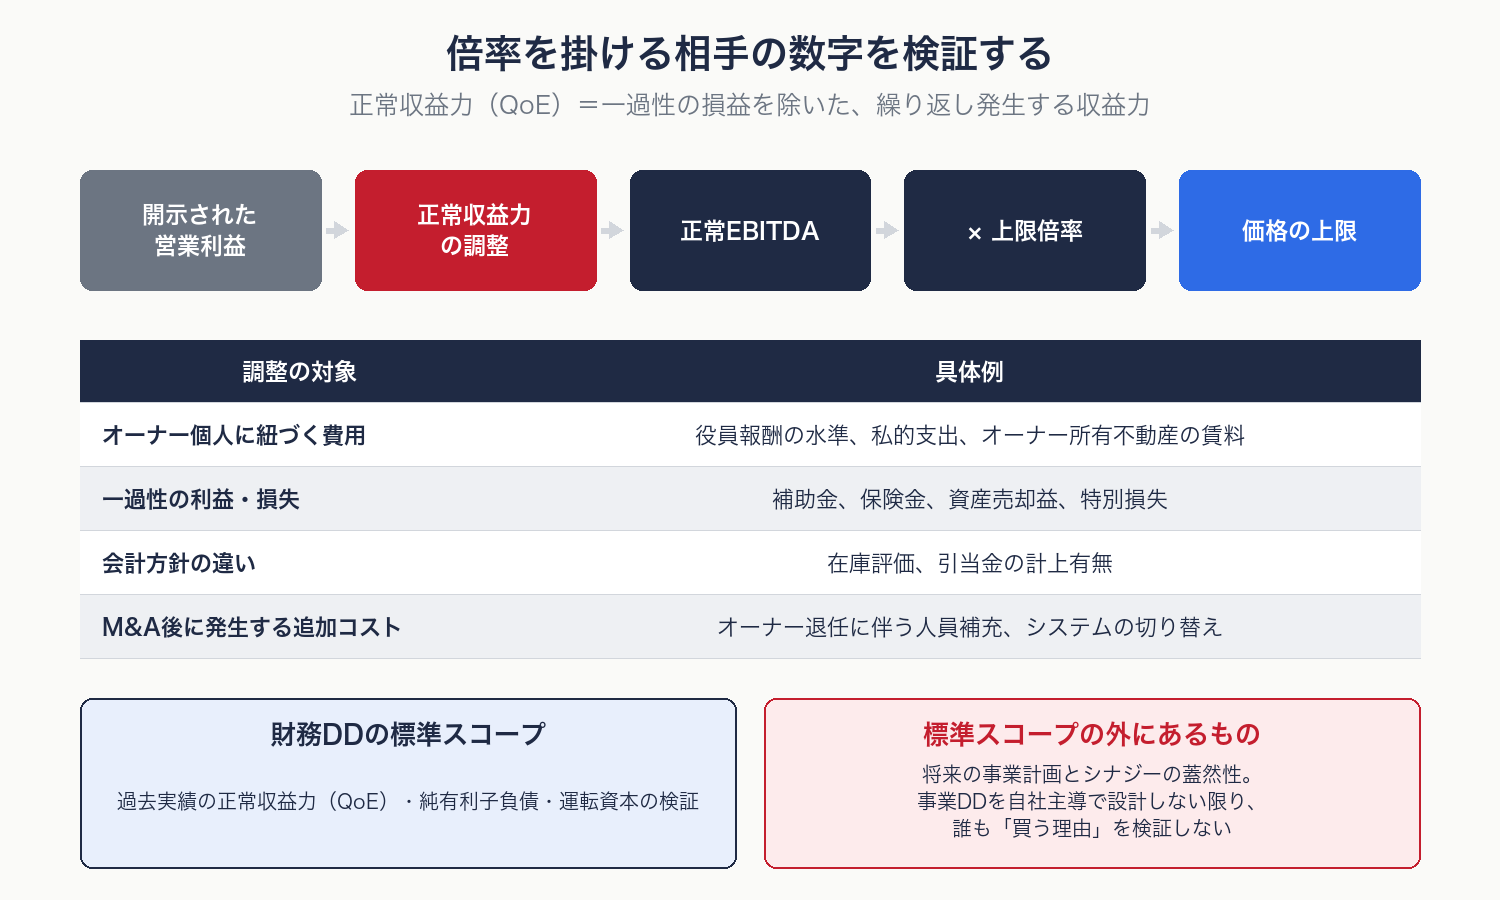
倍率が適正でも、掛ける相手の数字が間違っていれば価格は実態から離れます。
財務DDのスコープは通常、過去実績の正常収益力(QoE:Quality of Earnings)、純有利子負債、運転資本の検証です。正常収益力とは、一過性の損益を除いた、繰り返し発生する収益力を指します。これが買収価格の基礎になります。
検証で典型的に出てくる調整項目は次のようなものです。
- オーナー個人に紐づく費用(役員報酬の水準、私的支出、オーナー所有不動産の賃料)
- 一過性の利益・損失(補助金、保険金、資産売却益、特別損失)
- 会計方針の違いによる影響(在庫評価、引当金の計上有無)
- M&A後に発生する追加コスト(オーナー退任に伴う人員補充、システムの切り替え)
この調整を行わないままEBITDAに倍率を掛けると、正常収益力ではない数字に価格がつきます。
なお、将来の事業計画やシナジーの蓋然性は、財務DDの標準スコープの外にあります。 事業DDを自社主導で設計しない限り、「買う理由」を誰も検証しないままディールが進みます。会計士・弁護士が検出するのはリスク(ディールブレーカーと価格調整要因)であり、買う理由の検証は発注者にしかできません。
のれん償却後の利益への影響を、買収前に試算する
価格の議論は、会計への影響とセットで役員会に上がります。
日本基準では、のれんは20年以内のその効果の及ぶ期間にわたって規則的に償却します。 そして企業会計基準諮問会議は2026年7月、のれんを一定期間で償却するという基本的な枠組みを変更せず、非償却(選択制)の導入をASBJに提言しないことで合意しました。当面は、定期償却が続く前提で試算するのが妥当です。
買い手の実務としては、投資基準の中に次の手順を組み込んでおきます。
- のれん償却後の営業利益への影響を、買収後5年分まで試算する
- 上限倍率を超える価格を検討する場合は、その試算を必須の添付資料とする
上場企業の稟議では、価格の妥当性と会計への影響はセットで問われます。価格だけを説明して会計影響を示さない上申資料は、役員会で止まります。
取締役の責任の面でも、価格の根拠と決定の過程を残しておくことが要ります。最高裁は、算定額を上回る価格で子会社株式を取得した取締役の判断について、決定の過程と内容に著しく不合理な点がない限り、善管注意義務違反にはならないと判示しています(最高裁平成22年7月15日判決)。算定書、上限倍率を超えた理由、シナジーの分解を稟議に添付しておくことが、その過程の記録になります。
よくある質問
EV/EBITDA倍率は何倍が妥当ですか
業種と会社の状態で変わるため、一律の数字はありません。当社が上限倍率の目安として用いている水準は、卸売業で中央値5.0倍、小売・飲食と物流・運輸で6.0倍、製造業とIT・受託開発で7.0倍、SaaSで12.0倍あたりです。非上場の中小企業に当てるときは、規模とオーナー依存の差を事業計画と割引率の側で織り込みます。非流動性ディスカウントは、非上場株式の評価で20〜30%行われることがあり、中小M&Aガイドラインも30%程度を挙げていますが、支配権を取得するM&Aでは適用しないことが多くあります。実務では、妥当な倍率を1つに絞るより先に上限倍率を決め、それを超える場合はシナジーの定量化を必須とします。
企業価値と株式価値はどう違いますか
EV/EBITDA倍率法では、EBITDAに倍率を掛けて算定されるのが企業価値(EV)で、そこから純有利子負債(有利子負債-現預金)を引いたものが株式価値です。株式譲渡の対価になるのは株式価値のほうです。純有利子負債が大きい会社では、EVが同じでも株式価値は大きく下がります。アドバイザリー報酬の算定基準額を株式価値・企業価値・移動総資産のどれに置くかによっても、支払額が変わります。詳細はM&Aアドバイザリー契約の注意点|報酬体系と8つの条項で扱っています。
年買法で提示された価格には、どう対応すればよいですか
「時価純資産にいくらの利益を何年分足しているか」を分解して確認してください。加算対象の利益の種類(税引後利益か経常利益か)と年数(通常1年から3年)はいずれも交渉で決まるもので、理論的に固定された数字ではありません。そのうえで、自社はEV/EBITDA倍率法など別の手法でレンジを出し、2つの結果を並べて交渉します。年買法の提示額をそのまま起点にすると、交渉の土俵が相手の前提で固定されます。
シナジーはどこまで価格に織り込んでよいですか
施策・金額・期限・責任者の4点に分解できるものに限る、という線引きが実務的です。たとえば、コストシナジーのみ価格に反映し、売上シナジーは参考値にとどめるという線引きがあります。買収価格からスタンドアロン価値を引いた差額は、PMIで回収すべき金額として自社に残ります。実現できなければ定義上の高値掴みとなり、のれんの減損につながります。
DCF法は使わなくてよいですか
案件の性質によります。事業計画の蓋然性を自社で検証できる案件、特に投資額が大きく回収期間が長い案件では有効です。一方で、売り手が提示した計画をそのまま使えばどのような価格でも正当化できてしまうため、前提(成長率、価格、数量、原価率)を自社で置き換え、複数シナリオで幅を出すことが前提になります。中小案件では、EV/EBITDA倍率法と時価純資産法でレンジを出し、DCFは検証用に置く運用が現実的です。
まとめ
- 算定額は譲渡額ではない。 バリュエーションの結果は、交渉の起点と、自社が降りる水準を決める根拠として使う
- 4つの算定法は前提が違う。 時価純資産法(価格の下限)、年買法(中小交渉のたたき台)、EV/EBITDA倍率法(買い手の実務の中心)、DCF法(計画を検証できる案件)
- 上場企業の倍率を非上場にそのまま当てない。 非流動性ディスカウントは非上場株式の評価で20〜30%(ガイドラインは30%程度)だが、支配権を取得するM&Aでは適用しないことが多い。規模・オーナー依存の差は事業計画と割引率で織り込む
- 買収価格 = スタンドアロン価値 + シナジー価値 + プレミアム。 買収価格からスタンドアロン価値を引いた差額は、PMIで回収すべき金額として残る
- 価格に入れるシナジーは、施策・金額・期限・責任者に分解できるものに限る。 分解できないものは金額を入れない
- 倍率を掛ける相手の数字を検証する。 正常収益力(QoE)の調整をしないままのEBITDAに倍率を掛けると、価格を誤る
- のれん償却後の営業利益への影響を、買収後5年分まで試算する。 日本基準の定期償却は当面維持される見通しで、影響は最長20年続く
参考資料・関連コンテンツ
正常収益力の調整と、買い手が自ら検証すべき論点は下記にまとめています。
- 資料ダウンロード:失敗しないビジネスDD 〜買収前に買い手が確認すべきこと〜
- 個別のご相談:お問い合わせ
本記事の出典
本記事の実務論点の整理にあたっては、下記を参照しました。
- 中小企業庁「中小M&Aガイドライン(第3版)」参考資料2「中小M&Aの譲渡額の算定方法」(2024年8月30日改訂)。3手法(簿価純資産法・時価純資産法・類似会社比較法)の定義、純資産に利益を加算する場合の年数、EV/EBITDA倍率法の算式、非流動性ディスカウント30%程度の記述は同資料による
- 日本公認会計士協会 経営研究調査会研究報告第32号「企業価値評価ガイドライン」(3つのアプローチの区分、DCF法)
- 企業会計基準第21号「企業結合に関する会計基準」(のれんの償却期間)
- 企業会計基準諮問会議 第57回(2026年7月27日)「テーマ提言について」(のれんの会計処理)
- 最高裁判所第一小法廷 平成22年7月15日判決(取締役の経営判断と善管注意義務)
- 木俣貴光『企業買収の実務プロセス(第2版)』中央経済社、2017年(3つのアプローチと時価純資産法、非流動性ディスカウント、買い手の上限価格、オークションを避ける相対取引、正常収益力の評価への反映、シナジーの実現可能性の見積もり、成功報酬の基準となる買収金額)
- 宮崎淳平『会社売却とバイアウト実務のすべて』日本実業出版社、2018年(類似会社比較法とコントロール・プレミアム、極端に高い倍率の扱い、コストシナジーの確実性、実質的EBITDAと正常収益力)
- プルータス・コンサルティング編『企業価値評価の実務Q&A(第4版)』中央経済社、2018年(非流動性ディスカウント30%程度の実務、WACCを投資のハードルレートとする考え方)
- マーバルパートナーズ編『M&Aを成功に導く ビジネスデューデリジェンスの実務(第3版)』中央経済社、2013年(スタンドアロンの価値にシナジーを積み上げて買い手の価値を出す方法、シナジーの過大計上による高値づかみ)
