
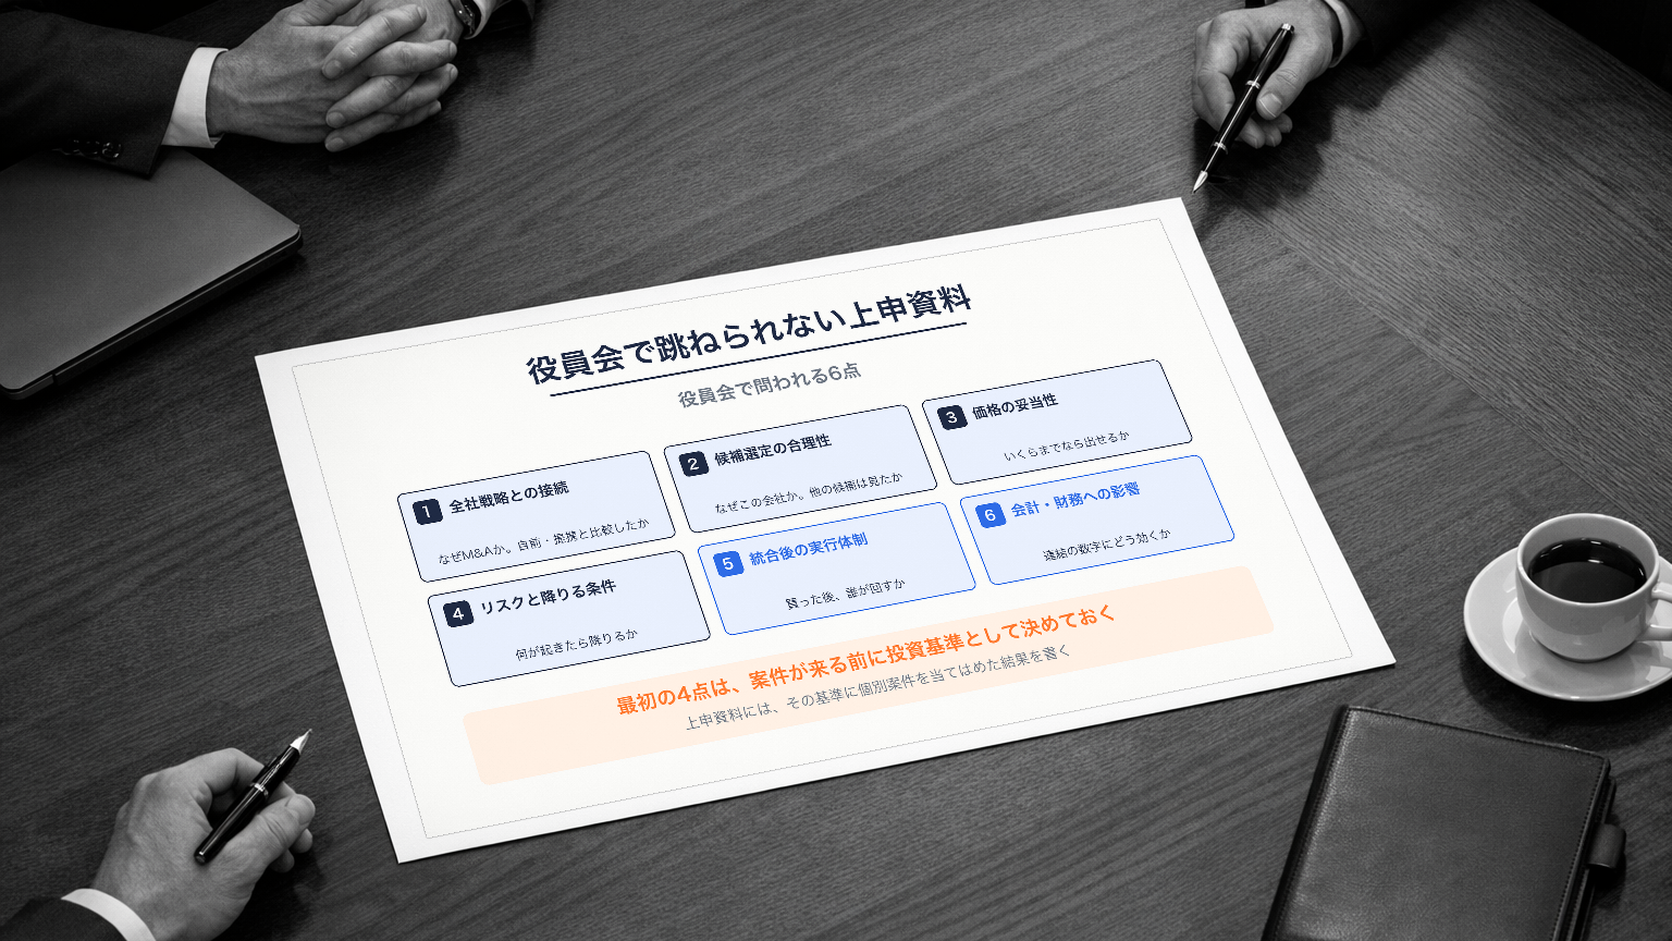
候補先が見つかり、DDの見積りも取ったところで、役員会から差し戻されることがあります。よくある理由は、「なぜこの会社なのか」「他の選択肢は検討したのか」「いくらまでなら出せるのか」に答えられないことです。持ち帰って次の役員会を待つあいだに、売り手が別の買い手と基本合意に進むこともあります。
上申資料が通らない原因の多くは、案件の前に決めておくべき投資領域と投資基準が決まっていないことにあります。 投資領域が定義されていなければ「なぜこの会社か」に答えられず、投資基準がなければ「いくらまでなら出せるか」に答えられません。
役員会で問われる論点は、おおむね6点に整理できます。全社戦略との接続、候補選定の合理性、価格の妥当性、リスクと降りる条件、統合後の実行体制、会計・財務への影響です。このうち最初の4点の答えは、案件が来る前に投資基準として決めておけます。上申資料には、その基準に個別案件を当てはめた結果を書きます。
本記事では、役員会で問われる6点それぞれについて、何を書き、その根拠をどこから持ってくるかを扱います。推進室の体制づくりはM&A推進室の立ち上げ方|体制・KPI・ガバナンス設計で扱っています。
目次
経営が決める範囲と、M&A部署が担う範囲
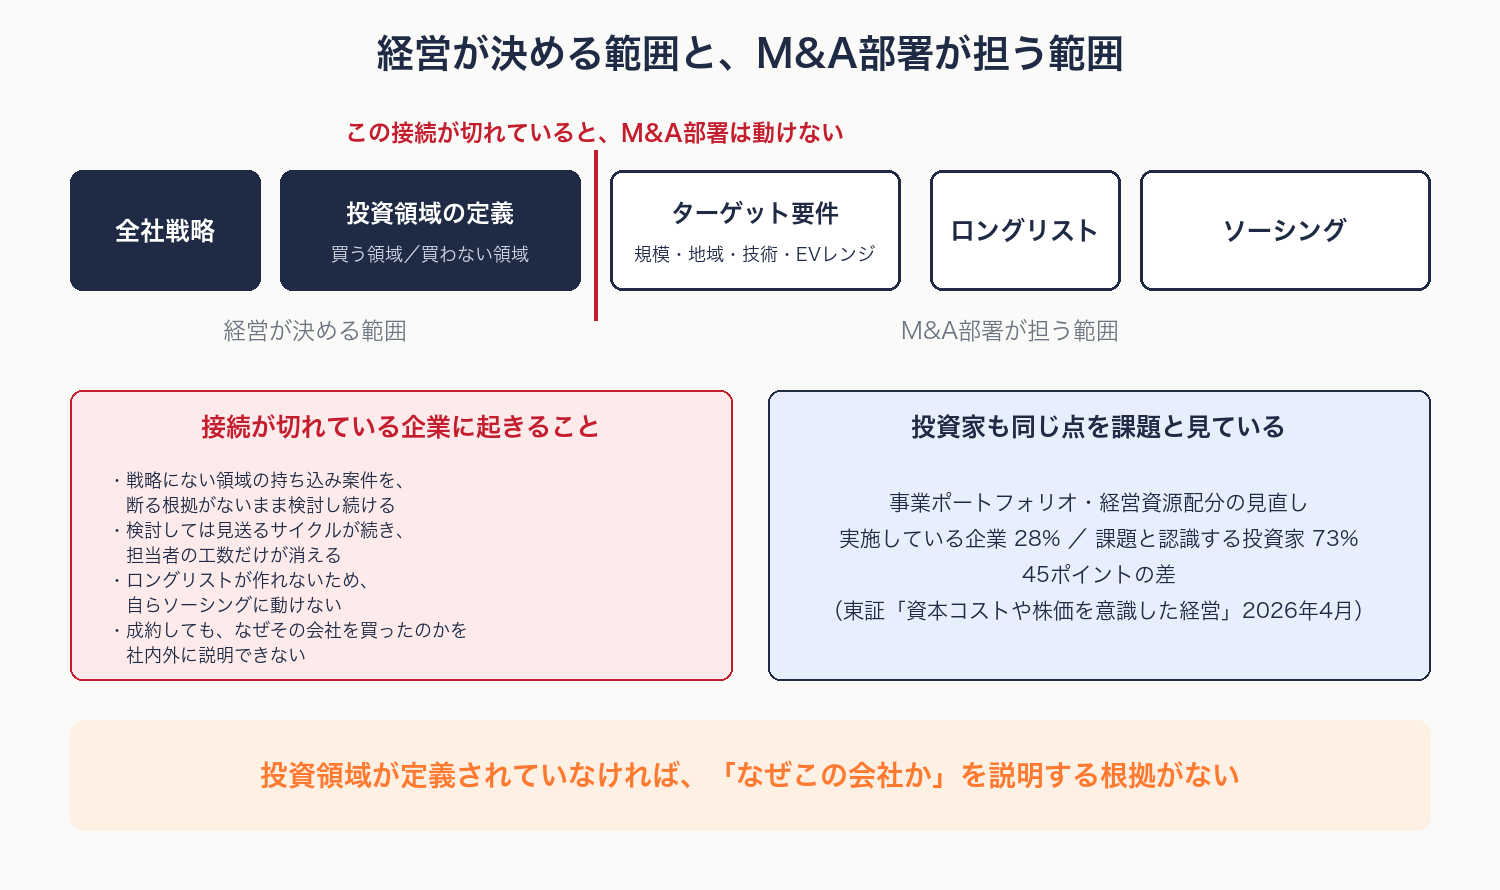
どの領域を、いくらまで、何のために買うか。これが全社戦略で定義されていなければ、M&A部署だけでは動けません。経営が決める範囲は「全社戦略」と「投資領域の定義(買う領域/買わない領域)」まで。M&A部署が担うのは、そこから先の「ターゲット要件」「ロングリスト」「ソーシング」です。
この接続が切れている企業では、次のことが起きます。
- 戦略にない領域の持ち込み案件を、断る根拠がないまま検討し続ける
- 検討しては見送るサイクルが続き、担当者の工数だけが消える
- ロングリストが作れないため、自らソーシングに動けない
- 成約しても、なぜその会社を買ったのかを社内外に説明できない
上申資料が差し戻される直接の原因は4つ目です。投資領域が定義されていなければ、「なぜこの会社を買うのか」を説明する根拠がありません。
投資家も同じ点を課題と見ている
東京証券取引所の資料によると、「事業ポートフォリオ・経営資源配分の見直し」を実施していると答えた企業は28%、課題と認識している投資家は73%です。両者には45ポイントの差があります。
機関投資家からは、個別の施策が示されていても、中長期の事業戦略や目指す事業ポートフォリオ、定量目標が整理されていないと、全体として何を目指しているのかが分かりにくく評価しづらい、という指摘が出ています。
役員会が「なぜこの会社か」を確認するのは、買収後に同じ説明を株主や投資家に求められるためでもあります。上申資料は社内の決裁文書ですが、買収を対外的に説明するときの下書きにもなります。
判断を歪める3つのメカニズム
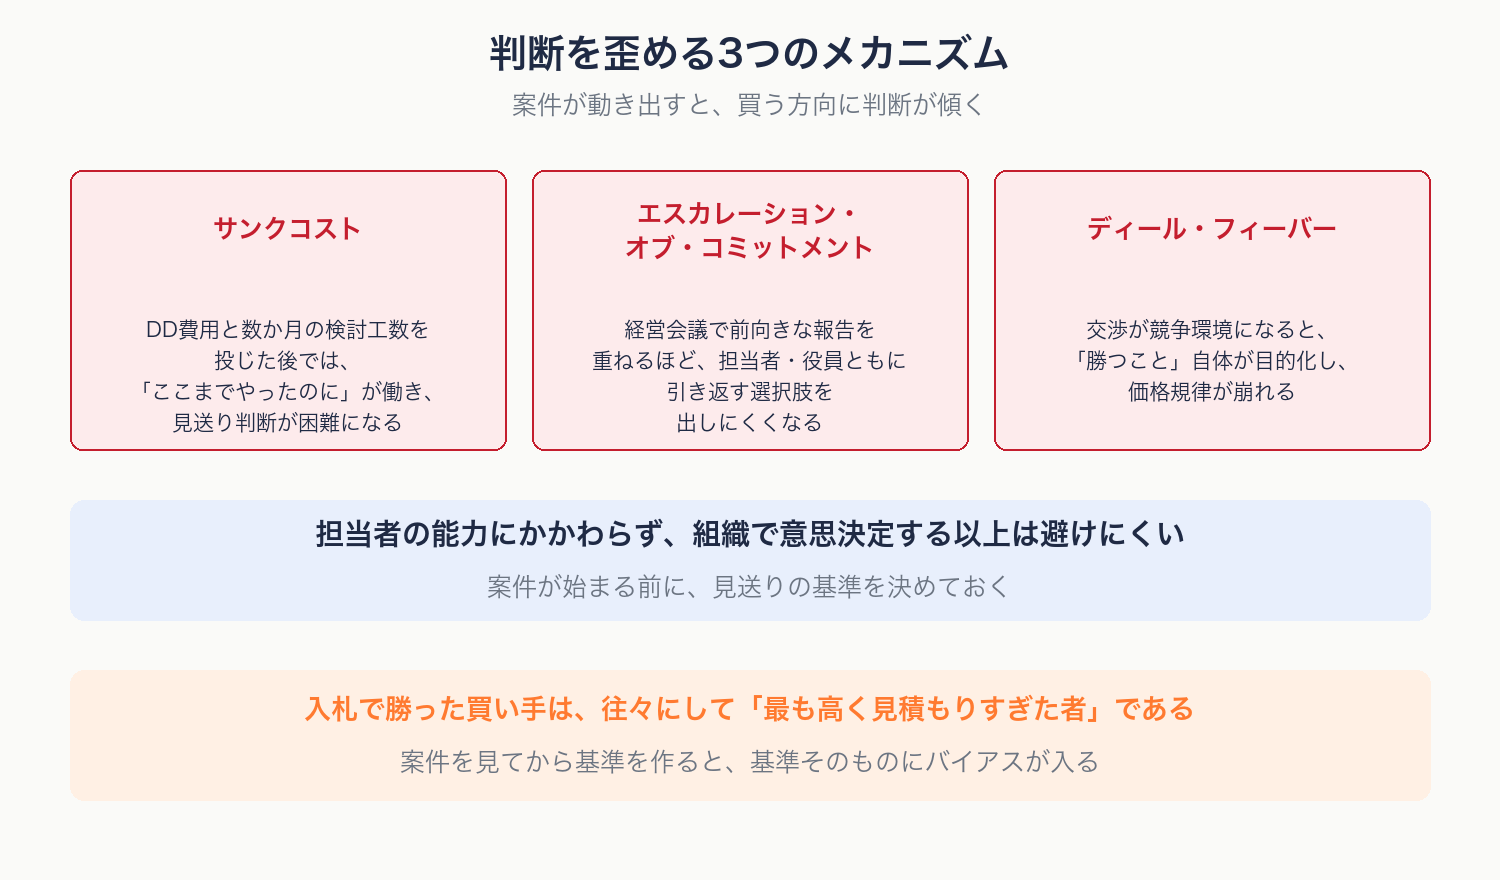
基準を案件の前に文書にしておく理由は、案件が動き出すと判断が買う方向に傾くからです。担当者の能力にかかわらず、組織で意思決定をする以上は避けにくいバイアスで、代表的なものが3つあります。いずれも案件が進むほど強く働き、渦中にいる本人ほど気づきにくいという共通点があります。
サンクコスト
DD費用を払い、数か月を検討に使った後では、「ここまでやったのに」という意識が働き、見送りを言い出しにくくなります。財務・税務・法務のDDを外部に依頼すれば、その費用は案件を見送っても戻りません。戻らない費用は、本来は続けるか降りるかの判断に入れるべきではありません。
実務では、DD費用の支出を承認する時点で「見送った場合も回収しない前提の費用である」と明記しておくと、後になって「費用をかけたから進める」という議論になりにくくなります。あわせて、DDの途中にも、重点検証項目の結果が出た時点で続行か見送りかを判断する場を設けておきます。
エスカレーション・オブ・コミットメント
経営会議で前向きな報告を重ねるほど、担当者も役員も引き返す選択肢を出しにくくなります。見送りを提案すると、それまでの報告を自ら否定することになり、担当者の評価や、案件を後押しした役員の立場にも影響するためです。
これを防ぐには、報告の形式そのものに見送りの判断を組み込みます。経営会議に報告するたびに、事前に決めたウォークアウェイラインの各条件について、現時点で該当しているかどうかを1枚で示します。案件を推進する担当とは別に、見送るべき理由を検討する役割を置く方法もあります。
ディール・フィーバー
他の買い手と競う入札になると、勝つこと自体が目的になり、事前に決めた価格の上限を超えやすくなります。入札で勝った買い手は、往々にして最も高く見積もりすぎた買い手でもあります。対象会社の価値を冷静に見積もった買い手ほど、高い価格には応じずに降りるためです。
入札に入る前に上限価格を決議しておき、上限を超えて入札する場合は改めて決議を取る、と規程で決めておくと、交渉の場で上限が少しずつ引き上げられることを防げます。
個人の注意で防ぐのは難しいため、案件が始まる前に、見送りの基準を決めておきます。 上申資料では、その基準に案件を当てはめた結果を示します。案件を見てから基準を作ると、基準そのものにバイアスが入ります。
案件の前に明文化しておく5項目
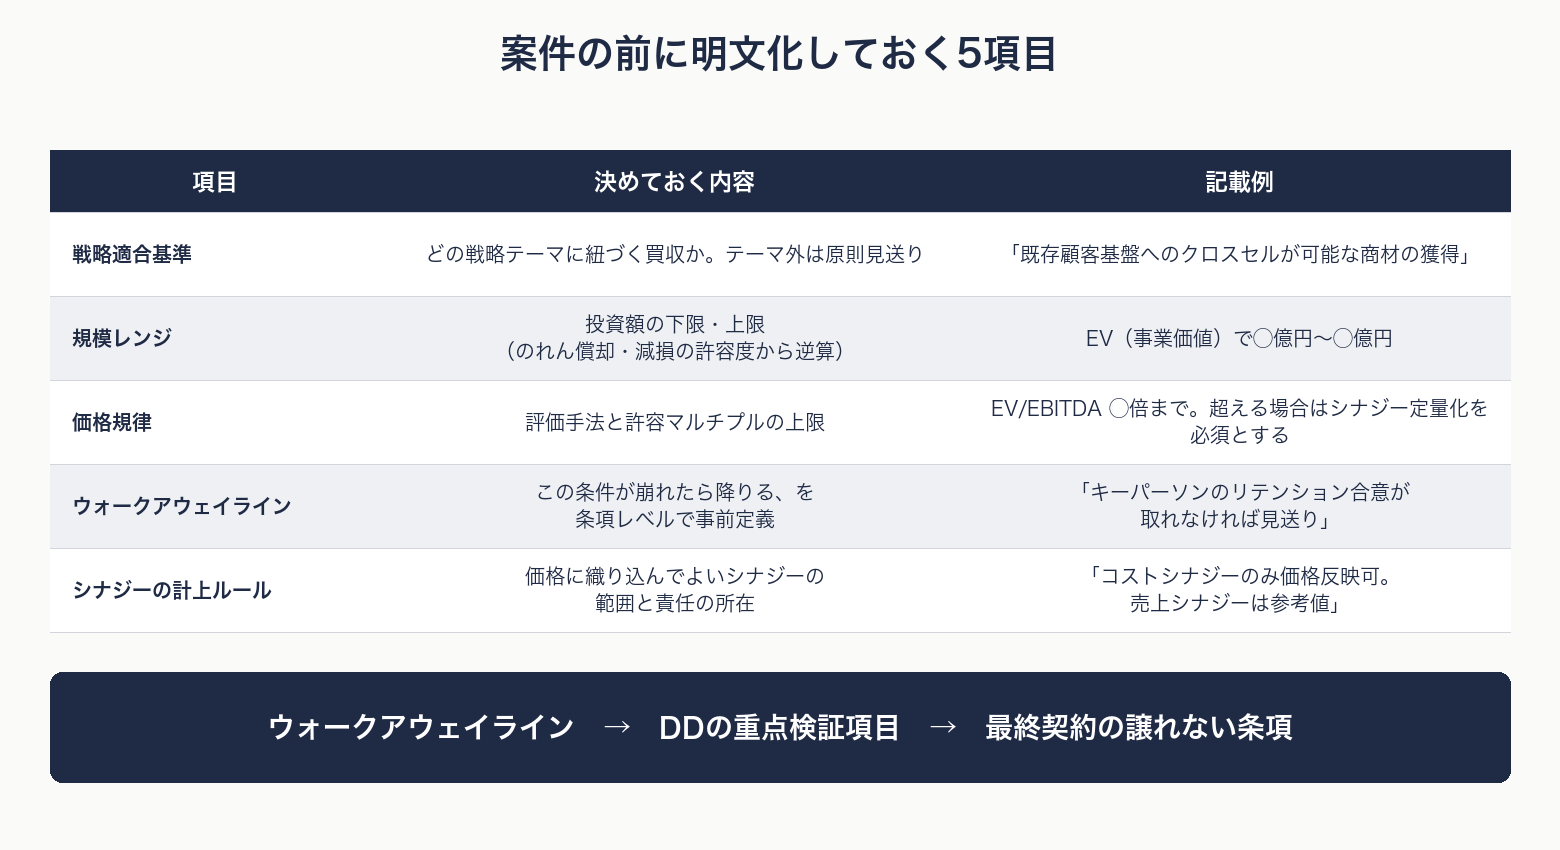
上申資料の骨格になるのは5つの項目で、いずれも案件が来る前に投資基準として文書化しておきます。案件が来てから決めると、その案件を通すための基準になりやすいためです。
戦略適合基準
どの戦略テーマに紐づく買収かを定めるものです。「既存顧客基盤へのクロスセルが可能な商材の獲得」のように、どの顧客に、どの商材を、どの地域で広げるのかが分かる粒度で書き、当てはまらない案件は原則として見送ります。「成長領域への投資」のような書き方では、ほとんどの案件が当てはまってしまい、見送りの根拠になりません。
上申資料では、対象会社がどの戦略テーマに該当するかを1文で示します。持ち込み案件の場合も、まずこの基準に当てはまるかを確認し、当てはまらなければ上申の対象にしません。
規模レンジ
投資額の下限と上限で、EV(事業価値)で「◯億円〜◯億円」と書きます。下限は、DDやPMIにかかる工数に見合わない小さな案件を検討から外すための線です。上限は、のれん償却と減損をどこまで許容できるかから逆算します。
たとえば、のれんが50億円の買収で償却期間を10年とすると、毎年5億円の償却費が営業利益を押し下げます(数字は説明のための仮置きです)。この負担を連結の利益計画が吸収できるかどうかで、1件あたりの上限が決まります。
価格規律
評価手法と、許容するマルチプルの上限を決めます。たとえば「EV/EBITDA ◯倍まで」とし、超える場合はシナジーの定量化を必須にします。手法を先に決めておくのは、案件ごとに都合のよい手法を選んで価格を正当化することを防ぐためです。
上申資料では、事前に決めた手法で算定した価値のレンジと提示予定価格を並べ、上限倍率との差を示します。上限を超える場合は、その差をどのシナジーで回収するかを、施策・金額・期限・責任者に分解して添えます。
ウォークアウェイライン
どの条件が崩れたら降りるかを、条項の水準で決めておくものです。「キーパーソンのリテンション合意が取れなければ見送り」「簿外債務が◯億円を超えたら撤退」のように、事実や数字で該当するかどうかを判定できる形で書きます。
「重大なリスクが判明した場合は見送る」という書き方では、何が重大かを案件の途中で議論することになります。その時点では、前述の3つのバイアスがすでに働いています。
シナジーの計上ルール
価格に織り込んでよいシナジーの範囲と、実現の責任者を決めます。「コストシナジーのみ価格に反映し、売上シナジーは参考値にとどめる」といった線引きです。拠点統合や調達の一本化といったコストシナジーは自社で実行を管理しやすい一方、売上シナジーは顧客の購買行動に左右され、見込みどおりに実現するかの不確実性が大きくなります。
責任者には、買収後にそのシナジーを実行する事業部門の責任者を充て、PMIの計画にも同じ数字を引き継ぎます。価格に入れたシナジーとPMIで追いかけるシナジーが別の数字になっていると、実現しなかったときに誰の責任かが曖昧になります。
ウォークアウェイラインを、DDと最終契約に引き継ぐ
5項目のうちウォークアウェイラインは、DDで重点的に検証する項目になり、最終契約で譲れない条項になります。
「キーパーソンの継続勤務が確約できなければ降りる」と決めたなら、DDでキーマンの意向を検証し、最終契約でキーマン条項として手当てする。資料の中でこの対応関係を示しておけば、役員会で「リスクへの対応は」と問われたときの答えになります。
スタートアップ買収では、評価ギャップを先に説明する
スタートアップの買収では、直近ラウンドの株価と買い手側の評価(DCF・マルチプル)が大きく乖離することが常態です。売り手の期待値がどこから来ているのかを理解したうえで、自社の価格規律を持つ必要があります。
上申資料では、この乖離を隠さず、「相手の希望価格はこの前提で出ている。自社はこの前提で評価した。差はこの要因である」と並べて書きます。
役員会で問われる6点と、資料に書くこと
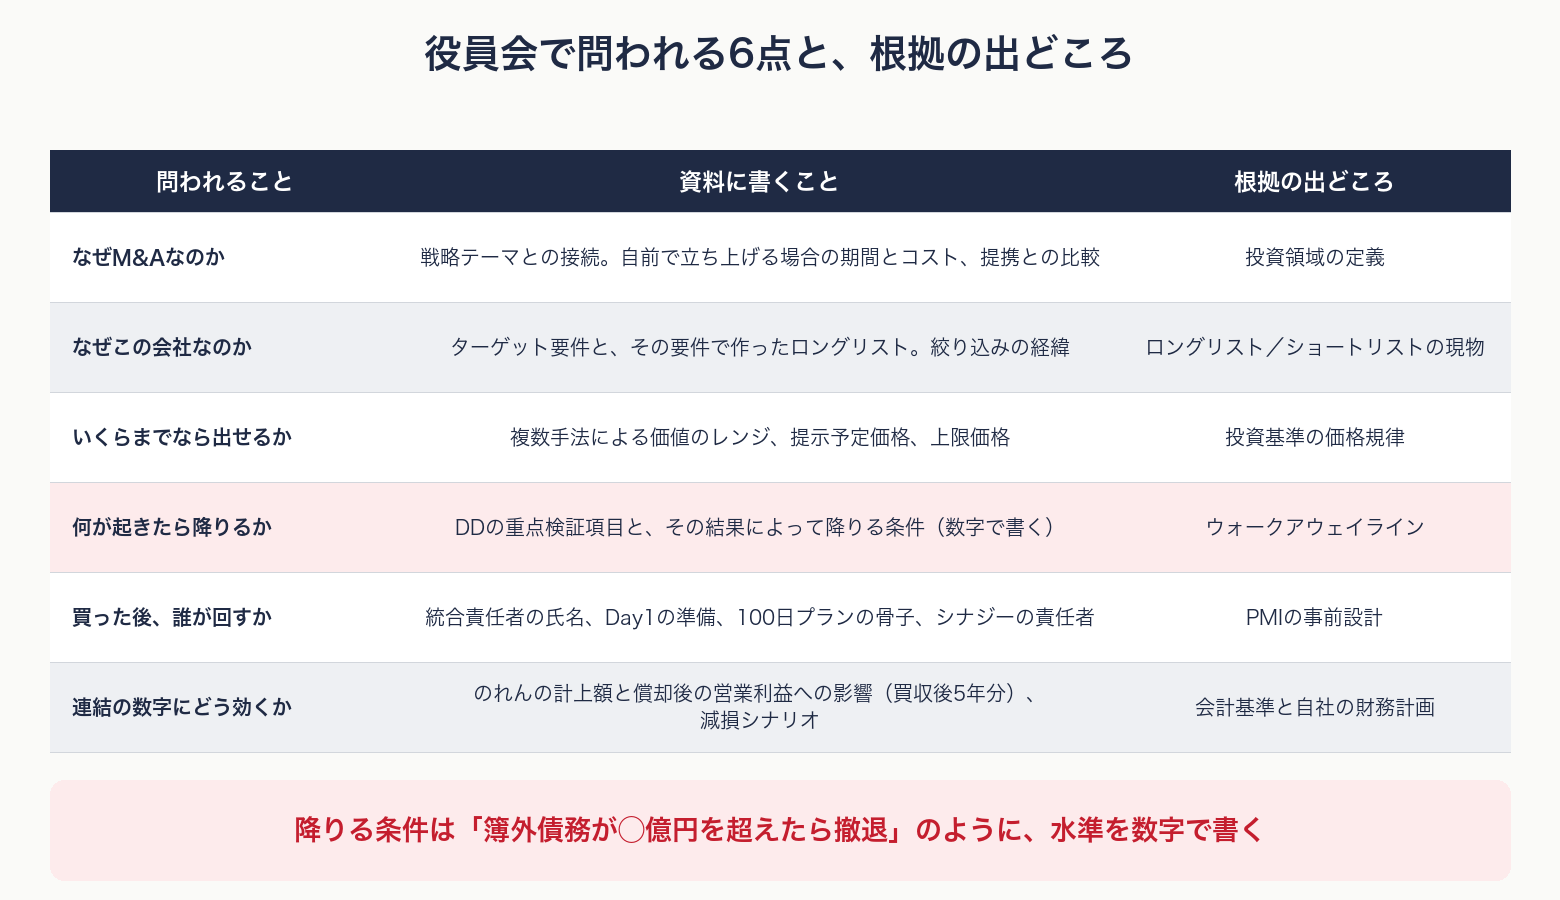
役員会で問われる論点は、おおむね次の6つです。
1. 全社戦略との接続
問い:なぜM&Aなのか。自前でやる、提携する、という選択肢は検討したのか。
書くこと:この買収がどの戦略テーマに紐づくか。そのテーマを自前で立ち上げる場合の期間とコスト、提携で足りる場合との比較。M&Aを選ぶ理由が「時間を買う」なら、その時間差を年数で書きます。
根拠の出どころ:投資領域の定義(経営が決めた範囲)。ここが未定義なら、上申の前に定義から着手します。
2. 候補選定の合理性
問い:なぜこの会社なのか。他の候補は検討したのか。
書くこと:ターゲット要件(規模・地域・技術・顧客基盤・EVレンジ)と、その要件で作ったロングリスト。ロングリストのうち何社を初期接触し、なぜこの1社が残ったか。
根拠の出どころ:ロングリストとショートリストの現物。持ち込み案件1件だけを持って上申すると、この問いに答えられません。 持ち込みであっても、自社のロングリストと照合した結果を添えます。
3. 価格の妥当性
問い:いくらまでなら出せるのか。この価格は妥当か。
書くこと:複数手法による価値のレンジ、提示予定価格、上限価格。上限価格を超える場合は、超えた分をどのシナジーで回収するかを施策・金額・期限・責任者に分解した表。
根拠の出どころ:投資基準の価格規律と、評価の実務。算定法の使い分けは会社の値段はどう決まるのか|4つの算定法と実際に使われる倍率で扱っています。
4. リスクと降りる条件
問い:どこにリスクがあるのか。何が起きたら降りるのか。
書くこと:DDで検証する重点項目と、その結果によって降りる条件。降りる条件は、「簿外債務が◯億円を超えたら撤退」のように水準を数字で書きます。
根拠の出どころ:事前に決めたウォークアウェイライン。
5. 統合後の実行体制
問い:買った後、誰が回すのか。
書くこと:統合責任者の氏名、Day1に必要な準備、100日プランの骨子、価格に織り込んだシナジーの責任者。
根拠の出どころ:PMIの設計。統合責任者を契約前に指名できないなら、上申より先に統合の体制を決めます。
6. 会計・財務への影響
問い:この買収は、連結の数字にどう効くのか。
書くこと:のれんの計上額と償却後の営業利益への影響(買収後5年分)、資金調達の方法と財務指標への影響、減損リスクのシナリオ。
根拠の出どころ:日本基準では、のれんを20年以内のその効果の及ぶ期間にわたって規則的に償却します(企業会計基準第21号 第32項)。企業会計基準諮問会議は2026年7月、償却という基本的な枠組みを変更せず、非償却(選択制)の導入をASBJに提言しないことで合意しました。同じ会議では、償却期間・償却方法の考え方と、のれん償却前営業利益の情報提供を新たなテーマとしてASBJに提言することも合意されています。定期償却は当面続く見通しで、取得価格が高いほど毎期の償却費が営業利益を押し下げます。価格の妥当性と会計影響は、一緒に説明できるようにしておきます。
資料の構成と分量
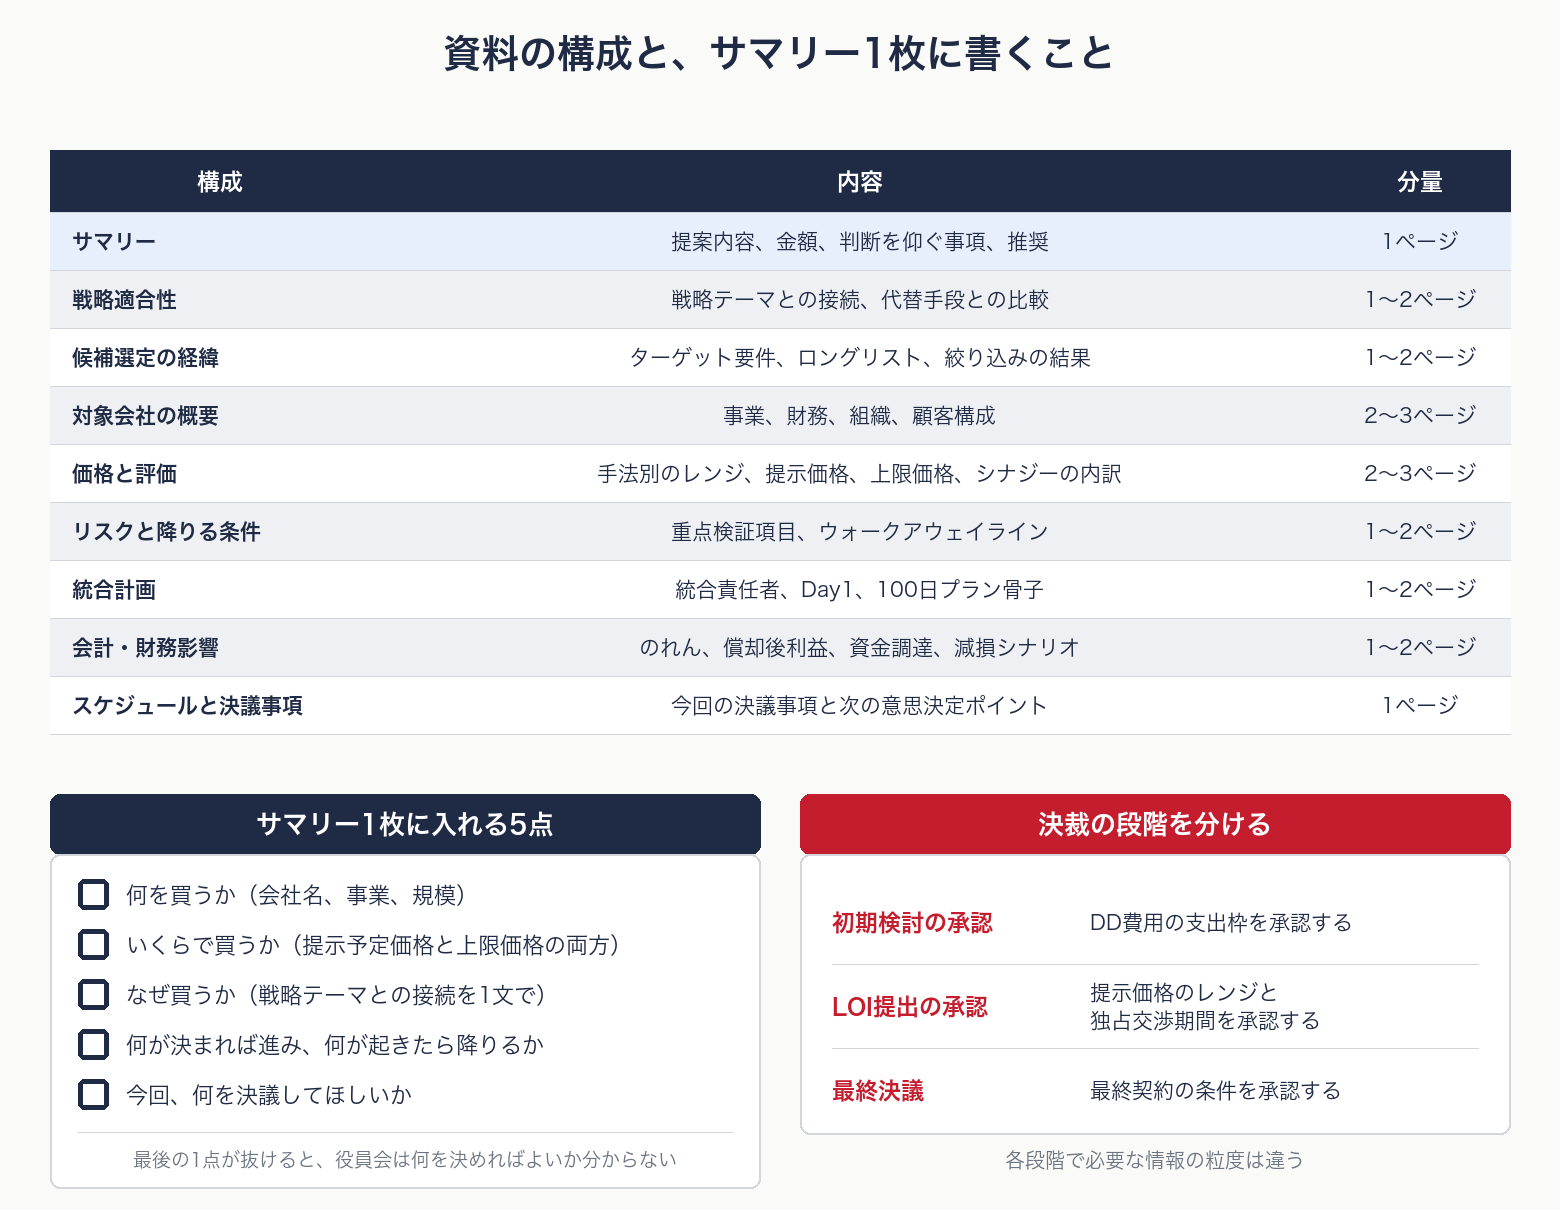
当社が実務で用いている構成は9つの章からなり、本編で11〜18ページ程度になります。DD報告書の詳細や評価の計算過程は付録に回し、本編には判断に必要な内容だけを残します。
章の順序は、役員が判断する順序に合わせています。最初に何を決めてほしいかを示し、その案件を検討する理由、対象会社と価格、リスク、買収後の実行、会計への影響と進み、最後に決議事項に戻ります。
冒頭のサマリー(1ページ)には、提案内容、金額、判断を仰ぐ事項、推奨を書きます。書き方は次の項で扱います。
戦略適合性(1〜2ページ)では、対象会社が戦略テーマのどれに該当するかと、自前での立ち上げや提携と比べてM&Aを選ぶ理由を示します。候補選定の経緯(1〜2ページ)では、ターゲット要件、ロングリストの社数、初期接触した社数、この1社に絞り込んだ理由を順に書きます。持ち込み案件であれば、自社のロングリストと照合した結果をここに入れます。
分量が多くなるのは対象会社の概要と価格と評価で、それぞれ2〜3ページです。対象会社の概要には、事業内容、過去数期の財務推移、組織とキーパーソン、主要顧客と売上の集中度を載せます。価格と評価では、手法別の価値のレンジ、提示予定価格、上限価格を1枚の図に並べ、価格に織り込んだシナジーの内訳を別に示します。
リスクと降りる条件(1〜2ページ)には、DDの重点検証項目と、それぞれについて事前に決めたウォークアウェイラインを並べます。DDが終わっている段階なら、各項目の検証結果と、ラインに該当したかどうかも書きます。統合計画(1〜2ページ)には、統合責任者の氏名、Day1までに準備すること、100日プランの骨子を書きます。会計・財務影響(1〜2ページ)には、のれんの計上見込み額、償却後の営業利益への影響、資金調達の方法、減損が起きる場合のシナリオを載せます。
最後のスケジュールと決議事項(1ページ)では、今回の決議事項を改めて示し、次に役員会の判断を仰ぐ時期と、そのときに何を決めるかを書きます。
サマリー1枚に何を書くか
役員が最初に読み、判断の材料にするのはこの1枚です。次の5つを入れてください。
- 何を買うか(会社名、事業、規模)
- いくらで買うか(提示予定価格と上限価格の両方)
- なぜ買うか(戦略テーマとの接続を1文で)
- 何が決まれば進み、何が起きたら降りるか(ウォークアウェイラインを1〜2行)
- 今回、何を決議してほしいか(LOI提出の承認なのか、最終決議なのかを明示)
最後の1点が抜けると、役員会は何を決めればよいか分からず、差し戻しになります。 「ご検討ください」で終わる資料では決議ができません。
決裁の段階を分ける
1回の役員会で最終決議まで取ろうとすると、情報が足りず差し戻されます。段階を分けて、それぞれで何を決めるかを規程に落としておきます。
- 初期検討の承認 — DD費用の支出枠を承認する
- LOI提出の承認 — 提示価格のレンジと独占交渉期間を承認する
- 最終決議 — 最終契約の条件を承認する
各段階で必要な情報の粒度は違います。初期検討の段階でDD結果を求められる運用になっているなら、規程のほうを見直します。
よくある質問
上申資料は誰が作るべきですか
M&A推進室(または経営企画)が主体となり、事業部門と共同で作ります。特に戦略適合性と統合後の実行体制は、事業部門の関与なしには書けません。外部アドバイザーは資料作成を支援できますが、投資するかしないかの判断そのものは外注できません。 決めるのは自社の取締役会と投資委員会に限られます。内製と外注の切り分けはM&Aは内製か外注か|1件あたりの外部費用と損益分岐点で扱っています。
「なぜこの会社なのか」にどう答えればよいですか
ターゲット要件とロングリストを示すと、説得力のある答えになります。要件(規模・地域・技術・顧客基盤・EVレンジ)を先に定義し、その要件で20〜30社程度のロングリストを作り、そこから絞り込んだ結果としてこの1社が残った、という経緯を書きます。持ち込み案件の場合でも、自社のロングリストと照合した結果を添えてください。照合できるリストがなければ、この問いには答えられません。
シナジーはどこまで書いてよいですか
施策・金額・期限・責任者の4点に分解できるものに限ると決めておくと、線を引きやすくなります。たとえば、コストシナジーのみ価格に反映し、売上シナジーは参考値にとどめる運用があります。分解できないシナジーを金額として資料に載せると、その金額はPMIで達成しなければならない目標として残り、実現できなければ減損の要因になり得ます。
上限価格を役員会に出すと、そこまで払うことになりませんか
上限価格を書かないほうが危険です。書かなければ、交渉の過程で「あと少しなら」が積み上がり、どこで止めるかの合意が社内にないまま進みます。上限価格は、超えたら交渉から降りる線として機能します。あわせて、上限を超える場合の追加決議の要否を規程で定めておいてください。
役員会で差し戻されたとき、何から直すべきですか
差し戻しの理由が「情報不足」なのか「基準の不在」なのかを切り分けてください。情報不足なら追加調査で埋まりますが、基準の不在は個別案件の資料では埋まりません。「いくらまでなら出せるのか」「何が起きたら降りるのか」に答えられないのは、投資基準が未整備であることのあらわれです。この場合は、案件を一度止めて投資基準の整備に戻るほうが、結果的に早くなります。
まとめ
- 上申資料には、事前に決めた基準に個別案件を当てはめた結果を書く。 役員会で問われる6点のうち、最初の4点は案件の前に決めておける
- 判断は3つのバイアスで歪む。 サンクコスト、エスカレーション・オブ・コミットメント、ディール・フィーバー。案件が始まる前に見送りの基準を決めておく
- 案件の前に明文化する5項目。 戦略適合基準、規模レンジ、価格規律、ウォークアウェイライン、シナジーの計上ルール
- ウォークアウェイラインは、DDの重点検証項目と最終契約の譲れない条項に引き継ぐ。
- 役員会で問われるのは6点。 全社戦略との接続、候補選定の合理性、価格の妥当性、リスクと降りる条件、統合後の実行体制、会計・財務への影響
- サマリー1枚に「今回、何を決議してほしいか」を書く。 抜けていると役員会は決議できない
- 決裁の段階を分ける。 初期検討の承認、LOI提出の承認、最終決議で、必要な情報の粒度は違う
参考資料・関連コンテンツ
投資基準と決裁権限の設計は、下記にまとめています。
- 資料ダウンロード:M&A部署の設立 〜買い手として勝つための体制・プロセス設計〜
- アーカイブ配信:【経営企画・M&A担当者向け】M&A推進室のつくり方 〜担当1名から、案件が回る組織になるまでにやるべきこと〜
本記事の出典
本記事の実務論点の整理にあたっては、下記を参照しました。
- 東京証券取引所「「資本コストや株価を意識した経営」に関する4年目の取組み」(2026年4月7日)。企業28%・投資家73%の認識差は同資料7ページ(原典は三井住友信託銀行「ガバナンスサーベイ®2025」)、機関投資家のコメントは同資料22ページによる
- 企業会計基準第21号「企業結合に関する会計基準」第32項/企業会計基準諮問会議 第57回(2026年7月27日)「テーマ提言について」、財務会計基準機構「のれんの会計処理に関するテーマ提案への対応状況について」
- マーバルパートナーズ編『M&Aを成功に導く ビジネスデューデリジェンスの実務(第3版)』中央経済社、2013年(検討費用をサンクコストとして扱いディールを止める判断、シナジーの過大計上による高値づかみ、価格に織り込むシナジーの範囲)
- 木俣貴光『企業買収の実務プロセス(第2版)』中央経済社、2017年(買い手の上限価格の設定、売上シナジーとコストシナジーの実現可能性の見積もり、PMIをクロージング前に始める理由、ロングリストとショートリストによる絞り込み)
- 久野雅志編著『最強のM&A 異質を取り込み企業の成長を加速させる指針と動作』東洋経済新報社、2023年(持ち込み案件ありきの検討が高値買収につながる構造、案件の前にM&A戦略を定めること)
