
財務デューデリジェンス(財務DD)とは、買収対象会社の決算書を、買収後も続く収益と、買い手が引き継ぐ負債の実態に組み直す調査です。調べるのは、正常収益力、ネットデットと負債類似項目、正常運転資本、簿外債務と税務の4つで、結果は株式価値の計算と最終契約の条項に使います。
受け取った時点の報告書は、指摘事項の一覧にすぎません。指摘ごとに、EBITDAを直すのか、企業価値(EV)から引くのか、契約の補償で守るのかを決めなければ、価格交渉にも稟議にも使えません。EYストラテジー・アンド・コンサルティングも、報告書のどこを読めばよいか分からない、専門家の説明を受けた後に何をすればよいか分からない、という買い手の担当者の悩みを挙げています(2022年)。
ビジネスDDそのものの論点はビジネスデューデリジェンスとは|財務だけ見て失敗する非財務DDの論点と費用相場で扱っています。
目次
財務デューデリジェンスとは|決算書を価格の計算に使える数字に組み直す調査
会計監査と混同されやすい調査ですが、目的が違います。監査は、決算書が会計基準に従って適正に作られているかについて意見を出します。財務DDは、買い手がいくらで買うかを決めるために、その決算書を組み直します。
監査済みの決算書でも、そのままでは価格の計算に使えません。オーナーへの相場を超える役員報酬や、オーナー所有不動産への賃料は、会計上は正しく計上されていても、買収後には続かないか金額が変わります。退職給付の引当不足や係争中の訴訟は、貸借対照表に載っていなくても、買い手がいずれ負担します。こうした項目を拾い出して金額に直し、価格の計算に入る数字を作るのが財務DDの仕事です。
DDの種類ごとに、確かめることと、結果を使う先を並べると次のようになります。
| DDの種類 | 確かめること | 結果を使う先 |
|---|---|---|
| 財務DD | 正常収益力、純有利子負債と負債類似項目、運転資本、簿外債務 | EBITDAの水準、EVから株式価値への調整、価格調整条項、補償 |
| 税務DD | 申告の状況、追徴課税のリスク、繰越欠損金 | 価格、税務に関する表明保証と補償 |
| 法務DD | 契約、許認可、係争 | 前提条件、表明保証、スキームの選択 |
| ビジネスDD | 市場、競合、事業計画、シナジー | 事業計画とDCFの前提、PMI |
中小規模の案件でも、財務DDと法務DDはほぼ実施される一方、ビジネスDDは省かれたり浅くなったりしやすい傾向があります。財務DDが手厚ければ、過去の数字の確からしさは確保できます。ただし、その数字が買収後も続くかどうかは財務DDの範囲の外にあり、ここを確かめるのがビジネスDDです。
財務DDで見る4つの分析と、株式価値への入り方
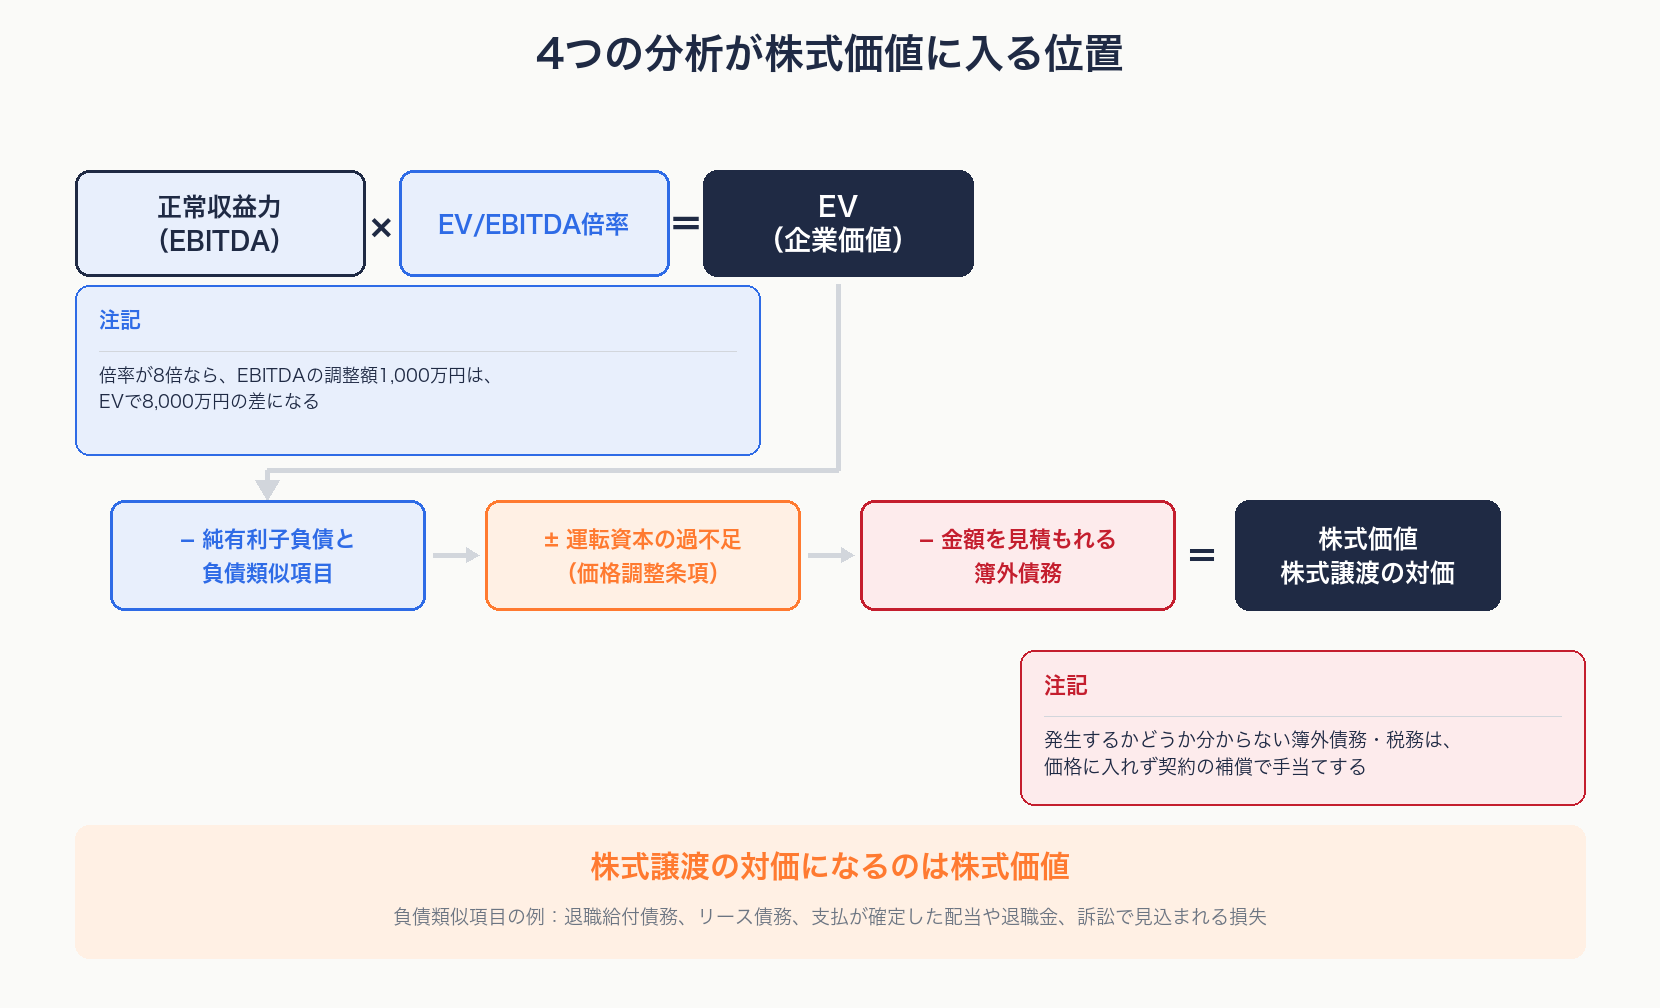
分析項目は勘定科目の数だけありますが、価格の計算に入る経路は4つに集約できます。EV/EBITDA倍率法で考えると、正常収益力に倍率を掛けてEVを出し、そこから純有利子負債と負債類似項目を引いたものが株式価値です。株式譲渡の対価になるのは株式価値のほうです。運転資本の過不足と簿外債務は、この計算の最後に効きます。
正常収益力|倍率を掛ける元のEBITDAを決める
正常収益力とは、一時的な損益や、買収後に続かない収益・費用を除いた、繰り返し生まれる収益力です。EV/EBITDA倍率法では、この数字に倍率を掛けます。倍率が8倍なら、EBITDAの調整額1,000万円は、EVで8,000万円の差になります。価格への影響が最も大きいのはこの分析で、作り方は次の節で扱います。
ネットデットと負債類似項目|EVから引く金額を決める
ネットデット(純有利子負債)は、借入金や社債などの有利子負債から、現預金を引いた金額です。EVからはこれに加えて、利息は付かないものの実質的に借入と同じく将来の支払いになる項目も引きます。退職給付債務、リース債務、支払が確定した配当や退職金、訴訟で見込まれる損失などで、これらを負債類似項目と呼びます。
どこまでを負債類似項目に入れるかは、売り手と買い手の利害が対立する論点です。退職給付債務を運転資本の一部とみるか、EVから引く負債とみるかで、株式価値はその残高の分だけ変わりえます。借入金については、残高だけでなく、返済期限、財務制限条項、株主の変更を契約解除の理由とする条項の有無も確認します。こうした条項があれば、クロージングに合わせて金融機関の同意を得るか、借り換えが必要になります。
当社が見た案件には、売上が3年で1.5倍に伸び、EBITDAも黒字に転じていたのに、過去の出店で積み上がった損失によって約2億円の債務超過となり、現預金がほとんどなく短期借入金が1億円を超えている会社がありました。損益だけを見れば成長企業ですが、買収すればすぐに資本を入れる必要があります。EBITDAに倍率を掛けたEVが同じでも、引く負債の大きさで株式価値はまったく違う水準になります。
正常運転資本|クロージング時に残すべき水準を決める
運転資本は、売上債権と棚卸資産の合計から仕入債務を引いた金額で、事業を回すために会社の中にとどめておく必要がある資金です。月次の推移から季節変動や一時的な増減を除き、事業に必要な水準を見積もります。
この水準が価格に効くのは、クロージングまでの期間に売り手が運転資本を動かせるからです。売掛金の回収を早めたり、仕入の支払いを遅らせたりすれば、手元の現預金が増えてネットデットは小さく見えます。その分、クロージング後に買い手が運転資金を入れ直すことになります。そのため最終契約では、基準となる運転資本の水準を決め、クロージング時の実績との差で価格を調整する設計をとることがあります。回転期間の長い売上債権や滞留在庫が見つかれば、正常な水準自体が下がります。長期借入金が運転資金の穴埋めに使われていないかも確認します。
簿外債務・偶発債務と税務|価格に入れるか契約で守るかを決める
簿外債務は、貸借対照表に載っていない将来の支払いです。中堅・中小企業の買収でよく問題になるのは、未払残業代、社会保険の未加入や未払保険料、退職給付引当金や賞与引当金の未計上、オーナー個人保証を含む債務保証、手形裏書の遡求義務、係争中や潜在的な訴訟です。税務では、過去の申告内容が否認されて追徴課税を受ける可能性、繰越欠損金を買収後も使えるか、繰延税金資産を回収できるかを確認します。繰延税金資産が多額に計上されている会社では、回収できないと判断されると純資産が大きく減ります。
金額を見積もれる簿外債務は、負債類似項目としてEVから引きます。発生するかどうか分からないものは、価格に入れずに契約の補償で手当てします。この振り分けは、結果を価格と契約に落とす節で扱います。
正常収益力は、現時点で説明できる事実で作る
オーナー企業の損益計算書には、買収後に続かない売上や、第三者との取引価格になっていない費用が混ざっています。そのままの数字に倍率を掛けると、価格の根拠が実態からずれます。
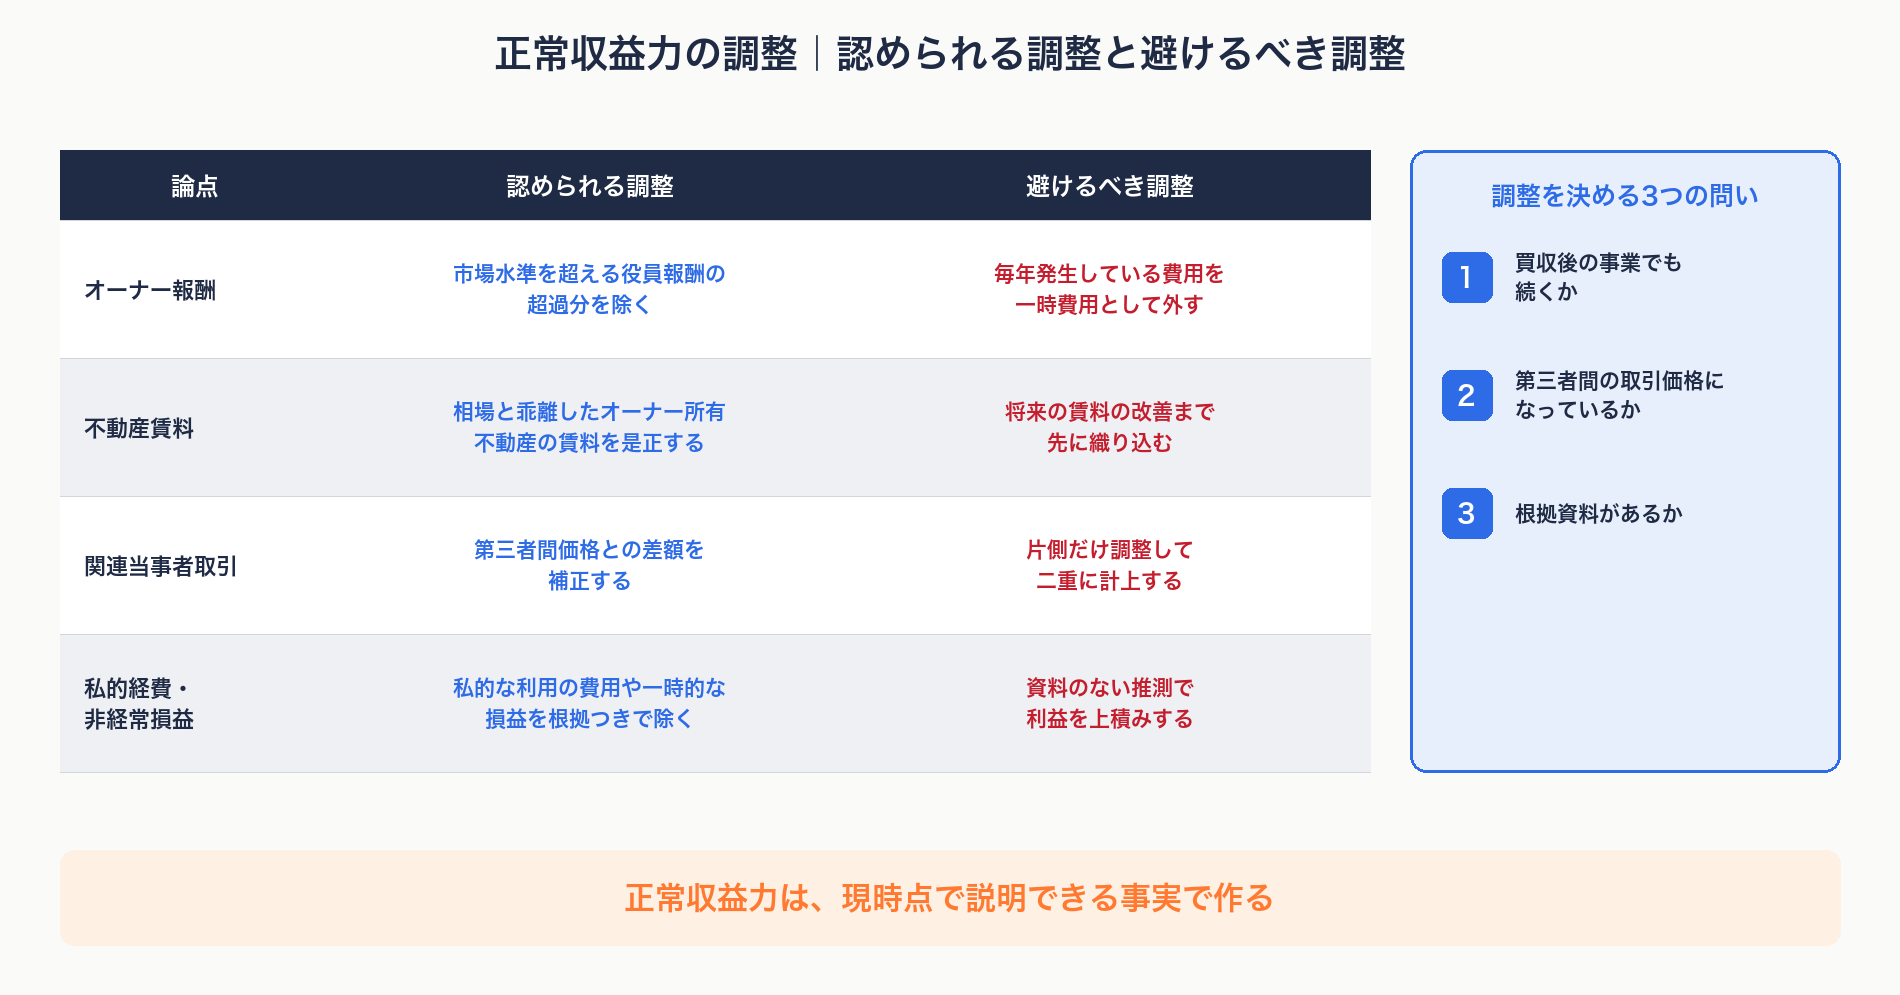
調整するかどうかは、3つの問いで決めます。その収益・費用は買収後の事業でも続くか。市場の実勢に基づく第三者間の取引価格になっているか。調整の妥当性を裏づける資料や証憑があるか。3つ目の根拠資料は、オーナー報酬なら株主総会議事録と賃金統計、不動産賃料なら不動産査定書、関連当事者との取引なら契約書と請求書です。
認められる調整の例は、市場水準を超えるオーナー役員報酬の超過分を除くこと、相場と乖離したオーナー所有不動産の賃料を是正すること、関連当事者取引の第三者間価格との差額を補正すること、私的な利用の費用や一時的な損益を根拠つきで除くことです。親族への給与、経営者向けの保険料、私的に使われている車両費や交際費も確認対象になります。
避けるべき調整も、同じ論点の中にあります。毎年発生している費用を一時費用として外すこと、将来の賃料の改善まで先に織り込むこと、関連当事者取引を片側だけ調整して二重に計上すること、資料のない推測で利益を上積みすることです。いずれも、利益を大きく見せる方向にだけ働きます。
調整は利益を減らす方向にも働きます。オーナーの役員報酬が相場より低く抑えられていれば、買収後に経営者を置き換えたときの人件費は増えます。売り手側で作った調整表は、売却価格を上げる立場で作られているため利益を増やす項目に偏りやすく、買い手は減らす方向の項目が漏れていないかを確かめます。
調整の対象期間にも注意が要ります。通期決算だけで判断すると、業績が良くなっている途中なのか、悪くなり始めているのかが見えません。当社が分析した海外の製造業の案件では、粗利率は改善していたのに、直近12か月で見るとEBITDAマージンと営業利益率が下がり、赤字に転じていました。直近12か月の実績と四半期ごとの推移を、通期決算と並べて見ます。
正常収益力が変われば、使うすべての算定方法の結果が変わります。DCF法では、予測期間の1期目が将来のキャッシュフローの起点になるため、ここを直すだけで企業価値は大きく動きます。類似会社比較法でも、EBITDAに掛ける倍率の計算をやり直します。算定方法ごとの考え方は会社の値段はどう決まるのか|4つの算定法と実際に使われる倍率で扱っています。
ビジネスDDとの分担|どちらを先にやり、何を渡すか
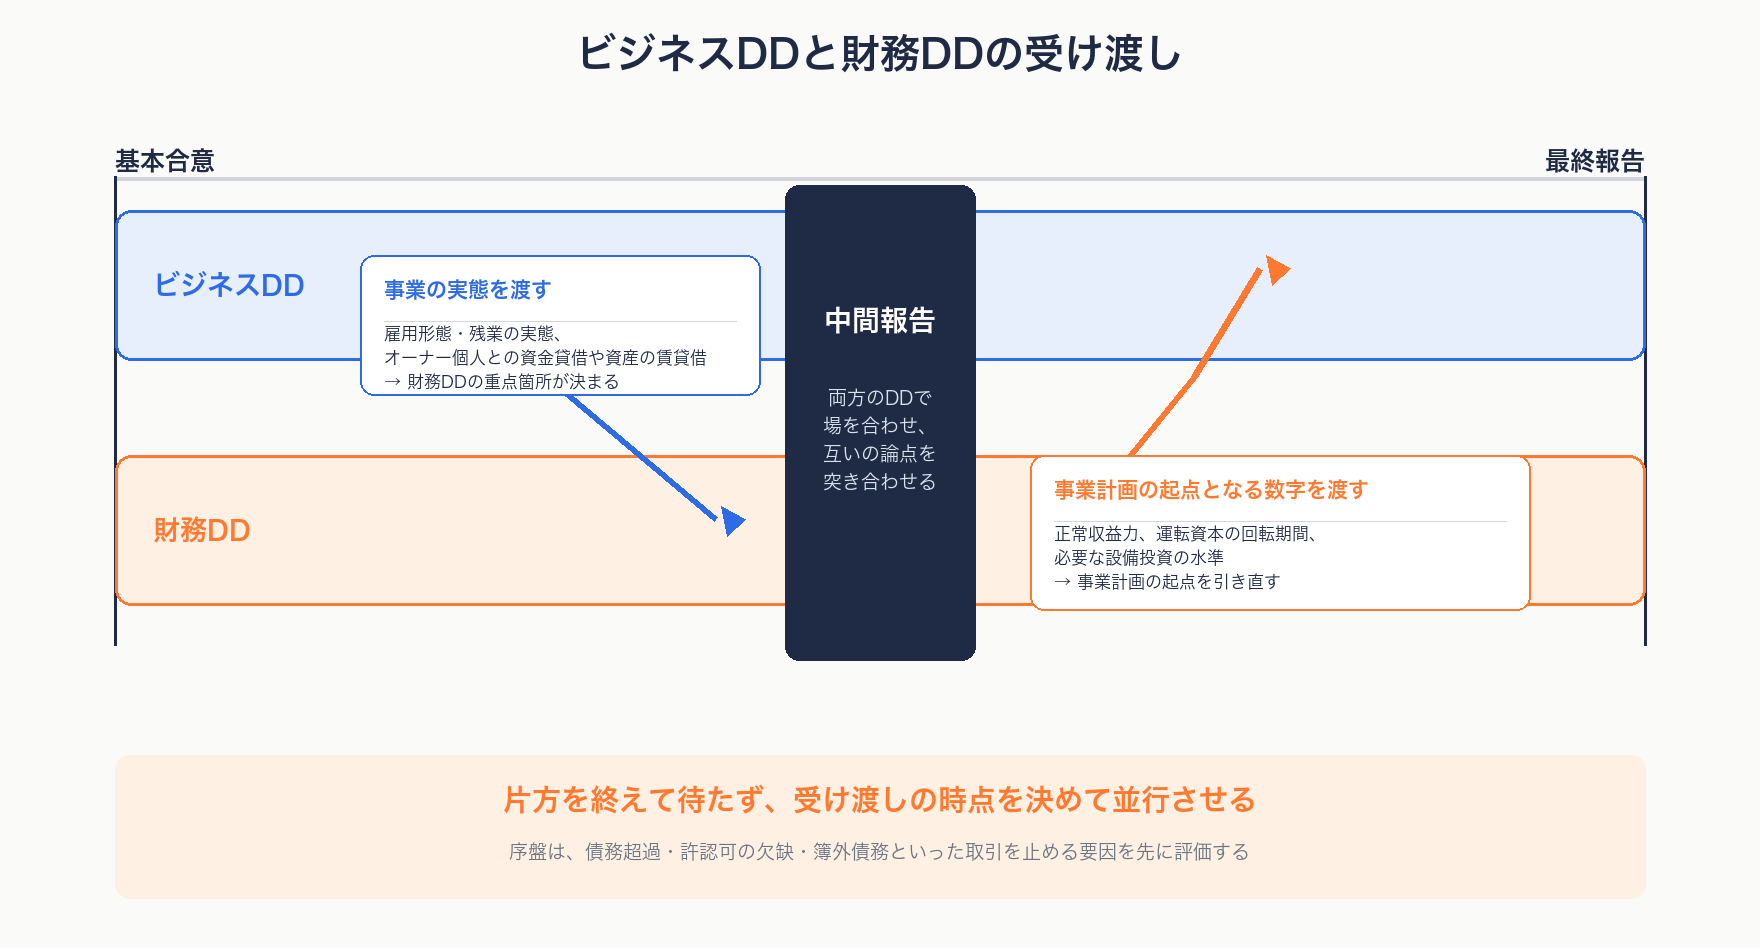
財務DDとビジネスDDは、どちらかを終えてから他方に入るものではありません。基本合意の後に並行して進め、途中で結果を受け渡すのが一般的です。ビジネスDDが将来の収益を見積もるには、過去の正常収益力が起点として要ります。財務DDがどこを深く調べるかは、事業の実態を知らないと決められません。互いの結果が前提になっているので、片方を先に終わらせて待つより、受け渡しの時点を決めて並行させるほうが、限られた期間で両方の精度が上がります。
ビジネスDDから財務DDに渡すのは、事業の実態です。従業員の雇用形態や残業の実態が分かれば、財務DDで未払残業代や社会保険の未払いを重点的に確かめるべきかが決まります。オーナー個人との資金貸借や資産の賃貸借が分かれば、関連当事者取引の調整に漏れがなくなります。この方向の受け渡しは、ビジネスDDの記事の「財務DDとの違い」の節で扱っています。
財務DDからビジネスDDに渡すのは、事業計画の起点となる数字です。売り手が出す事業計画は、調整前の利益を出発点にしていることが少なくありません。正常収益力で起点を引き直すと、計画の1年目がどれだけ実態より高いかが分かります。顧客別・製品別の売上と粗利、運転資本の回転期間、必要な設備投資の水準も、ビジネスDDが保守的な事業計画を作り直すときの材料になります。財務DDで追加の設備投資が必要と分かれば、事業計画のキャッシュフローから差し引きます。
受け渡しを確実にするには、中間報告の場を両方のDDで合わせ、互いの論点を突き合わせます。中間報告で重要なリスクが見つかれば、その時点で調査範囲を広げます。
調べる順番にも工夫があります。当社が支援した案件では、法務DDと財務DDを並行させ、債務超過、許認可の欠缺、簿外債務といった取引を止める要因を先に評価しました。止める要因がないと確認できた時点で、最終契約の条件や表明保証の論点に移ったことで、案件全体の進行が速くなりました。DDの序盤は網羅より、買うか買わないかを分ける論点に絞ります。
財務DDの進め方と、発注前に買い手が決めること
財務DDは、公認会計士や監査法人系のアドバイザリーファームに依頼するのが一般的です。中小M&Aガイドライン(第3版)は、仲介者が利益相反の防止の観点からDDを自ら実施すべきでないとしているので、仲介案件でも買い手が自社で専門家を起用します。
規模にもよりますが、キックオフから最終報告までは1〜2か月が目安です。
- キックオフ:調査チーム、範囲、スケジュールを確認し、必要資料のリストを対象会社に渡す
- 資料の準備(2週間程度):非上場企業では資料が整っていないことが多いので、重要度の高いものから優先順位をつけて準備してもらう
- データルームでの調査(数日〜2週間):開始日にマネジメント・プレゼンテーションとマネジメント・インタビューを行う
- 分析と中間報告(1〜2週間):重要なリスクが出れば調査範囲を広げる
- 追加調査と最終報告(1〜2週間):中間報告で出たリスクの追加調査を含めて報告を受ける
最終報告の場には、対象会社を同席させません。報告書もそのまま開示せず、必要な部分だけを抜粋して伝えます。リスクが並ぶ報告書を読んだ売り手が感情的になり、交渉がまとまらなくなるおそれがあるためです。
発注の前に買い手が決めておくのは、価格の算定方法、重点的に見る勘定科目、報告書の形です。算定方法が決まれば、正常収益力の調整をEBITDAで行うか営業利益で行うかが決まります。重点科目は、対象会社の業種と、ビジネスDDで見えてきた事業の実態から絞ります。主な科目と確認する点は次のとおりです。
| 科目 | 確認する点 |
|---|---|
| 売上高 | 事業別・顧客別・月別の推移、数量と単価への分解、循環取引や計上時期の操作 |
| 人件費 | 人員構成、1人当たり人件費と生産性、未払残業代の有無 |
| 営業外損益・特別損益 | 営業に関連する損益が紛れていないか(EBITDAに含めるかの切り分け) |
| 売上債権・棚卸資産 | 回転期間の推移、回収可能性、滞留在庫、在庫の実地調査 |
| 借入金 | 借入先、返済条件、財務制限条項、金融機関以外からの借入 |
| 引当金・税金 | 退職給付と役員退職慰労金の引当不足、未払税金、繰延税金資産の回収可能性 |
報告書には、指摘ごとに価格への影響額と、価格・契約のどちらで扱うべきかの意見まで書いてもらうと、次の工程でそのまま使えます。
財務DDと法務DDを合わせて外部に委託した場合の費用は、買収価格が数億円規模の小規模案件でも数百万円、10億円以上の中規模案件では数千万円、100億円以上の大型案件では1億円以上になります。DDの費用は、M&Aを内製化しても外部に払い続ける費用です。1件のM&Aにかかる外部費用の全体はM&Aは内製か外注か|1件あたりの外部費用と損益分岐点で扱っています。
財務DDの結果を、価格と契約に落とす
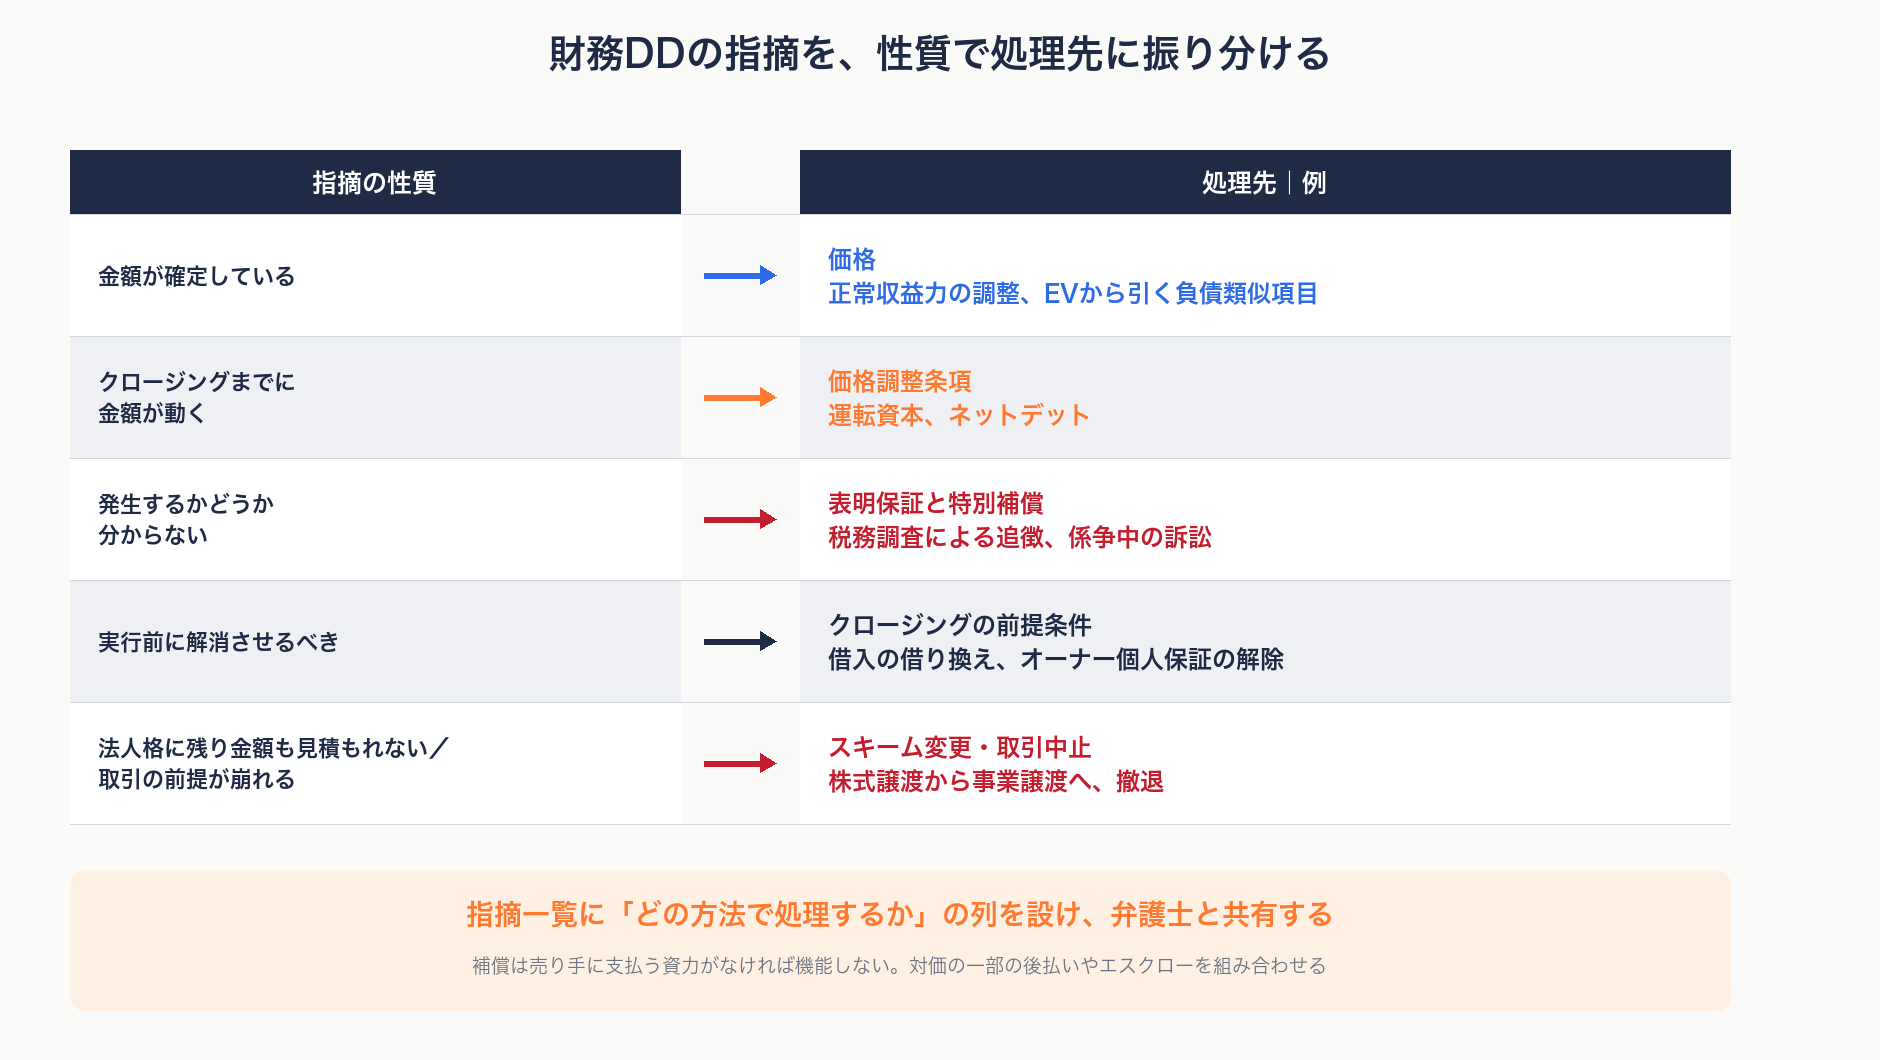
報告書を受け取ったら、指摘を一つずつ、その性質に応じて処理先に振り分けます。
金額が確定している指摘は、価格に入れます。正常収益力の調整はEBITDAに、未計上の退職給付債務や確定した未払金はEVから引く負債類似項目に入れます。含み損のある資産は時価純資産の計算から差し引きます。
運転資本やネットデットのように、クロージングまでに金額が動く指摘は、価格調整条項で扱います。基準日の数値を誰がいつまでに確定させるか、争いがあるときにどう決めるかまで書きます。
発生するかどうか分からない指摘には、表明保証と補償を使います。税務調査による追徴や係争中の訴訟のように、DDで具体的な懸念が見つかった事項は、一般的な表明保証に含めるより、その事項に限った特別補償として金額と期間を別に定めます。買い手がリスクを知っていたことを理由に補償を否定されにくくなるためです。補償は売り手に支払う資力がなければ機能しないので、対価の一部の後払いやエスクローを組み合わせることもあります。
財務制限条項のある借入の借り換えや、オーナー個人保証の解除のように、実行前に解消させるべき指摘は、クロージングの前提条件にします。簿外債務のリスクが法人格に残り、金額の見積りもできない場合は、株式譲渡から事業譲渡へのスキーム変更を検討し、取引の前提が崩れる指摘であれば撤退します。
実務では、財務DDの指摘一覧に「どの方法で処理するか」の列を設け、弁護士と共有します。この列が空いたまま最終契約の交渉に入ると、財務DDで把握したリスクが契約のどこにも書かれていない状態になります。条項ごとの論点はM&A契約の5つの山|NDAから表明保証保険までで扱っています。
よくある質問
財務DDと会計監査は何が違いますか
会計監査は、決算書が会計基準に従って適正に作られているかについて意見を出す手続きです。財務DDは、買い手が価格を決めるために、決算書を買収後も続く収益と引き継ぐ負債の実態に組み直す調査です。監査済みの決算書でも、相場を超えるオーナー報酬や未計上の退職給付債務は残るため、財務DDで調整します。
財務DDとビジネスDDは、どちらを先に行うべきですか
基本合意の後に並行して進め、途中で結果を受け渡すのが一般的です。ビジネスDDからは事業の実態を渡して財務DDの重点箇所を決め、財務DDからは正常収益力と運転資本を渡して事業計画の起点を引き直します。中間報告の場を両方のDDで合わせると、受け渡しが確実になります。
財務DDの期間はどれくらいですか
キックオフから最終報告まで1〜2か月が目安です。資料の準備に2週間程度、データルームでの調査に数日〜2週間、分析と中間報告、追加調査と最終報告にそれぞれ1〜2週間かかります。対象会社の資料の整備状況と、子会社・拠点の数で期間は変わります。
財務DDの報告書で、最初に確認すべき数字は何ですか
正常収益力の調整後EBITDAと、EVから引く純有利子負債と負債類似項目の合計です。この2つで株式価値の大枠が決まります。次に、正常な運転資本の水準と、価格に入れずに契約で手当てすべき簿外債務を確認します。
まとめ
- 財務DDは、決算書を、買収後も続く収益と引き継ぐ負債の実態に組み直す調査。結果は株式価値の計算と最終契約の条項に使う
- 価格に入る経路は4つ。正常収益力(倍率を掛けるEBITDA)、ネットデットと負債類似項目(EVから引く金額)、正常運転資本(クロージング時に残す水準)、簿外債務と税務(価格か補償か)
- 正常収益力は、買収後も続くか、第三者間価格か、根拠資料があるかの3つで調整し、改善期待を先取りしない。減らす方向の調整と直近12か月の推移も確かめる
- ビジネスDDとは並行して進め、事業の実態と正常収益力を互いに渡す。中間報告の場を合わせる
- 指摘は、価格、価格調整条項、特別補償、前提条件、スキーム変更・取引中止のどれで処理するかを決め、指摘一覧に処理先の列を設ける
進行中の案件があれば、財務DDの見積りを取る前に、価格の算定方法と、報告書に指摘ごとの価格影響額と処理先の意見を書いてもらうかを決めておくと、報告書をそのまま交渉と稟議に使えます。
ビジネスDDとの分担を含めたDDの設計は、資料「失敗しないビジネスDD」で、財務DDとビジネスDDの連携、正常収益力の調整、DDの指摘の処理方法を図解しています。
- 資料ダウンロード:失敗しないビジネスDD 〜買収前に買い手が確認すべきこと〜
- 個別相談:検討中の案件について、DDの範囲と報告書の使い方の整理から承ります。ご相談・お問い合わせ
参考資料・関連コンテンツ
公的資料
- 中小企業庁「中小M&Aガイドライン(第3版)」(2024年8月)。仲介者がDDを自ら実施すべきでないことは同ガイドライン第2章による https://www.chusho.meti.go.jp/zaimu/shoukei/download/m_and_a_guideline.pdf
本記事の出典
本記事の実務論点の整理にあたっては、下記を参照しました。
- EY ストラテジー・アンド・コンサルティング「失敗しない財務デューデリジェンスの活用方法」(2022年6月30日) https://www.ey.com/ja_jp/insights/strategy-transactions/info-sensor-2022-07-06-trend-watcher
参考文献
- 木俣貴光『企業買収の実務プロセス(第2版)』中央経済社、2017年
- マーバルパートナーズ編『M&Aを成功に導く ビジネスデューデリジェンスの実務(第3版)』中央経済社、2013年
- 宮崎淳平『会社売却とバイアウト実務のすべて』日本実業出版社、2018年
- 株式会社プルータス・コンサルティング編『企業価値評価の実務Q&A(第4版)』中央経済社、2018年
- 寺嶋直史・齋藤由紀夫『スモールM&Aのビジネスデューデリジェンス実務入門』中央経済社、2021年
関連記事
- ビジネスデューデリジェンスとは|財務だけ見て失敗する非財務DDの論点と費用相場
- 会社の値段はどう決まるのか|4つの算定法と実際に使われる倍率
- M&A契約の5つの山|NDAから表明保証保険まで
- M&Aは内製か外注か|1件あたりの外部費用と損益分岐点
ビジネスDDの実務資料
- 資料ダウンロード:失敗しないビジネスDD 〜買収前に買い手が確認すべきこと〜
- アーカイブ配信:失敗しないビジネスDD 〜買収前に買い手が確認すべきこと〜
- 個別相談:ご相談・お問い合わせ
