
ビジネスデューデリジェンス(ビジネスDD、BDD)とは、買収対象会社の市場、競合、顧客、事業計画、シナジー、組織と人を調べ、その会社が買収後も想定どおりに稼げるかを検証する調査です。財務・税務・法務のDDが過去から現在までの数字と権利関係を確かめるのに対し、ビジネスDDは買収価格の前提になる将来の収益を確かめます。
買収の失敗要因として挙げられることが多いのは、高値づかみ、シナジーの過大評価、簿外債務・偶発債務の見落とし、DD結果を価格や契約条件に反映しないこと、PMIの失敗です。PMIの失敗を除けばどれも買収前の工程で手当てでき、PMIの失敗も、DDの段階の見立てに左右されます。財務DDで決算書が正しいことを確かめても、その数字の前提となる市場や顧客が買収後に変わってしまえば、価格の根拠は崩れます。
外部に委託する場合、本格的なビジネスDDの期間は3〜6週間が目安です。費用は調査範囲によって数百万円から数千万円まで幅があります。上場企業が中堅・中小企業を買う案件では、オーナー依存や管理体制の弱さが価格と統合の成否を左右します。どちらも決算書の数字だけでは見えないため、ビジネスDDを省くと買収後に問題が表に出やすくなります。
M&A全体の工程はM&Aの進め方|検討からPMIまで8つのフェーズと判断軸で扱っています。
目次
ビジネスDDとは何か|財務DDとの違い
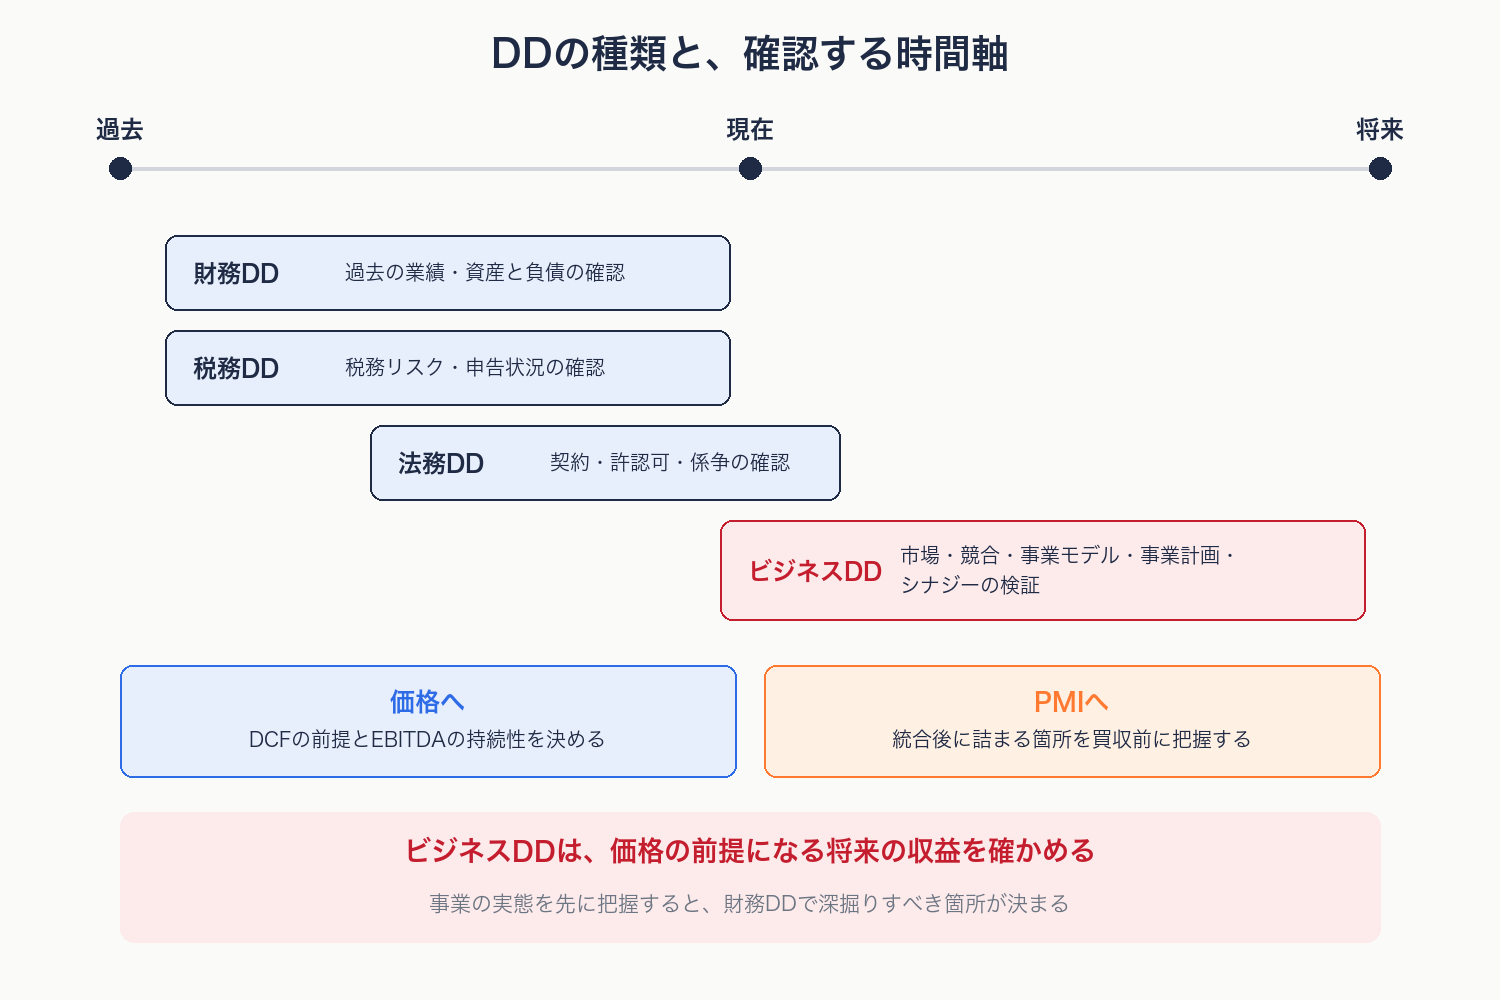
DDは調べる対象によって分かれます。財務DDは過去の業績と資産・負債、税務DDは税務リスクと申告状況、法務DDは契約・許認可・係争を確認します。いずれも、すでに起きたことと現時点の状態を確かめる調査です。このほかに人事DD、環境DD、不動産DDなどがあり、どのDDをどの深さで行うかは案件ごとに決めます。
ビジネスDDは、市場・競合・事業モデル・事業計画・シナジーを検証します。調べた結果は価格とPMIの両方に使います。価格では、DCF法で使う売上成長率や利益率の前提と、EV/EBITDA倍率を当てる元のEBITDAの水準が今後も続くかを決める材料になります。PMIでは、統合後にどこで詰まりそうかを買収前に把握しておく材料になります。
決算書を実態ベースの財務諸表に直すのが財務DDで、ビジネスDDはその結果を受けて、なぜその利益が出ているのか、その仕組みが今後どう変わるのかを調べます。
中小規模の案件では、財務DDと法務DDはほぼ実施される一方、ビジネスDDは省かれたり浅くなったりしやすい傾向があります。ビジネスDDが手薄になるのは、将来の話なので結果が明確な形で出にくく、同業の買収なら社内で分かると判断されやすいうえ、財務・法務のように資格を持つ専門家の層がないので外部にも頼みにくいからです。しかし買収価格は将来のキャッシュフローを前提に決まります。この調査が手薄なまま価格を決めると、その前提を誰も検証していない状態で高値づかみが起きます。
ビジネスDDが先にあると、財務DDの深掘り先が決まる
簿外債務の発見は財務DDの守備範囲です。ただし、どこに簿外債務がありそうかは、事業の実態を知らないと見当がつきません。
たとえばビジネスDDで、従業員の雇用形態や残業・休日出勤の実態を把握すれば、財務DDで未払残業代や社会保険の未払いを重点的に確認すべきかどうかが分かります。主要取引先との契約条件や業界慣行を把握すれば、契約書に表れない合意事項の有無を法務DDで確認できます。保有設備や拠点のリース・担保設定、オーナー個人との資金貸借や資産の賃貸借も同じで、事業の側から見て初めて調べるべき箇所が特定できます。
正常収益力(QoE)の調整も同じ関係にあります。オーナー企業の損益計算書には、市場水準を超える役員報酬、オーナー所有不動産の賃料、関連当事者との取引、私的な経費や一時的な損益が混ざっています。これらを除いて買収後も続く収益と費用だけに整えるのが財務DDの作業ですが、どの取引が買収後に続くのかの判断には事業の理解が要ります。調整する項目ごとに、買収後も続く収益・費用か、第三者間の価格になっているか、根拠資料があるかを確かめます。調整は利益を増やす方向だけでなく、減らす方向にも働きます。オーナーの役員報酬が相場より低く抑えられていれば、買収後に経営者を置き換えたときの人件費は増えます。正常収益力と価格の関係は会社の値段はどう決まるのか|4つの算定法と実際に使われる倍率で扱っています。
非財務DDで検証する8つの論点
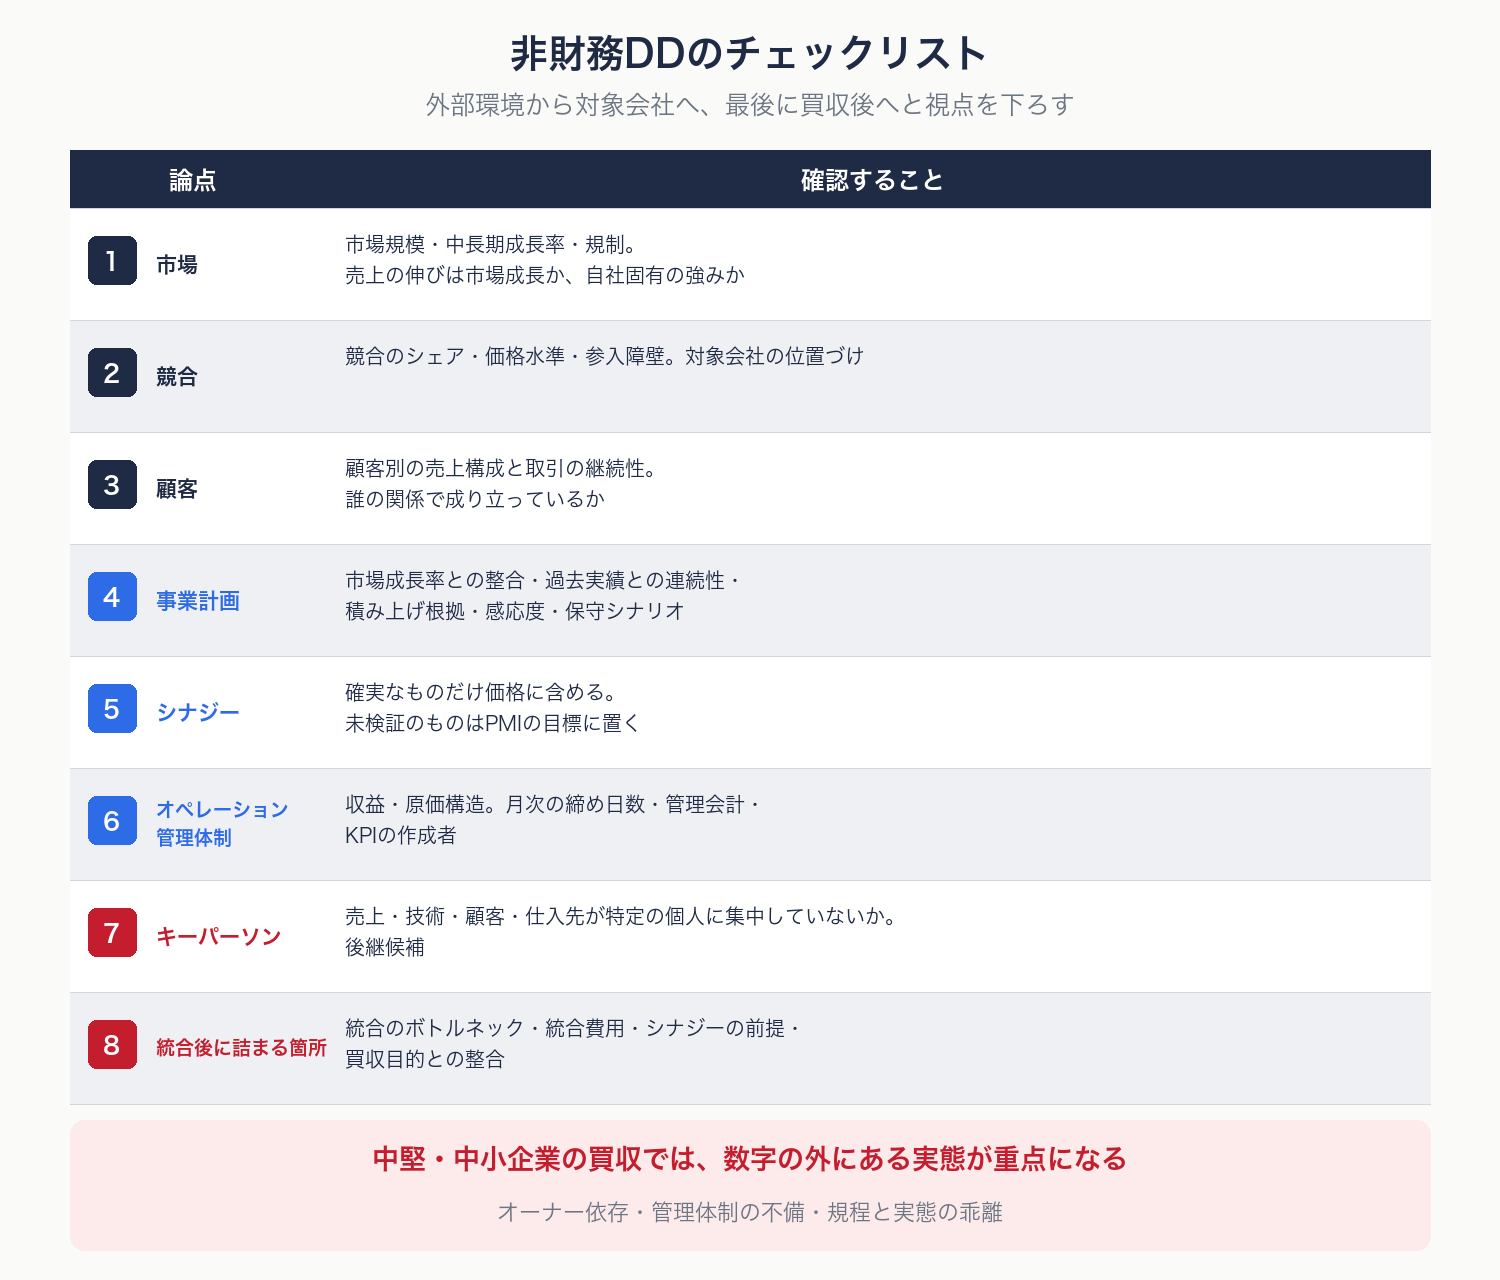
ビジネスDDの論点は、外部環境から対象会社へ、最後に買収後へと視点を下ろす順で並べると漏れが少なくなります。フレームワークで言えば、PEST、ファイブフォース、3C、SWOTの順です。
上場企業が中堅・中小企業を買う場合、重点が変わります。大企業同士の案件では、ガバナンスと管理体制の基本が整い、開示資料も比較的そろっているので、数字の裏取りと市場前提の検証が調査の中心になります。中堅・中小企業では、代表者・特定技術・特定取引先への依存、株主名簿の不備や名義株、規程と実態の乖離といった、数字の外にある実態の把握が中心になります。取引規模が小さいぶんDD費用の負担感も大きくなるので、論点を絞って重点的に調べる設計が必要です。
1. 市場
対象市場の規模、中長期の成長率、規制の動向を確認します。対象会社の売上が伸びている場合、それが市場全体の成長によるものか、対象会社固有の強みによるものかを切り分けます。市場の成長に乗っているだけなら、成長が鈍化したときに売上も一緒に落ちます。その会社に払う価格は、市場の成長率を前提にしてよいかどうかで大きく変わります。
2. 競合
競合各社のシェア、価格水準、参入障壁を確認し、対象会社が業界のどこに位置しているかを特定します。参入障壁が低い市場では、利益率の高さが新規参入によって長続きしない可能性があります。
3. 顧客
顧客別の売上構成と取引の継続性を確認します。上位数社に売上が集中しているか、その取引がどの担当者の関係で成り立っているかが論点です。顧客リストを粗利額の順に並べ直すと、売上は大きいが利益の出ていない取引先が見えてきます。主要取引先との契約に、株主の変更で通知や解除の対象になるチェンジ・オブ・コントロール条項がないかも確認し、ある場合は基本合意の後、売り手の協力が得られるうちに事前の説明を済ませます。売り手の了解が得られる範囲で、主要顧客や仕入先へのヒアリングも行います。
4. 事業計画
売り手が提示する事業計画は、売るための計画として作られています。売却後に経営から退くオーナーは、高く売ることを目指して計画を強めに作る傾向があります。一度提出された計画は会社として決めたものなので、買い手が求めても差し替えられることはほとんどありません。そのまま価格の前提に使うと、計画と実績の差がそのまま払いすぎになります。
最初に、その計画が、いつ、誰によって、どのような環境の下で作られたかを確かめます。そのうえで、計画の中身を次の観点で検証します。
- 対象市場の中長期成長率と、計画の売上成長率が整合しているか
- 過去の業績トレンドから見て、計画が現実的か
- 主要顧客・製品ごとの数量と単価に、積み上げの根拠があるか
- 数量・単価・コストといった主要な前提が動いたとき、企業価値がどれだけ変わるか(感応度分析)
- 実現可能性の高い保守的な計画を買い手が自ら作り、DCFと価格交渉の基準にしているか
たとえば過去の売上成長率が年10%なのに計画が年30%なら、差の20ポイントが何によって生まれるのかを一つずつ確かめます。売り手計画と保守シナリオの差は、そのまま価格交渉の余地になります。
5. シナジー
シナジーは、実現の確度によって価格に入れるかどうかを分けます。契約済み・仕組み済みで確度の高いものは価格に含めます。自社の努力で実現できるものは、入れないことを基本とし、入れる場合は根拠を示せるものに限ります。未検証・仮説段階のものは価格に入れず、PMIの目標に置きます。
この線引きが崩れやすいのは入札案件です。高い価格を出さなければ案件が取れないとき、出せる上限を引き上げるためにシナジーを織り込む判断が起きます。M&Aを連続して成功させている企業は、確実に見込めるシナジーまでを前提に価格を合意し、それを超える価格が求められれば撤退も選択肢に入れています。
期待値の段階のシナジーまで価格に入れると、払った価格を回収するにはそのシナジーを全額実現しなければならなくなります。実現しなければのれんの減損につながります。価格に入れてよいシナジーの範囲は、案件が来る前に投資基準として決めておくと、交渉の場で判断がぶれません。決め方は役員会で跳ねられないM&A上申資料のつくり方で扱っています。
6. オペレーションと管理体制
バリューチェーンを分解して、収益と原価の構造、強みがどの工程から生まれているかを確認します。中堅・中小企業では、競争優位の源泉となっている経営資源がオーナーの退任後も維持されるかを見ておきます。
あわせて管理体制を確認します。月次決算の締めに何日かかるか、管理会計があるか、KPIを誰が作っているか。買収後に月次の数字が出てこなければ、統合の打ち手の効果を測れず、シナジーの進捗も管理できません。管理会計の仕組みはPMIで後から作り直すのに時間がかかる領域なので、DDの段階でどこまで精緻な数字が取れるかを見立てておきます。
7. キーパーソン
売上、技術・ノウハウ、主要顧客との関係、仕入先・外注先との関係が特定の個人に集中している会社では、買収後にその人が辞めること自体がリスクになります。文書化されていない業務が多い、重要顧客との関係が個人に依存している、後継候補が見えない、採用・評価・教育の仕組みが弱い、といった状態が見られれば、キーパーソンへの依存を疑って調べます。
経営者・キーパーソンへのマネジメントインタビューでは、役割、意思決定の仕方、後継候補を確認します。主要顧客・仕入先へのヒアリングでは、その人が抜けても関係が続くかを確かめます。あわせて、手順書、見積、提案、開発・営業のノウハウがどこまで文書で残っているかを見ます。文書の残り方は、社長が抜けても組織が回るかを判断する材料になります。
キーパーソンが誰かは、開示資料にはほとんど書かれていません。開発のノウハウを握る部長や部下の信頼が厚い管理職は、マネジメントインタビューで意識して聞かなければ把握できません。それでも実態をすべては把握できないので、分かった範囲を前提に契約で手当てします。
8. 統合後に詰まる箇所
最後に、買収後の実行可能性を確認します。統合のボトルネック、統合費用が膨らむ箇所、管理体制・人材・拠点運営の無理、シナジーの前提、成長仮説を阻害する要因、買収目的とPMI方針の整合です。目的が曖昧なDDは問題点を並べるだけで終わりやすく、PMIに渡せる情報になりません。
ビジネスDDの進め方と期間
ビジネスDDは、買い手が投資仮説を立てるところから始まります。調べようと思えばいくらでも調べられる領域なので、限られた期間と予算で何を調べるかを決めるには仮説が要ります。投資仮説がないまま調査を始めると、何を調べるかを外部の調査者が決めることになり、結論が買うか買わないかの判断に結びつきません。
着手前に、投資仮説を問いの形で書いておく
買い手が次の問いを文章にしておきます。
- この売上は市場の成長によるものか、対象会社固有の強みによるものか
- オーナーが退任した後も、主要な取引は続くか
- 統合によって何が増え、何が減るか
売上が市場の成長に乗っているだけなら、市場が止まれば売上も止まります。オーナーへの依存が強い会社では、シナジーで売上を伸ばすどころか取引が減る可能性があります。統合ではシナジーで増えるものに目が向きがちですが、失われるものもあります。仮説は調査の途中で修正してかまいません。最初の仮説に固執すると、見当違いの検証に時間を使います。
これらの問いに対して、どの資料(顧客別売上、商流、契約、組織)を入手し、どの分析(計画の蓋然性、競争優位、依存リスク)を行い、どう判断に使うか(価格への反映、契約条件、PMIで引き継ぐ課題)までを先に設計します。外部に委託する場合は、この文書がそのまま委託先への指示書になります。
プレビジネスDD|本格DDに進む価値があるかを決める
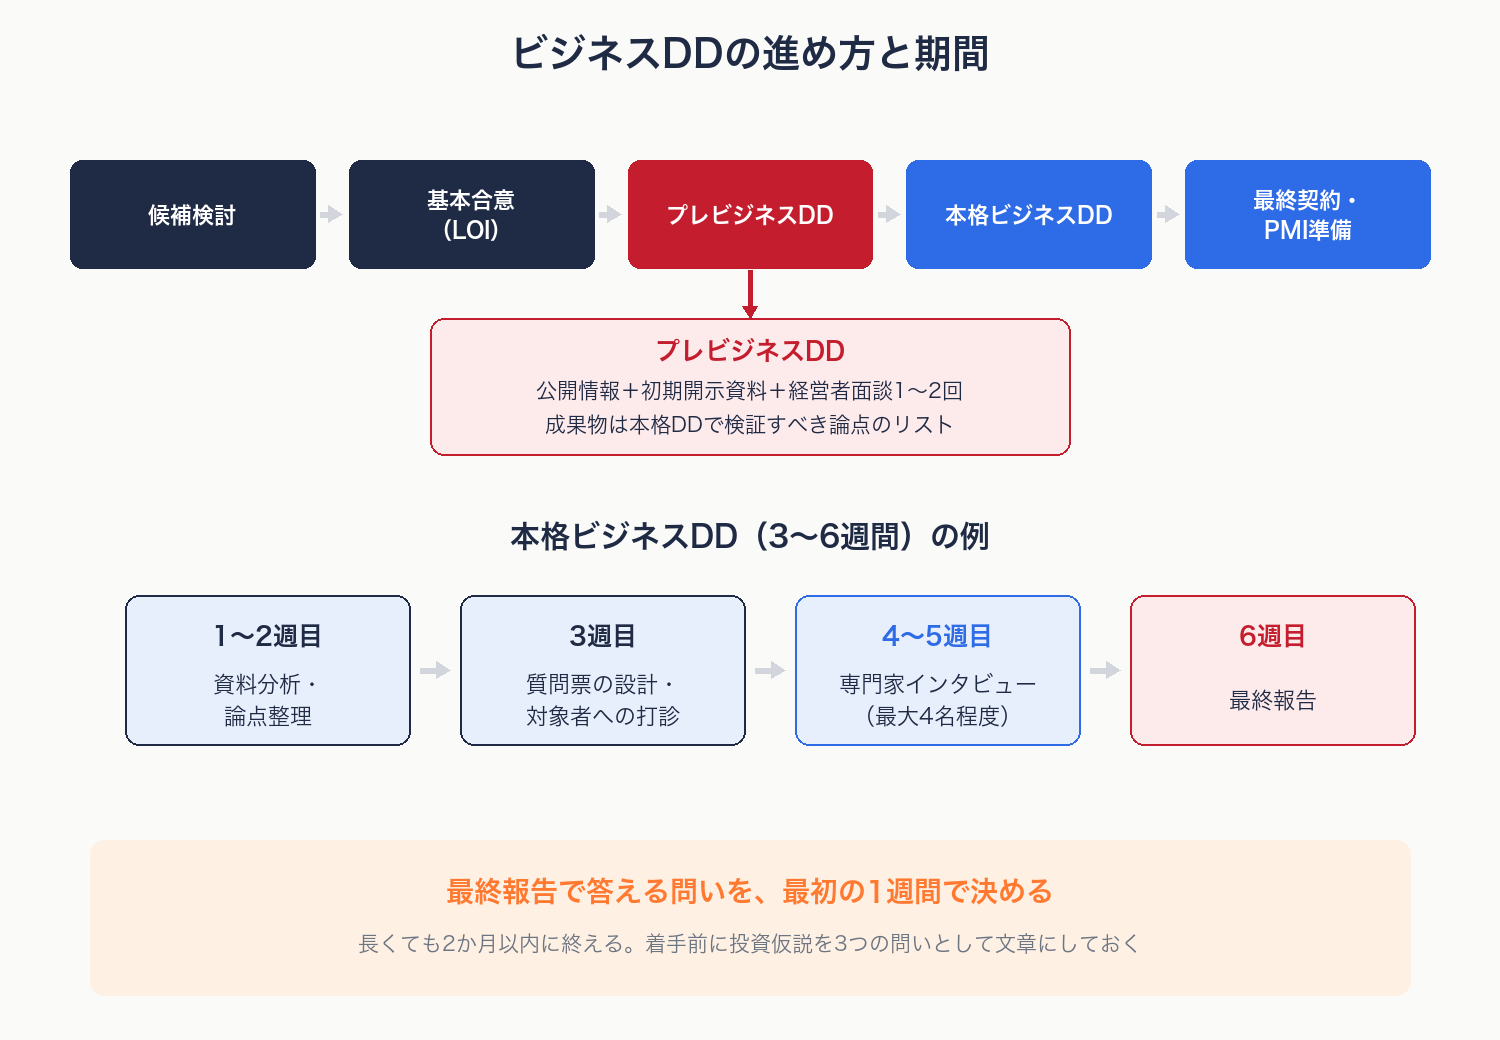
本格DDの前に、短期間でプレビジネスDDを行う方法があります。実施時期はLOI(意向表明)の前後です。調査範囲は、公開情報と初期開示資料に経営者面談1〜2回を加えたものです。そこから市場規模・成長性の概観、競合との位置づけ、事業モデルと収益構造の初期把握、オーナー依存とキーパーソンの初期評価を行います。
ここで決めるのは、この案件に本格DDの費用をかける価値があるか、かけるなら何を重点的に見るかです。成果物は、本格DDで検証すべき論点のリストになります。本格的なビジネスDDは、規模や委託先によっては単体で数千万円かかります。対象会社の解像度が低い段階で大きな費用と日程を組むより、プレビジネスDDで論点を出し切り、絞った論点で本格DDに入るほうが、報告書が早く出て、判断に使える内容になりやすくなります。プレビジネスDDの手前で行う初期スクリーニングについては、M&Aの持ち込み案件|5分で見送りを判断する3段階ゲートのGate 2で扱っています。
本格ビジネスDDの期間は3〜6週間
外部に委託した本格的なビジネスDDは、3〜6週間で集中的に実施するのが一般的です。規模の大きい案件でも、2か月以内に終えるのが目安です。2か月を超えると、資料の準備やインタビューに対応する対象会社側の担当者が疲弊し、情報が出てこなくなって分析が止まるためです。当社が標準としている6週間の進め方は次のとおりです。
- 1〜2週目:公開情報と受領資料を分析し、初期仮説を立てて論点を整理する
- 3週目:インタビューの質問票を設計し、対象者に打診する
- 4〜5週目:業界の専門家へのインタビュー(最大4名程度)を行い、仮説を検証する
- 6週目:最終報告。買収すべきか否か、取引条件が妥当かについての示唆と、次の行動をまとめる
この期間で結論を出すには、最終報告で答える問いを最初の1週間で買い手と調査者が合意しておく必要があります。問いが途中で変わると、インタビューの設計からやり直しになります。開始から1週間後をめどに取引を止めるべき重大な懸念がないかを確認し、期間の中ごろに主要論点の一次結果を確認しておくと、終盤で論点が覆ることを防げます。
社内で行う場合は、本業と並行するため、この期間中の担当者の負荷が重くなります。DDの期間は売り手との交渉スケジュールで決まることが多く、社内の都合で延ばせないこともあります。クロージング前は情報管理の制約があり、対象会社の現場の社員に話を聞ける範囲も限られます。
ビジネスDDの費用相場
外部に委託した場合の費用は、数百万円から数千万円まで幅があります。大企業が監査法人やコンサルティングファームに依頼するDDは、この水準になるのが一般的です。
金額は、主に次の範囲の取り方で変わります。
- 調査対象の市場の数。対象会社が複数の事業や海外市場を持っていれば、市場ごとに調査が要ります
- 専門家インタビューの人数。業界の専門家や顧客へのインタビューは、1人増えるごとに設計・実施・分析の工数が増えます
- 財務モデルを範囲に含めるか。事業計画を保守シナリオで引き直し、感応度分析を行う作業は、ビジネスDDの中でも作業量が多い部分です
ほかのDDと並べると、費用の水準は次のとおりです。
| DDの種類 | 費用の目安 | 出典・備考 |
|---|---|---|
| プレビジネスDD | 数百万円規模 | 当社のサービス水準 |
| ビジネスDD(本格) | 数百万円〜数千万円 | 調査範囲・市場数・インタビュー数で変わる |
| 財務DDと法務DD(2つの合計) | 買収価格が数億円規模の小規模案件でも数百万円、10億円以上の中規模案件で数千万円、100億円以上の大型案件では1億円以上 | 対象会社の規模、子会社・拠点の数、会計の整備状況で変わる |
財務DDと法務DDの費用は合計の金額です。財務・税務DDの費用は、連結子会社や拠点が多いほど、また月次決算や管理会計が整っていない会社ほど、確認と数字の組み直しの作業が増えて高くなります。
これらのDD費用は、M&Aの内製化を進めても残る費用です。財務・税務・法務のDDは独立した専門家が担う領域であり、仲介会社やFAに払う着手金・成功報酬とは性質が違います。1件のM&Aで発生する外部費用の全体像はM&Aは内製か外注か|1件あたりの外部費用と損益分岐点で扱っています。
ビジネスDDは内製か外注か
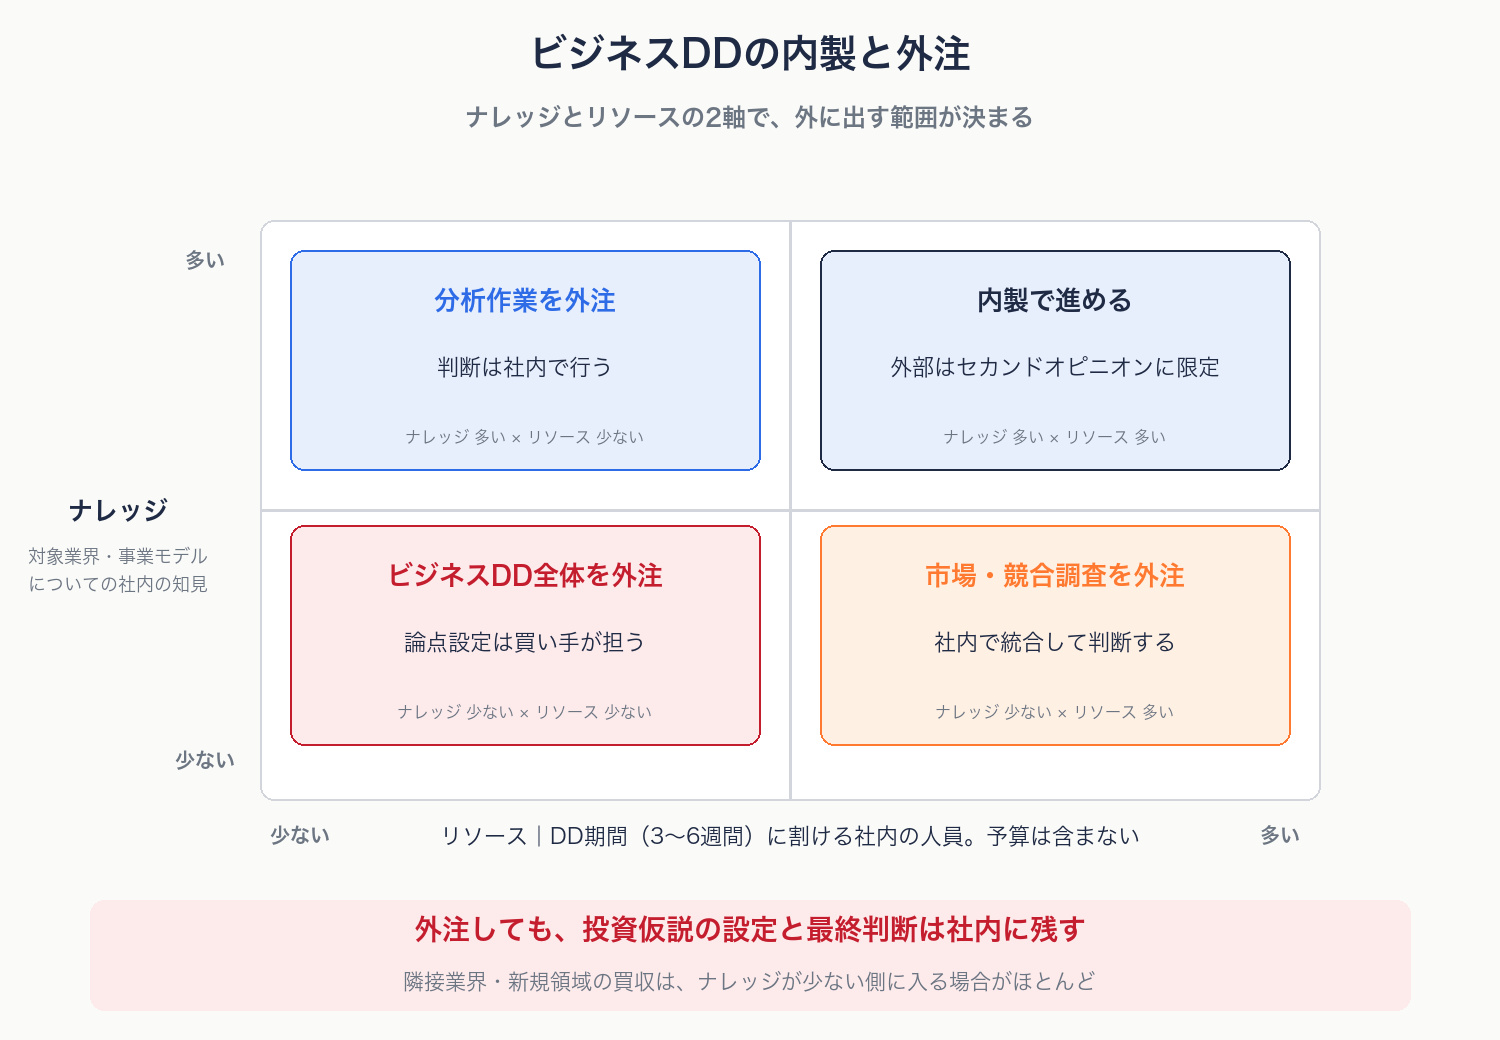
主要なDDの中で、内製されることが多いのがビジネスDDです。内製と外注に優劣はなく、客観性、業界の知見、担当者の負荷、費用、社内への蓄積を比べて決めます。
客観性は外注のほうが確保しやすくなります。案件担当者は買いたいという前提で見やすく、第三者のほうが撤退や減額の材料を出しやすいためです。費用を比べるときは、目に見えにくい内製の人件費も含めます。社内への蓄積は内製のほうが残りやすく、外注の場合は報告書の共有の仕方次第です。
判断は、ナレッジ(対象業界・事業モデルについての社内の知見)とリソース(DD期間の3〜6週間に割ける社内の人員。予算は含まない)を軸に整理できます。
- ナレッジもリソースも多い場合は内製で進め、外部はセカンドオピニオンに限定する
- ナレッジは多いがリソースが少ない場合は、分析作業を外注し、判断は社内で行う。同業の買収はここに入ることが多くなります
- リソースは多いがナレッジが少ない場合は、市場・競合調査を外注し、社内で統合して判断する
- どちらも少ない場合は、ビジネスDD全体を外注する。ただし論点設定は買い手が担う
どちらも少ない状態で社内だけで進めると、検証が足りないまま買収判断をすることになり、調査に時間がかかって案件そのものを逃すこともあります。隣接業界や新規領域の買収は、ナレッジが少ない側に入る場合がほとんどです。
外注しても社内に残す仕事
外注した場合でも、投資仮説の設定と最終判断は外部に代替させられません。社内に残すのは次の仕事です。
- 投資仮説と論点を文章にし、委託先への指示書にする。委託先のコンサルティングファームが対象業界の専門家とは限らないので、社内のナレッジを指示書に込めるほど報告書の質が上がります
- 経営者面談に同席する。買収すれば、その経営者たちと一緒にPMIを進めることになるので、人物・組織・説明の一貫性を自分の目で確かめます
- DDの指摘ごとに、取引中止、価格への反映、契約条項での手当て、リスクの許容などのどれで処理するかを決める
仲介会社の簡易DDで足りるか
仲介会社が行う簡易的なDDは、買い手のためのDDの代わりにはなりません。仲介会社は売り手・買い手の双方から報酬を受ける構造で、買い手の利益だけを代表する立場にないためです。中小企業庁「中小M&Aガイドライン(第3版)」も、仲介者は利益相反の防止の観点からDDを自ら実施すべきでなく、バリュエーションとDDの結論を決定しないことを求めています。仲介案件では、DDは買い手が自社または別途起用する専門家で行う前提で、費用と期間を見込んでおきます。
DDの結果を価格・契約・PMIに引き継ぐ
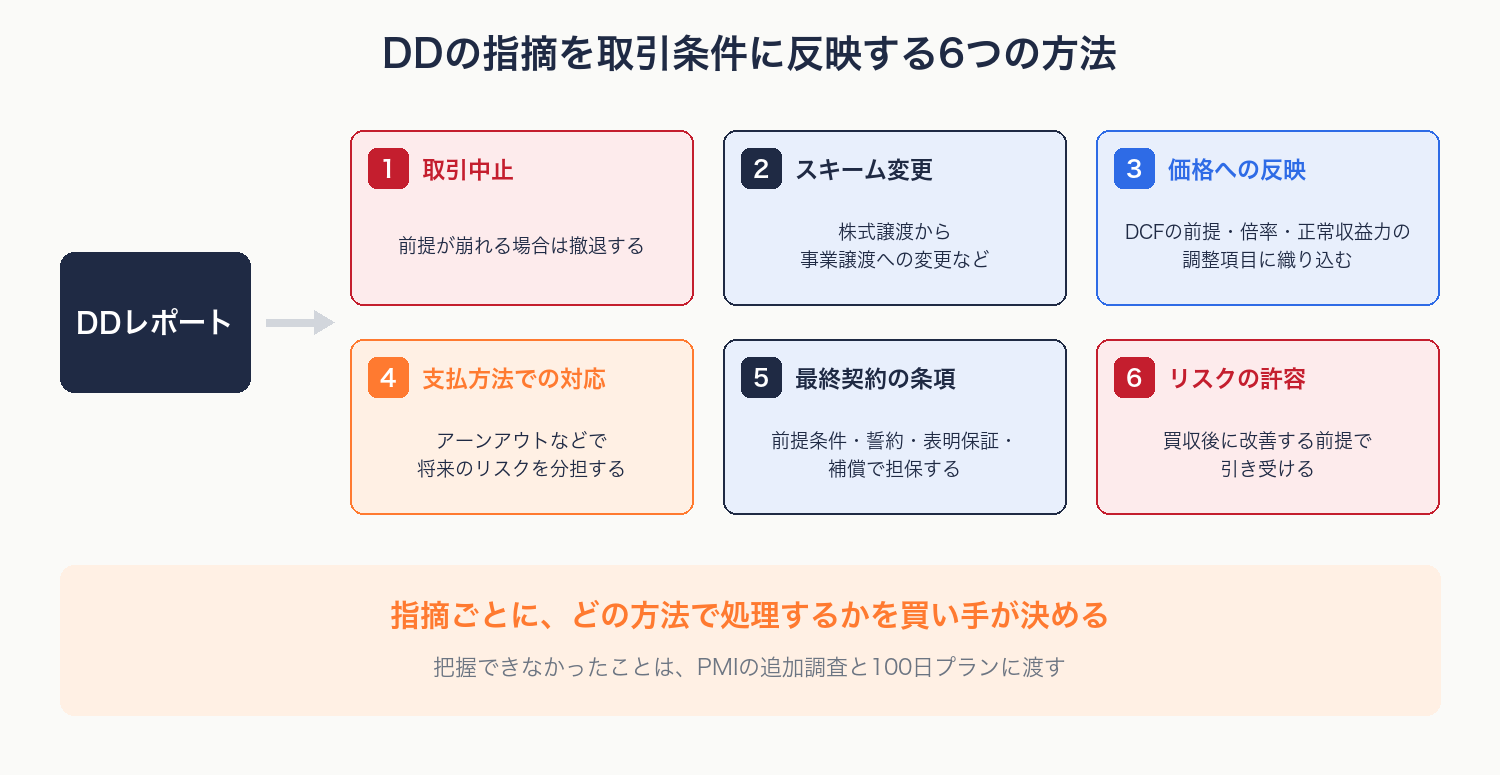
DDレポートの指摘は、一つずつ、次のどの方法で処理するかを買い手が決めて、取引条件に落とし込みます。
- 取引中止:買収の前提が崩れる指摘であれば、撤退する
- スキーム変更:株式譲渡から事業譲渡に切り替えるなど、引き継ぐ範囲を変える
- 価格への反映:DCFの前提、倍率、正常収益力の調整項目に織り込む
- 支払方法での対応:アーンアウトなどで、将来のリスクを売り手と分担する
- 最終契約の条項での対応:前提条件、誓約、表明保証・補償で担保する
- リスクの許容:買収後に改善する前提で引き受ける
キーパーソンのリスクは、契約で時期ごとに手当てする
キーパーソンへの依存の度合いはDDで把握し、残ってもらう手当ては契約で行います。契約前の事実は表明保証と補償でカバーし、事後に判明したリスクに備えます。クロージング時には、経営者・キーパーソンが一定期間残ることをキーマン条項やロックアップで定めます。事業譲渡では、特定の従業員の転籍同意をクロージングの条件にすることもあります。株式譲渡でも、親会社からの出向者が業務のノウハウを握っている場合は、出向の継続や転籍の同意を条件に入れておきます。残る期間を約束する代わりに価格や報酬の上乗せを求める交渉が起きやすいので、この条件を付けると価格は上がる傾向があります。クロージング後の一定期間は、買収後の業績に応じて追加の対価を払うアーンアウトで、キーパーソンが業績に関わり続ける理由を作ります。退任後は競業避止義務で、顧客の流出を防ぎます。契約で担保できるのはこの範囲にほぼ限られるので、誰にどの条項を付けるかはDDの把握の精度で決まります。各条項の論点はM&A契約の5つの山|NDAから表明保証保険までで扱っています。
PMIを前提にしたビジネスDDで足す4項目
通常のビジネスDDは、買うか、いくらで買うかを判断するために、市場・競合・事業計画、財務数値の妥当性、経営陣、拠点・設備、リスクを見ます。PMIを前提にすると、ここに次の項目を足します。
- 管理体制:月次の締め日数、管理会計の有無、KPIを誰が作っているか
- キーマン:誰がキーマンか、業務の属人化の度合い、残留の意向、後継候補
- 距離:本社から誰を、どの頻度で送れるか
- 意思決定事項:統合で決めるべき論点のリストと、先方との事前のすり合わせ
いずれもDDの質問票とインタビューの設計に織り込めば、追加の費用はほとんどかかりません。DDで拾わなかった論点は、キーマンの退職、前社長の不在による業務停止、月次の数字が出てこない状態、計画未達と減損として、PMIで最初に問題になります。
中小企業庁「中小PMIガイドライン」によると、M&Aについて「期待を上回る成果が得られている」「ほぼ期待どおりの成果が得られている」と答えた企業の約6割が、PMIの検討を基本合意締結前またはDD実施期間中に始めています。DDで把握できたことと把握できなかったことを整理し、把握できなかったことをPMIの最初の追加調査と100日プランに渡します。そのためにも、PMIの責任者はDDの段階から関わるようにします。100日プランの組み立て方はPMIとは|100日プランの型と、成否がDDの段階で左右される理由で扱っています。
買わないという結論もDDの成果
PMIを前提にDDを行うと、買収後の管理や企業価値の向上が難しいという結論が出ることがあります。DD費用を払ったあとで見送るのは惜しく感じられますが、買ってから問題が表に出れば、損失はのれんの減損や想定外の統合費用として、DD費用とは桁の違う金額で発生します。M&Aの失敗が工程のどこで起きるかはM&Aの失敗はどこで起きるか|10の失敗要因と顕在化のタイミングで扱っています。
よくある質問
ビジネスDDと財務DDは、どちらを先に行うべきですか
事業の実態をビジネスDDの側で先に把握しておくと、財務DDの効率が上がります。人員構成と労務の実態、取引慣行、設備・拠点、オーナー関連の取引が分かれば、財務DDで深掘りすべき箇所が決まります。LOI前後にプレビジネスDDで本格DDの論点リストを作っておく方法もあります。
ビジネスDDの期間はどれくらいかかりますか
外部に委託する本格的なビジネスDDは、3〜6週間が目安で、長くても2か月以内に終わらせます。当社の標準的な進め方では、最初の2週間で資料分析と論点整理、3週目に質問票の設計、4〜5週目に専門家インタビュー、6週目に最終報告を行います。最終報告で答える問いを最初の1週間で決めておかないと、期間内に結論が出ません。
ビジネスDDの費用はどれくらいですか
外部に委託した場合、数百万円から数千万円まで幅があります。調査する市場の数、専門家インタビューの人数、財務モデルの作成を範囲に含めるかで金額が変わります。本格DDの前に行うプレビジネスDDは数百万円規模です。
仲介会社が行う簡易DDで足りますか
買い手のためのDDの代わりにはなりません。仲介会社は売り手と買い手の双方から報酬を受ける構造のため、買い手の利益だけを代表する立場にありません。中小M&Aガイドライン(第3版)も、仲介者はDDを自ら実施すべきでないとしています。仲介案件でも、DDは自社または別途起用する専門家で行う前提で準備してください。
まとめ
- ビジネスDDは、市場・競合・顧客・事業計画・シナジー・組織と人を調べ、買収後も想定どおりに稼げるかを検証する調査。財務・税務・法務DDが過去から現在を確かめるのに対し、価格の前提になる将来の収益を確かめる
- 非財務DDの論点は、市場、競合、顧客、事業計画、シナジー、オペレーションと管理体制、キーパーソン、統合後に詰まる箇所の8つ。中堅・中小企業の買収では、オーナー依存と管理体制が重点になる
- 着手前に投資仮説を問いの形で文章にする。LOI前後のプレビジネスDDで本格DDに進むかと重点論点を決め、本格DDは3〜6週間で行う
- 外部委託の費用は数百万円から数千万円。内製か外注かはナレッジとリソースの2軸で決め、外注しても投資仮説の設定と最終判断は社内に残す
- DDの指摘は、取引中止、スキーム変更、価格、支払方法、契約条項、リスクの許容のどれで処理するかを決めて取引条件に反映する。PMIを前提に管理体制・キーマン・距離・意思決定事項を調査に足し、把握できなかったことをPMIに渡す
参考資料・関連コンテンツ
公的資料
- 中小企業庁「中小M&Aガイドライン(第3版)」(2024年8月)。仲介者がDDを自ら実施すべきでないこと、バリュエーションとDDの結論を決定しないことは同ガイドライン第2章による https://www.chusho.meti.go.jp/zaimu/shoukei/download/m_and_a_guideline.pdf
- 中小企業庁「中小PMIガイドライン」(2022年3月)。PMIの検討開始時期と成果の関係は同ガイドライン13ページ(原典は三菱UFJリサーチ&コンサルティング「M&Aの実態調査」2020年9月)による https://www.chusho.meti.go.jp/zaimu/shoukei/download/pmi_guideline.pdf
参考文献
本記事の実務論点の整理にあたっては、下記を参照しました。
- マーバルパートナーズ編『M&Aを成功に導く ビジネスデューデリジェンスの実務(第3版)』中央経済社、2013年
- 寺嶋直史・齋藤由紀夫『スモールM&Aのビジネスデューデリジェンス実務入門』中央経済社、2021年
- マーサージャパン編『M&Aを成功に導く 人事デューデリジェンスの実務(第2版)』中央経済社、2010年
- 木俣貴光『企業買収の実務プロセス(第2版)』中央経済社、2017年
- 久野雅志編著『最強のM&A 異質を取り込み企業の成長を加速させる指針と動作』東洋経済新報社、2023年
関連記事
- M&Aの進め方|検討からPMIまで8つのフェーズと判断軸
- M&Aの持ち込み案件|5分で見送りを判断する3段階ゲート
- 会社の値段はどう決まるのか|4つの算定法と実際に使われる倍率
- M&Aは内製か外注か|1件あたりの外部費用と損益分岐点
- M&A契約の5つの山|NDAから表明保証保険まで
- PMIとは|100日プランの型と、成否がDDの段階で左右される理由
- M&Aの失敗はどこで起きるか|10の失敗要因と顕在化のタイミング
ビジネスDDの実務資料
- 資料ダウンロード:失敗しないビジネスDD 〜買収前に買い手が確認すべきこと〜
- アーカイブ配信:失敗しないビジネスDD 〜買収前に買い手が確認すべきこと〜
- 個別相談:検討中の案件について、DDに進む前に確かめておくべき論点の整理から承ります。ご相談・お問い合わせ
