
のれんとは、買収の取得原価が、対象会社の識別可能な資産・負債の時価の純額を上回る部分です。PPA(Purchase Price Allocation、取得原価の配分)で顧客関係や技術などの無形資産を識別し、配分しきれずに残った額がのれんとして計上されます。日本基準では20年以内の期間で規則的に償却し、収益性が落ちれば減損します。IFRSでは償却せず、毎年減損テストを行います。
価格交渉が詰まってきたころ、財務DDやFAから「のれんは約○億円になります」と伝えられます。役員会では「毎年いくら利益が減るのか」「減損の可能性はどれくらいか」と聞かれます。のれんの額は価格を決めた時点でほぼ決まり、減損の原因もそこで生まれます。PPAをクロージング後の経理の手続として扱い、価格検討の段階で概算していないと、この問いに数字で答えられません。
買収価格の算定方法そのものは会社の値段はどう決まるのか|4つの算定法と実際に使われる倍率で扱っています。
目次
のれんとは|PPAで買収価格を配分したあとの残り
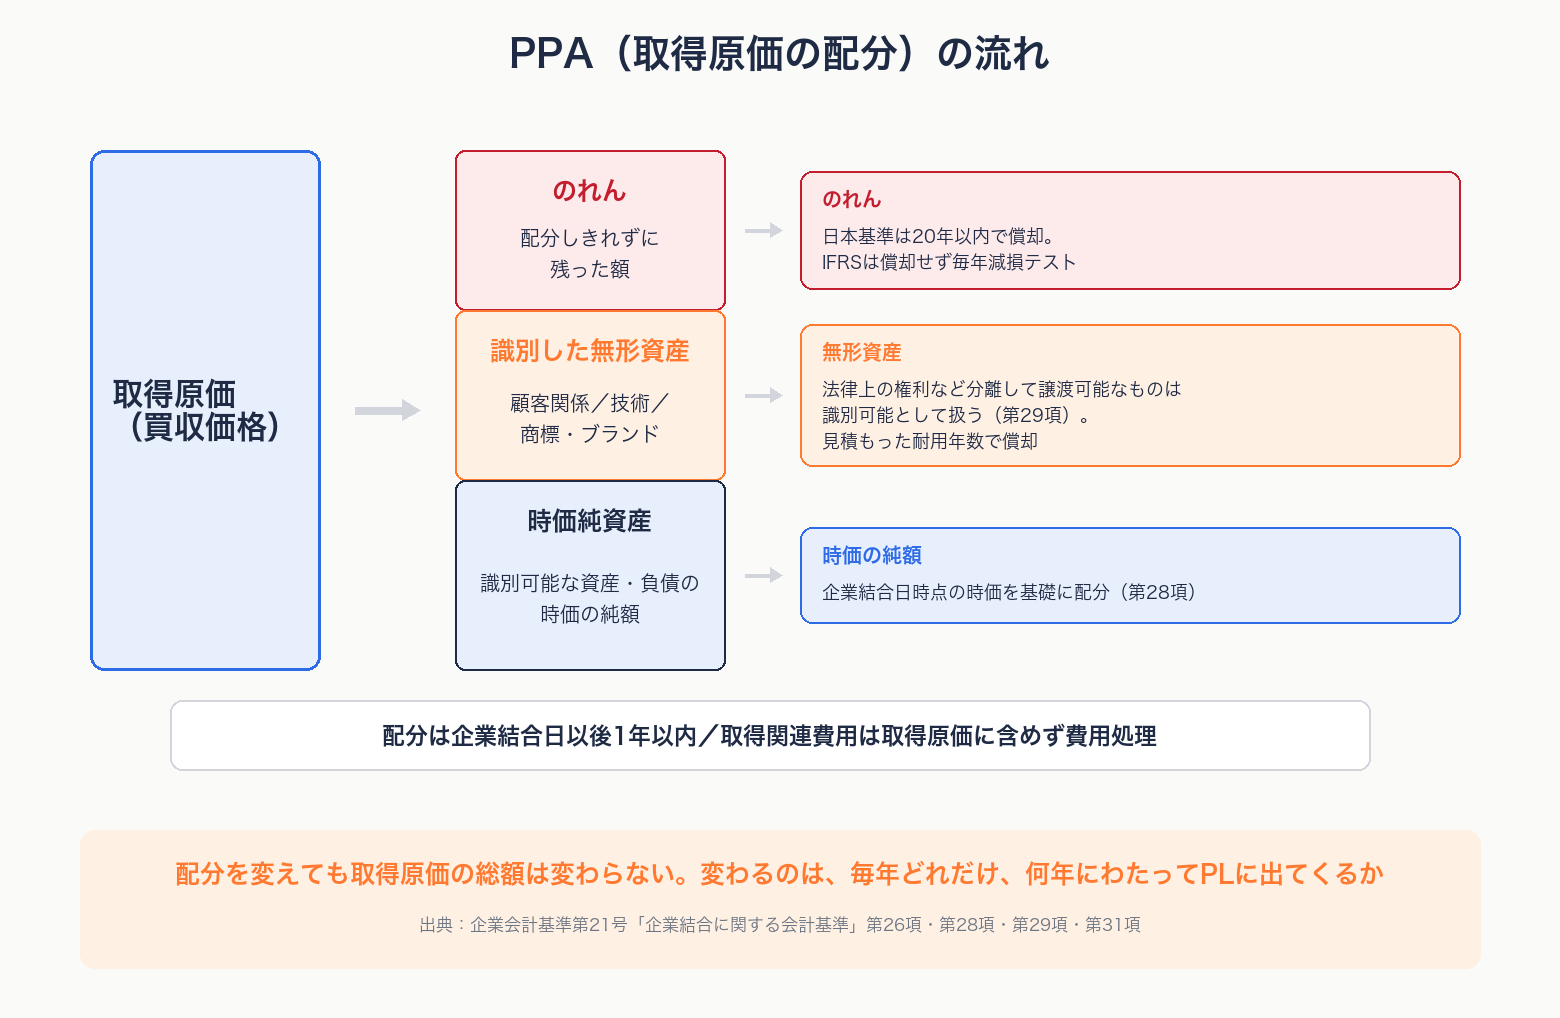
企業会計基準第21号「企業結合に関する会計基準」は、取得原価を、対象会社から受け入れた資産と引き受けた負債のうち企業結合日時点で識別可能なものに、その時点の時価を基礎として配分すると定めています(第28項)。この配分の手続がPPAです。
配分の対象には、対象会社の貸借対照表に載っていない資産も含まれます。同基準は、受け入れた資産に法律上の権利など分離して譲渡可能な無形資産が含まれる場合、その無形資産は識別可能なものとして扱うとしています(第29項)。実務で識別されることが多いのは、顧客との継続的な取引関係、特許やソフトウェアなどの技術、商標・ブランドです。
取得原価が、配分された資産と負債の純額を上回ると、その超過額がのれんになります(第31項)。下回る場合は負ののれんとなり、識別漏れや配分を見直したうえで、なお残る額を発生した年度の利益として処理します(第33項)。
配分の実務では、次の点も知っておく必要があります。
- 配分は企業結合日以後1年以内に行います。決算までに配分が終わらなければ、その時点で入手できる情報に基づいて暫定的な会計処理を行い、後で確定させます(第28項、注6)
- FAやDDの報酬などの取得関連費用は、取得原価に含めず、発生した年度の費用として処理します(第26項)
- 無形資産を識別すると、その分だけのれんは小さくなります。ただし無形資産の時価評価に伴って繰延税金負債も計上されるため、のれんの減少額は無形資産の計上額より小さくなります
PPAで配分を変えても、取得原価の総額は変わりません。変わるのは、費用として毎年どれだけ、何年にわたってPLに出てくるかです。無形資産はそれぞれ見積もった耐用年数で償却され、のれんとは別の年数になります。無形資産への配分次第で償却負担の形が変わるので、PPAはクロージング後に任せず、価格を検討する段階で概算しておきます。
100億円で買うと、のれんと償却費はいくらになるか
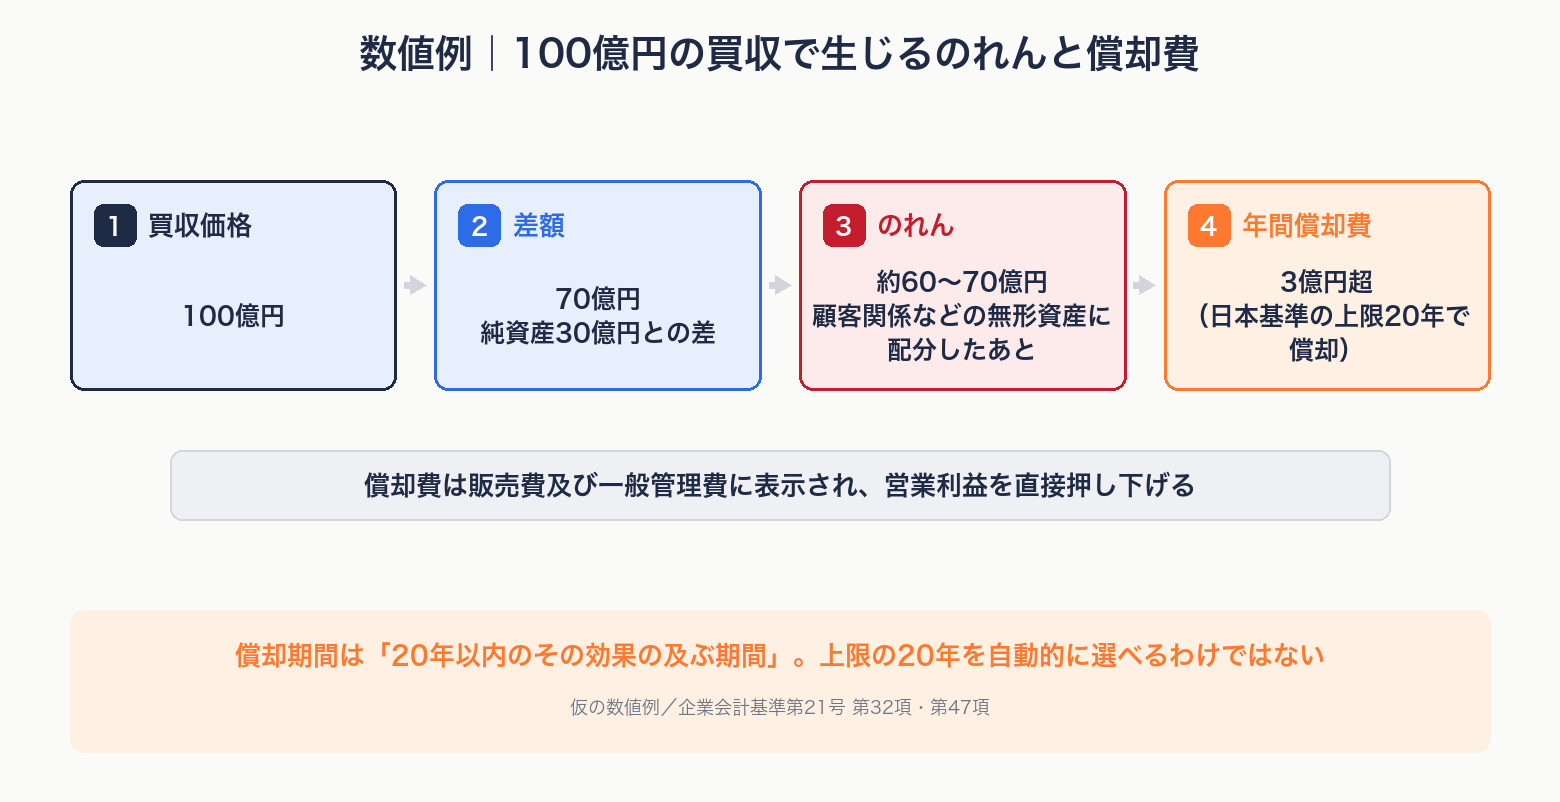
仮の数値例で確かめます。純資産30億円の会社を100億円で買収すると、差額は70億円です。顧客関係などの無形資産に配分したあとも、のれんは約60〜70億円残ります。
これを日本基準の上限である20年で償却すると、年間の償却費は3億円を超えます。償却期間を短く見積もれば、年間の負担はその分大きくなります。
| のれんの額 | 20年で償却 | 10年で償却 | 5年で償却 |
|---|---|---|---|
| 60億円 | 年3.0億円 | 年6.0億円 | 年12.0億円 |
| 70億円 | 年3.5億円 | 年7.0億円 | 年14.0億円 |
のれんの償却費は販売費及び一般管理費に表示されるため、営業利益を直接押し下げます(企業会計基準第21号 第47項)。償却期間は「20年以内のその効果の及ぶ期間」と定められており、上限の20年を自動的に選べるわけではありません(第32項)。買収の効果が何年続くと説明できるかは、事業計画の期間や、顧客関係・技術の陳腐化の速さとあわせて監査法人と協議することになります。
役員会で聞かれるのは、この償却費を自社の営業利益が吸収できるかです。償却費が対象会社の営業利益を上回り、買収しても連結の利益が増えない状態は「のれん負け」と呼ばれます。仮に自社の連結営業利益が50億円なら、年3.5億円の償却費は営業利益の7%に当たります。対象会社が稼ぐ営業利益が償却費を下回るなら、買収した年から連結の利益は目減りします。
当社は、この試算を投資基準の段階に組み込むことを勧めています。投資基準で決めておく「規模レンジ」、つまり1件あたりの投資額の上限は、自社の営業利益に対して許容できるのれん償却費と、減損が起きたときに耐えられる損失の大きさから逆算できます。案件が来てから価格に合わせて許容度を考えると、判断は買う方向に傾きます。
日本基準とIFRSの違い|償却するか、毎年テストするか
同じ100億円の買収でも、採用している会計基準によって、のれんがPLに出てくる形が変わります。
| 項目 | 日本基準 | IFRS |
|---|---|---|
| のれんの償却 | 20年以内の効果の及ぶ期間で、定額法その他の合理的な方法により規則的に償却(企業会計基準第21号 第32項) | 償却しない |
| 減損テストを行う時期 | 減損を疑うきっかけがあるとき | 毎年(きっかけがあればその都度) |
| 減損損失を認識するかの判定 | 割引前将来キャッシュ・フローの総額が帳簿価額を下回るか | 判定の段階はなく、回収可能価額と帳簿価額を直接比べる |
| 減損損失の額 | 帳簿価額を回収可能価額まで減額 | 帳簿価額を回収可能価額まで減額 |
| のれんの減損損失の戻入れ | 行わない | 行わない |
100億円で買収した先の数値例に当てはめると、日本基準では毎年3億円を超える償却費が20年にわたって営業利益を押し下げ続けます。IFRSでは毎年の償却費は出ませんが、事業計画を下回れば数十億円の減損損失が一度に出る可能性があります。もっとも、償却する日本基準でも減損は起きます。償却で帳簿価額が少しずつ減っている分、同じ業績悪化でも減損額が小さくなりやすい、という違いです。
役員会での説明も、基準によって変わります。償却費が毎年出る日本基準の会社は、償却後の営業利益が投資回収の計画と両立するかを説明します。IFRSの会社は、減損テストで使う事業計画が買収時の計画と同じものになるため、その計画の達成見込みを説明する必要があります。
償却を求める枠組みは、当面変わりません。企業会計基準諮問会議は2026年7月27日の第57回会議で、のれんを一定の期間にわたって償却する基本的な枠組みを変更しないこと、のれんの非償却の導入(選択制)と償却費の計上区分の変更をASBJに提言しないことでコンセンサスを得ました。そのうえで、償却期間と償却方法の考え方を明らかにする取組みと、のれん償却前営業利益に関する情報提供の検討を、新規テーマとしてASBJに提言しています。「いずれ償却しなくて済む」という前提で価格を組む余地はなくなりました。
IFRS側では、IASBが2024年3月に公開草案「企業結合—開示、のれん及び減損」を公表し、減損テストの改善と、買収後の業績に関する開示の拡充を提案しています。2026年9月時点で再審議中で、公開草案は償却の再導入を提案していません。
のれんの減損はどう判定されるか|減損を疑うきっかけ・認識・測定
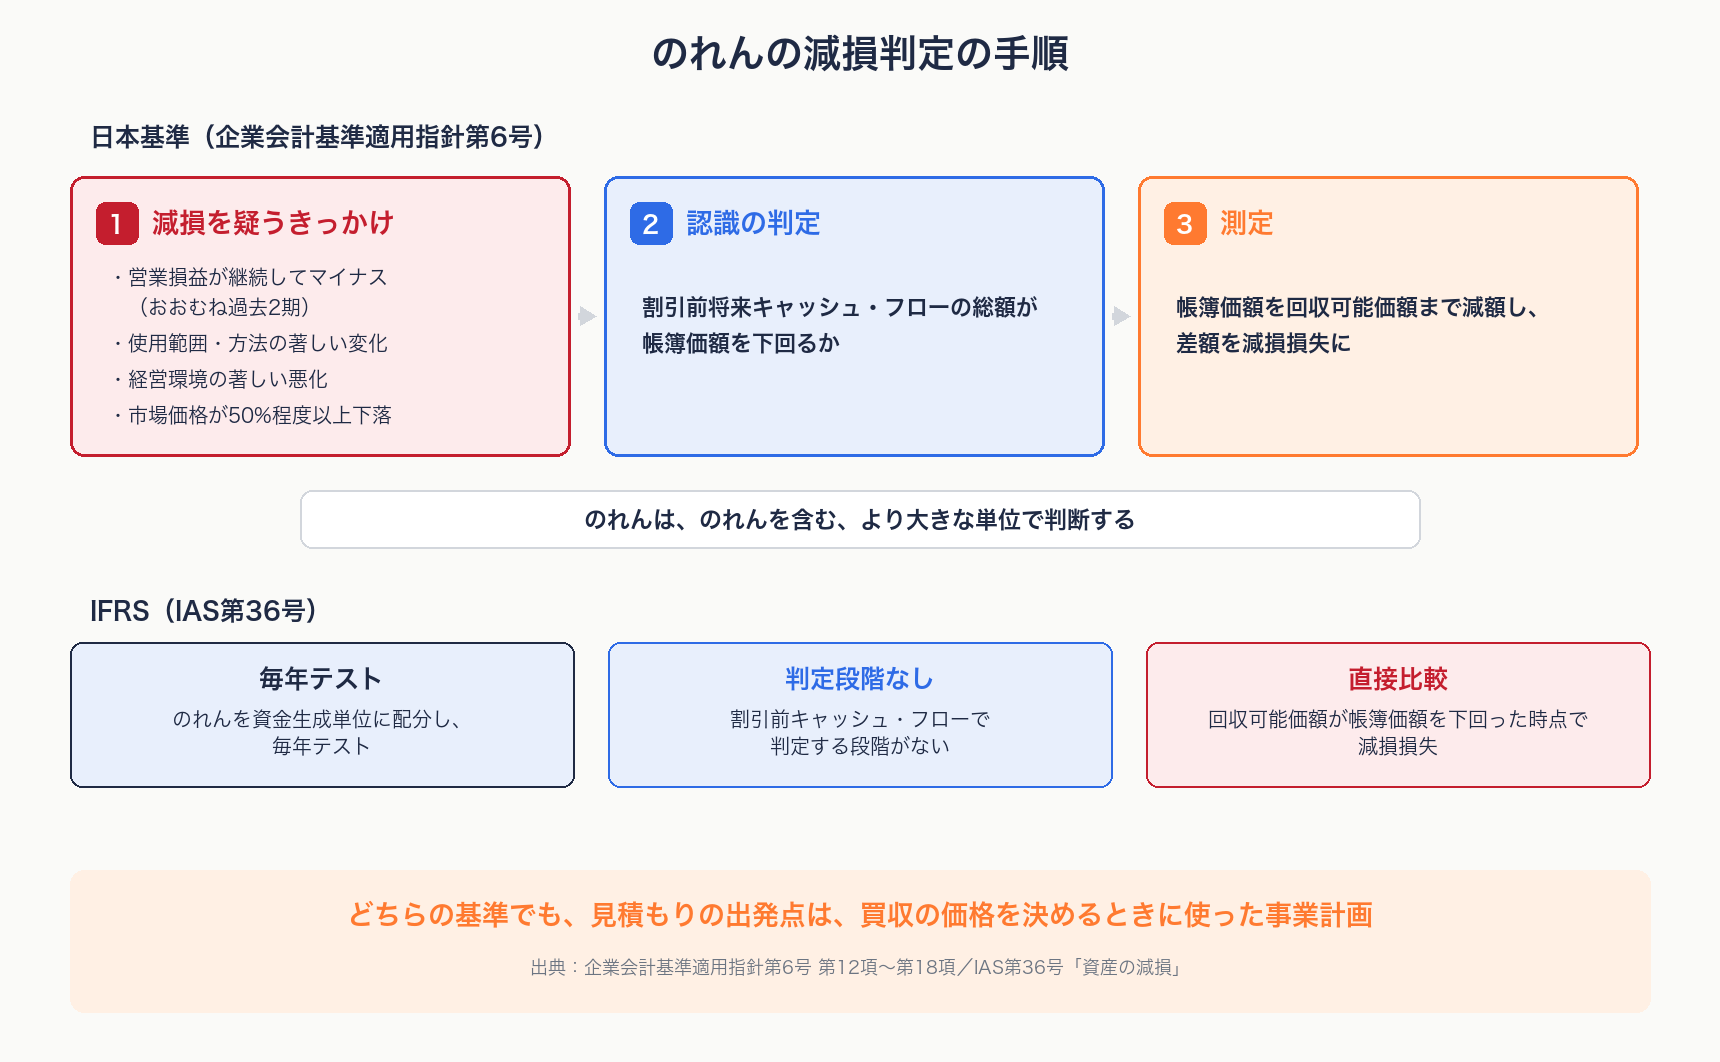
減損の判定は、日本基準では企業会計基準適用指針第6号「固定資産の減損に係る会計基準の適用指針」に沿って、次の順で進めます。
- 減損を疑うきっかけの把握: 減損が生じている可能性を示す事象があるかを確かめます。基準ではこれを「減損の兆候」と呼び、適用指針は次の4つの場合を挙げています。営業活動から生ずる損益またはキャッシュ・フローが継続してマイナスとなっている、またはその見込みである場合(第12項。「継続して」はおおむね過去2期)。資産の使用範囲や方法について回収可能価額を著しく低下させる変化がある場合(第13項)。材料価格の高騰や販売量の著しい減少、技術の陳腐化、法律改正など経営環境が著しく悪化した場合(第14項)。市場価格が帳簿価額から50%程度以上下落した場合(第15項)です
- 減損損失の認識の判定: きっかけがある場合、資産グループから得られる割引前将来キャッシュ・フローの総額を見積もり、帳簿価額を下回るときに減損損失を認識します(第18項)
- 減損損失の測定: 帳簿価額を回収可能価額まで減額し、その差額を減損損失とします。回収可能価額は、売却した場合の正味売却価額と、使い続けた場合の使用価値のいずれか高いほうです
のれんはそれ自体ではきっかけの有無を判断できないため、原則として、のれんを含む、より大きな単位で、きっかけの有無と減損損失の認識を判断します(適用指針第17項)。買収した事業の業績が落ちたとき、その事業に属する資産とのれんをまとめて判定するということです。
IFRS(IAS第36号「資産の減損」)では、のれんを資金生成単位またはそのグループに配分し、その単位ごとに毎年減損テストを行います。割引前キャッシュ・フローで判定する段階がないため、回収可能価額が帳簿価額を下回った時点で減損損失が出ます。損失が日本基準より早く、大きく出やすいのはこのためです。
どちらの基準でも、将来キャッシュ・フローの見積もりの出発点は、買収の価格を決めるときに使った事業計画です。価格の根拠にした計画と、減損テストで使う計画は同じものだと考えておく必要があります。買収時に楽観的な計画で価格を正当化すると、その計画を下回った時点で、減損を疑うきっかけが生じます。
減損の原因は、買収価格を決めた時点で生まれる
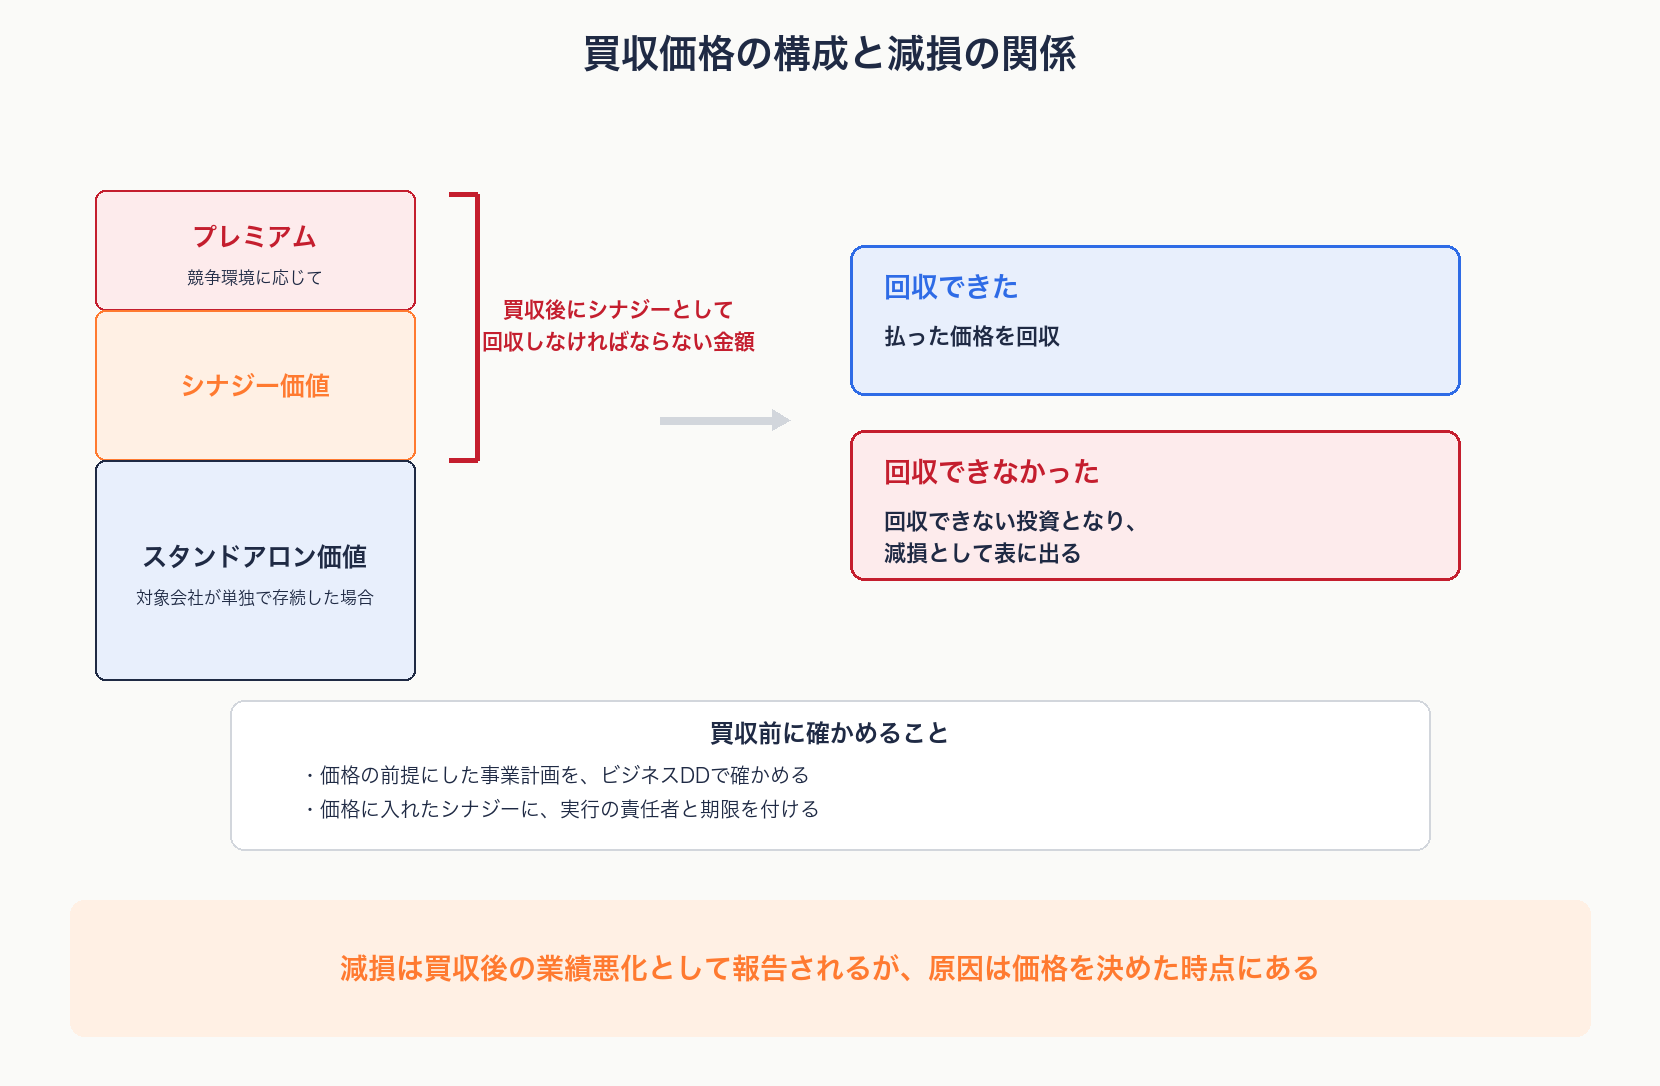
減損は買収後の業績悪化として報告されますが、多くの場合、原因はもっと前にあります。買収価格は、対象会社が単独で存続した場合のスタンドアロン価値に、シナジー価値と、競争環境に応じたプレミアムを加えたものです。買収価格からスタンドアロン価値を引いた差額は、買収後にシナジーとして回収しなければならない金額です。回収できなければ、払った価格の一部は回収できない投資となり、減損として表に出ます。
電通グループ(IFRS適用)は2025年12月期、海外の買収に関わるのれんについて、4〜6月期に860億円、10〜12月期に3,101億円の減損を計上しました(日本経済新聞、2026年2月13日)。IFRSでは事業計画を下回った時点で、償却で減らしていない帳簿価額に対して減損テストが行われるため、損失は一度に大きく出ます。日本企業による海外の大型買収では、ほかにも多額の減損が繰り返し計上されてきました。減損のリスクは、買収価格を決めた時点で抱え込んでいます。
当社が案件を見るとき、減損の原因として最初に確かめるのは、事業計画とシナジーの扱いです。
1つは、価格の前提にした事業計画が確かめられていたかです。財務DDが検証するのは過去の実績の正常収益力や純有利子負債で、将来の事業計画やシナジーの蓋然性は通常の範囲に入りません。市場の成長率、主要顧客との取引の継続、直近12か月の実績と計画の差を、ビジネスDDで確かめておかなければ、達成できない利益の分まで払うことになります。ビジネスDDで何を確かめるかはビジネスデューデリジェンスとは|財務だけ見て失敗する非財務DDの論点と費用相場で扱っています。
もう1つは、価格に入れたシナジーに、実行の責任者と期限が付いていたかです。シナジーを全社の取り組みとして扱い、誰も数字を持たないまま1年が過ぎると、計画未達が分かった時点で減損の検討に入ります。価格に反映してよいのはコストシナジーまでとし、売上シナジーは参考値にとどめる、という線引きを投資基準に書いておく方法があります。キーマンが買収後1年で辞め、事業が回らなくなって減損した、という話も実務ではよく聞きます。誰が抜けたら価値が下がるかをDDで特定し、残ってもらう条件を最終契約とあわせて決めておくことも、減損を防ぐ手当てになります。
失敗が工程のどこで生まれ、いつ表に出るかはM&Aの失敗はどこで起きるか|10の失敗要因と顕在化のタイミングで扱っています。
価格を決める前に試算しておく5項目
PPAの確定はクロージング後でも、その概算は価格の交渉中にできます。基本合意からDDの間に、次の5項目を財務DDの担当者や監査法人と詰めておくと、役員会の問いに数字で答えられます。
- 時価純資産と取得原価の差額: 対象会社の簿価純資産を、土地や有価証券の含み損益、引当金の不足などで時価に引き直し、提示価格との差額を出します。これが、のれんと無形資産に配分される額の上限です
- 識別しうる無形資産と、その耐用年数: 顧客関係、技術、商標のうち、買収の理由そのものになっている資産はどれか。何年使えると説明できるか。ここで年数を見積もると、のれん償却費と無形資産の償却費の内訳が見えます
- 償却費が連結営業利益に与える影響: のれんと無形資産の償却費を合計し、買収後5年分の連結営業利益への影響を出します。対象会社の営業利益で吸収できるか、のれん負けにならないかを確かめます
- 減損テストで使われる事業計画: 価格の根拠にした事業計画を、減損テストの比較対象として持ち続けられるかを確かめます。下振れしたシナリオで割引前将来キャッシュ・フローが帳簿価額を下回らないかも試算しておきます
- 上申資料への記載: のれんの計上額、償却後の営業利益への影響、減損リスクのシナリオを、価格の妥当性とあわせて上申資料に書きます
5つ目の書き方は、役員会で跳ねられないM&A上申資料のつくり方の「会計・財務への影響」の項で扱っています。
監査法人との協議は早いほど選択肢が残ります。無形資産の識別や償却期間の見積もりは監査法人の確認を受けるため、クロージング後に初めて相談すると、価格を決めたときの想定と違う年数や配分になることがあります。
よくある質問
のれんの減損とはどういう意味ですか
のれんの帳簿価額を、回収できると見込まれる額まで切り下げ、差額を損失として計上する処理です。買収した事業の収益力が買収時の想定を下回り、払った価格を回収できないと判断されたときに行います。判定は、日本基準では減損を疑うきっかけがあるとき、IFRSでは毎年行います。一度計上したのれんの減損損失は、業績が回復しても戻し入れません。
減損テストとは何ですか。毎年必要ですか
のれんを含む資産の帳簿価額が、将来の収益から回収できるかを確かめる手続です。IFRSでは、のれんを配分した資金生成単位について毎年行います。日本基準では、営業損益がおおむね過去2期マイナスになったなど、減損を疑うきっかけがあるときに、割引前将来キャッシュ・フローと帳簿価額を比べて判定します。きっかけがなければ、日本基準では毎年の測定は求められません。
のれんは何年で償却すればよいですか
日本基準では、20年以内で、のれんの効果が及ぶと説明できる期間を見積もって償却します。上限の20年を当然に選べるわけではなく、事業計画の期間や、顧客関係・技術が陳腐化する速さを根拠に監査法人と協議して決めます。企業会計基準諮問会議は2026年7月、償却期間と償却方法の考え方を明らかにする取組みをASBJに提言しています。
PPAはいつまでに、誰が行いますか
企業結合日から1年以内に配分を終えます。決算までに終わらなければ暫定的な会計処理を行い、後で確定させます。手続を行うのは買い手の経理部門で、無形資産の評価は外部の評価専門家に依頼し、監査法人の確認を受けるのが一般的です。ただし、のれんと償却費の概算は、価格を決める前に経営企画と財務DDの担当者で行っておきます。
のれんの償却費は、税務上の損金になりますか
株式を取得して子会社にした場合、のれんは連結財務諸表の上でだけ生じ、税務上の資産にはならないため、償却費は損金になりません。事業譲渡や非適格合併では、税務上の資産調整勘定として60か月で均等に損金に算入します(法人税法第62条の8)。買収の方法によって税務上の扱いが変わるため、スキームを決める段階で税理士と確認します。
まとめ
- のれんは、取得原価のうち、識別可能な資産・負債の時価の純額を上回る部分です。PPAで無形資産を識別した残りがのれんになり、配分は企業結合日から1年以内に行います
- 仮に純資産30億円の会社を100億円で買えば、のれんは約60〜70億円残り、日本基準で20年償却なら年3億円を超える償却費が営業利益を押し下げます
- 日本基準は20年以内の規則償却と、減損を疑うきっかけがあるときの減損判定、IFRSは非償却と毎年の減損テストです。企業会計基準諮問会議は2026年7月、償却の枠組みを維持することで合意しました
- 減損は、価格の根拠にした事業計画とシナジーが実現しなかったときに出ます。原因は価格を決めた時点にあり、ビジネスDDで計画を確かめ、シナジーに責任者を付けておくことで防げます
- 価格の交渉中に、差額・無形資産・償却費の影響・減損テストの計画・上申資料の5項目を試算しておきます
進行中の案件で、のれんと償却費の概算や、価格の前提になる事業計画の検証が必要な場合はご相談ください。
参考資料・関連コンテンツ
会計基準・公的資料
- 企業会計基準委員会 企業会計基準第21号「企業結合に関する会計基準」 https://www.asb-j.jp/jp/wp-content/uploads/sites/4/ketsugou_20190422.pdf 。取得関連費用(第26項)、取得原価の配分と無形資産の識別(第28項・第29項)、のれんと負ののれん(第31項〜第33項)、のれんの表示(第47項)、暫定的な会計処理(注6)
- 企業会計基準委員会 企業会計基準適用指針第6号「固定資産の減損に係る会計基準の適用指針」 https://www.asb-j.jp/jp/wp-content/uploads/sites/4/ikan_20240701_40.pdf 。減損の判定の手順(第12項〜第18項。のれんは第17項)
- 公益財団法人財務会計基準機構「のれんの会計処理に関するテーマ提案への対応状況」(第57回企業会計基準諮問会議、2026年7月27日) https://www.fasf-j.jp/jp/news_release/401879.html
- IFRS財団 IAS第36号「資産の減損」/プロジェクト「Business Combinations—Disclosures, Goodwill and Impairment」 https://www.ifrs.org/projects/work-plan/goodwill-and-impairment/
- 法人税法第62条の8(非適格合併等により移転を受ける資産等に係る調整勘定の損金算入等)
- 日本経済新聞「電通グループ、のれんの減損計上額3101億円 25年10〜12月期」(2026年2月13日)
参考文献
本記事の実務論点の整理にあたっては、下記を参照しました。
- プルータス・コンサルティング編『企業価値評価の実務Q&A(第4版)』中央経済社、2018年
- 木俣貴光『企業買収の実務プロセス(第2版)』中央経済社、2017年
- 宮崎淳平『会社売却とバイアウト実務のすべて』日本実業出版社、2018年
- マーバルパートナーズ編『M&Aを成功に導く ビジネスデューデリジェンスの実務(第3版)』中央経済社、2013年
- 久野雅志編著『最強のM&A 異質を取り込み企業の成長を加速させる指針と動作』東洋経済新報社、2023年
関連記事
- 会社の値段はどう決まるのか|4つの算定法と実際に使われる倍率
- 役員会で跳ねられないM&A上申資料のつくり方
- ビジネスデューデリジェンスとは|財務だけ見て失敗する非財務DDの論点と費用相場
- M&Aの失敗はどこで起きるか|10の失敗要因と顕在化のタイミング
- M&Aの進め方|検討からPMIまで8つのフェーズと判断軸
資料ダウンロード・ご相談
- 個別相談:進行中の案件について、のれんと償却費の概算、価格の前提になる事業計画の検証からご相談いただけます。お問い合わせ
- 資料ダウンロード:失敗しないビジネスDD 〜買収前に買い手が確認すべきこと〜
