
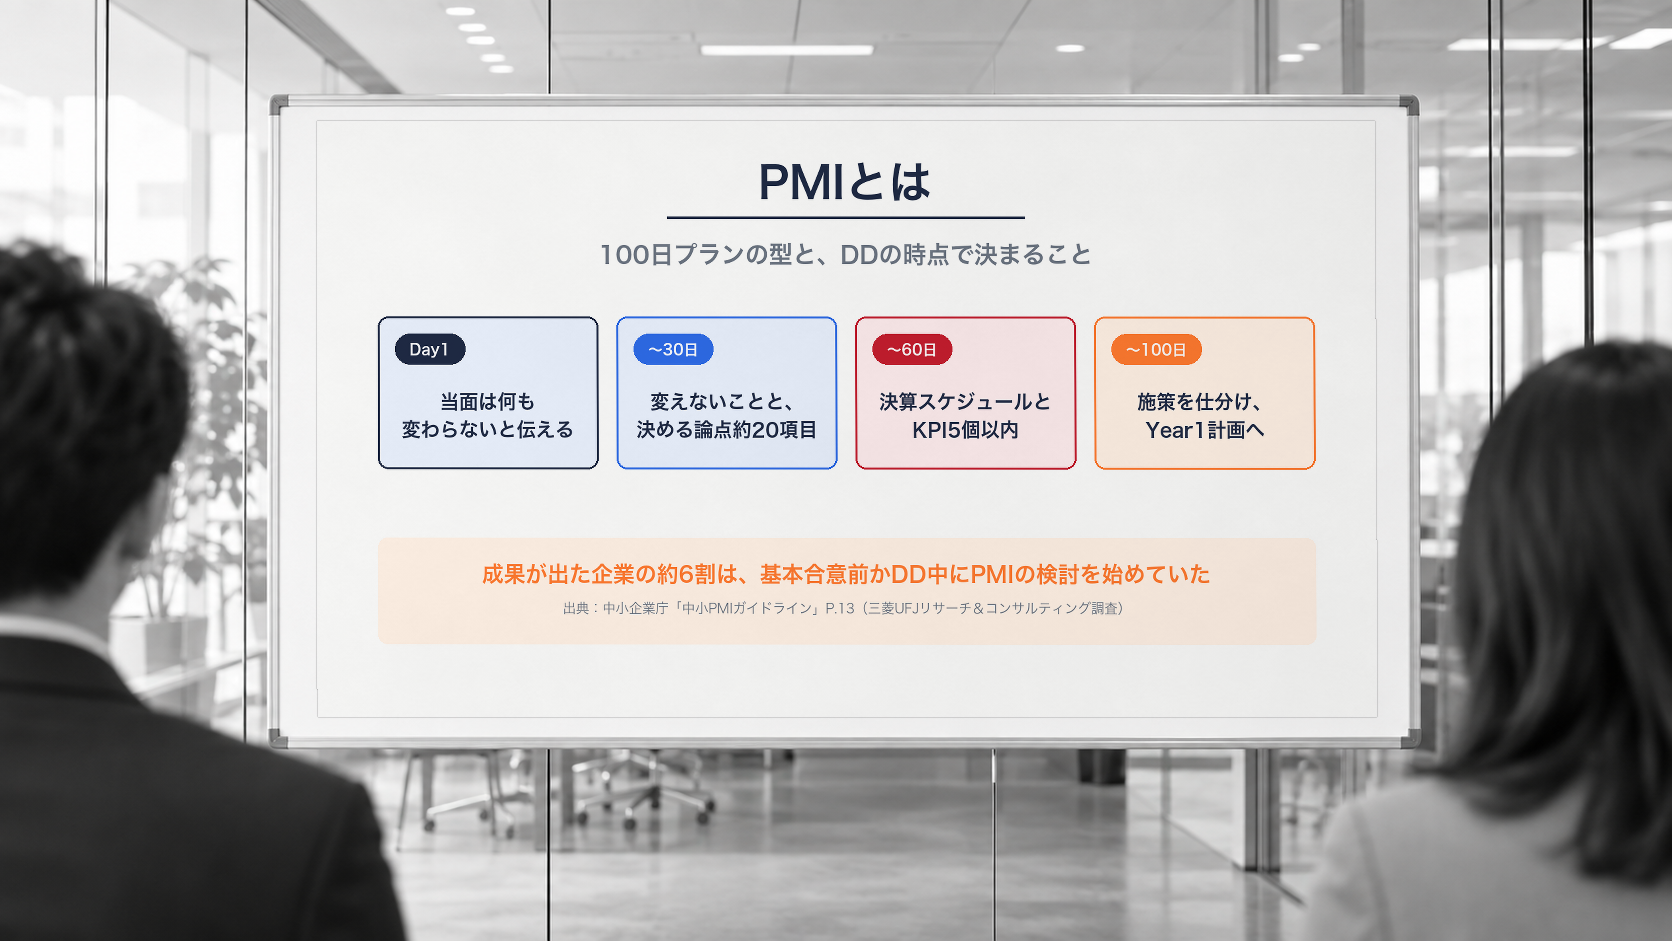
PMI(Post Merger Integration)とは、M&Aの成立後に行う統合の取組です。中小企業庁の「中小PMIガイドライン」(2022年3月)は、PMIを「M&Aの目的を実現させ、統合の効果を最大化するために必要なもの」と位置づけています。そのうえで、成立前から準備する必要があると明記しています。名前に「Post(後)」と付いていても、作業はクロージングの前から始まっています。
クロージング後の最初の100日で終わらせるのは、誰が何を決めるかという体制、対象会社の従業員や取引先との信頼関係、数字を含む現状の把握です。ガイドラインも、これらは100日までを目途に集中的に実施するとしています。
PMIで最初に問題になる論点は、キーマンの離職、属人化した業務、月次の数字が出てこない管理体制、実行者の決まっていないシナジーなどです。多くはDDの段階で確認できます。DDを「買うか・いくらで買うか」の判断だけで終えると、クロージング後に同じ論点を調べ直すことになり、100日プランの着手が遅れます。
M&A全体の流れの中でPMIがどこに位置づくかは、M&Aの進め方|検討からPMIまで8つのフェーズと判断軸で扱っています。
目次
PMIとは何か|中小PMIガイドラインの定義
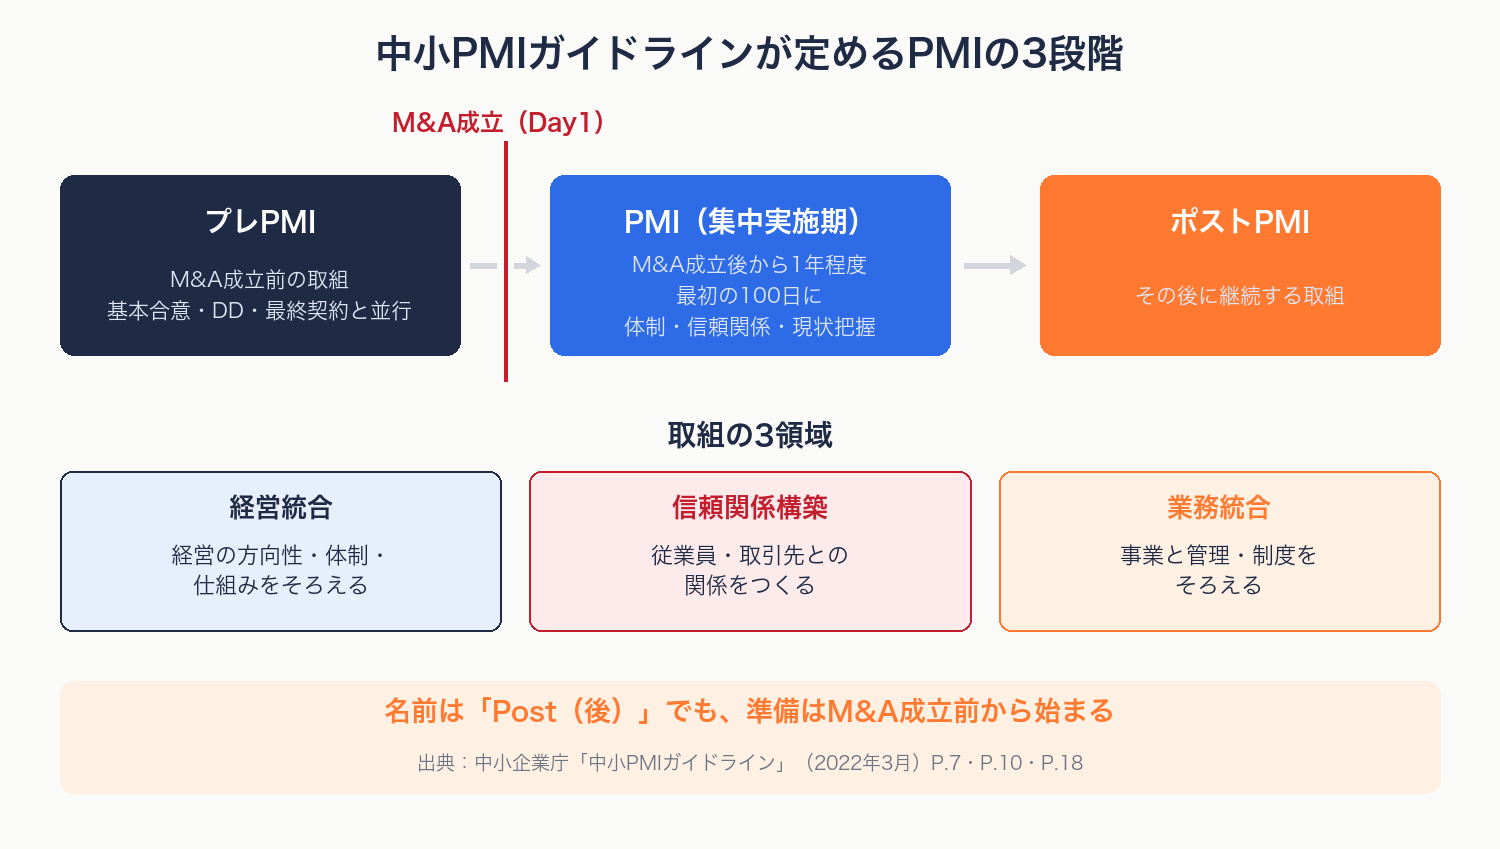
中小PMIガイドラインは、一般的なPMIを「M&A成立後の一定期間内に行う経営統合作業」(狭義のPMI)としています。そのうえで、前後の取組を含むプロセス全体を広義のPMIと定義し、段階を次のように分けています。
- プレPMI:M&A成立前におけるPMIに関連する取組
- PMI(集中実施期):M&A成立後から1年程度の取組
- ポストPMI:その後に継続する取組
取組の領域としては、経営の方向性や体制・仕組みをそろえる「経営統合」、従業員や取引先との関係をつくる「信頼関係構築」、事業と管理・制度をそろえる「業務統合」が挙げられています。ガイドラインは、M&Aの成功は成立したことではなく、当初期待した効果を実現できるかどうかで決まるとしています。
このガイドラインは中小M&Aを念頭に置いていますが、上場企業が中堅・中小企業を買う場合にも使えます。社内で「DDの段階からPMIの準備に人を割きたい」と提案するとき、官公庁の文書がそう書いていることは説明の根拠になります。中小企業庁は2024年3月に、PMI分析ワークシート・PMIアクションプラン・統合方針書の3点からなる「PMI実践ツール」も公表しています。
株式譲渡では対象会社が別法人として残るため、厳密な統合が要るとは限りません。ガイドラインは、経営や業務の面で必要なすり合わせも「統合」と呼んでいます。上場企業の子会社化でも、この考え方でPMIの範囲を決めると実務に合います。
PMIの成否が、DDの段階で左右される理由
成果が出た企業は、基本合意前かDD中にPMIの検討を始めている
中小PMIガイドラインには、三菱UFJリサーチ&コンサルティング「M&Aの実態調査」(2020年9月)を再編加工したデータが載っています。M&Aの成果について「期待を上回る成果が得られている」(n=14)、「ほぼ期待どおりの成果が得られている」(n=94)と答えた企業の約6割が、PMIの検討を「基本合意締結前」または「DD実施期間中」に始めていました。
一方、「期待したほどの成果は得られていない」(n=35)企業では、同じ時期に検討を始めた割合は48.5%で、PMIを「検討していない」企業が20.0%ありました。期待どおり以上の企業では、「検討していない」は0%(n=14)と6.4%(n=94)です。
この調査が示しているのは相関で、サンプルも多くありません。早く始めたから成果が出たのか、もともと準備の行き届いた買い手が早く始めたのかは、このデータからは分けられません。ただ、PMIを検討しないまま進めた企業が、成果の出なかった側に偏っていることは読み取れます。
失敗案件の振り返りでも、契約前の合意が挙がる
KPMG FAS「M&A Survey」(2019年3月。東証一部上場企業292社が回答)は、失敗と評価された案件(N=102)について、M&A契約の締結前に対象会社と方向性を合意しておくべきだった取組を聞いています。最も多かったのは「シナジー実現のための具体的な施策の作成・周知」で24%、次が「統合後ビジョンの作成・周知」で15%でした。
同調査は、契約前に合意すべきだった取組を多く挙げた案件ほど、「ターゲット企業の選定」をやり直したいと答える傾向があったとも報告しています。
海外案件でも同じ傾向が報告されています。野村総合研究所が2026年2月に公表したコラムは、同社のアンケート(2025年度、n=100)の結果を紹介しています。買収目的を達成したケースの約79%が、Day1より前に対象会社の経営層とPMIの方針を十分に、またはある程度協議できていました。
DDとPMIの間で起きる3つの分断
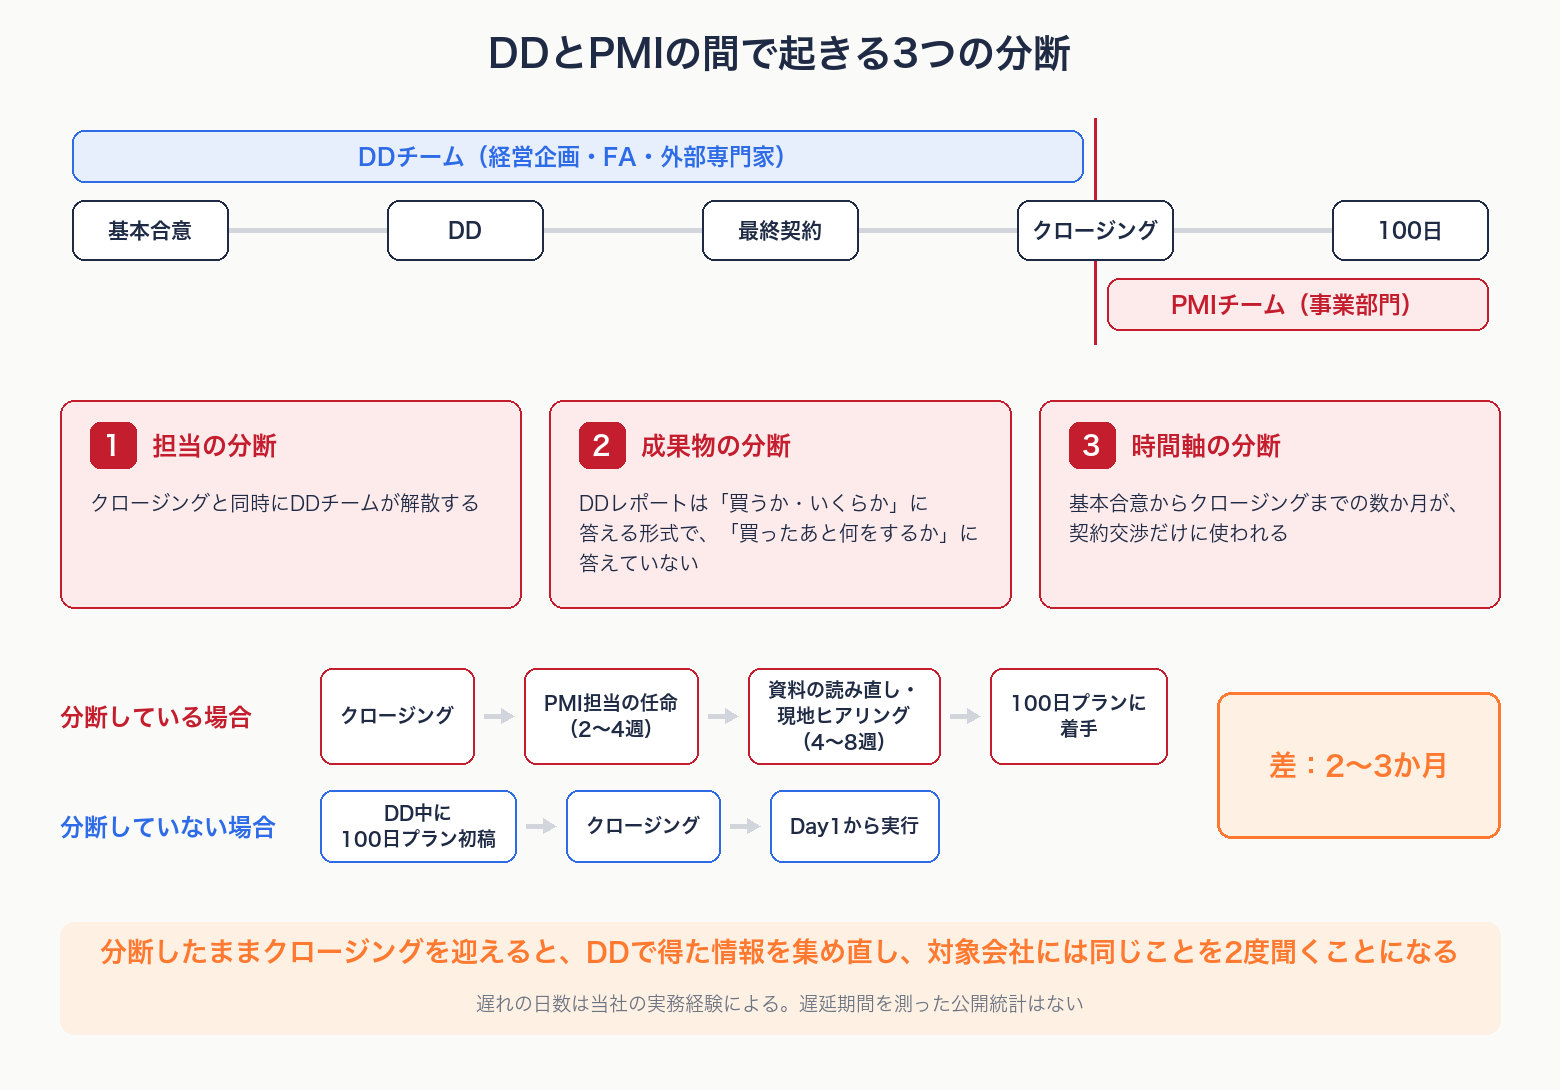
DDの段階で見えていた論点がPMIに引き継がれないのは、担当・成果物・時間軸のそれぞれでDDとPMIが切れているからです。
- 担当の分断:DDは経営企画・FA・外部専門家で進め、クロージングと同時にこのチームが解散する。PMIは事業部門が新たに担う
- 成果物の分断:DDレポートは「買うべきか、買うならいくらか」に答える形式で作られており、「買ったあと何をするか」には答えていない
- 時間軸の分断:基本合意からクロージングまでの数か月が、契約交渉だけに使われる
最終契約を結ぶと一区切りついたと感じやすく、クロージングまでが事務手続に充てられて、当日に何をするかがほとんど決まっていない状態が起こります。
分断したままクロージングを迎えると、PMI担当の任命に2〜4週、資料の読み直しと現地ヒアリングに4〜8週がかかり、そこでようやく100日プランに着手することになります。DD中に100日プランの初稿を作っておいた場合と比べると、初動は2〜3か月遅れます。この日数は当社の実務経験によるもので、遅延期間を測った公開統計はありません。
対象会社の経営陣やキーマンにとっては、DDで答えたことを別の担当者から改めて聞かれることになります。統合の最初の段階で、買い手への信頼が下がります。
PMIで問題になる5つの論点と、DDで確認できること
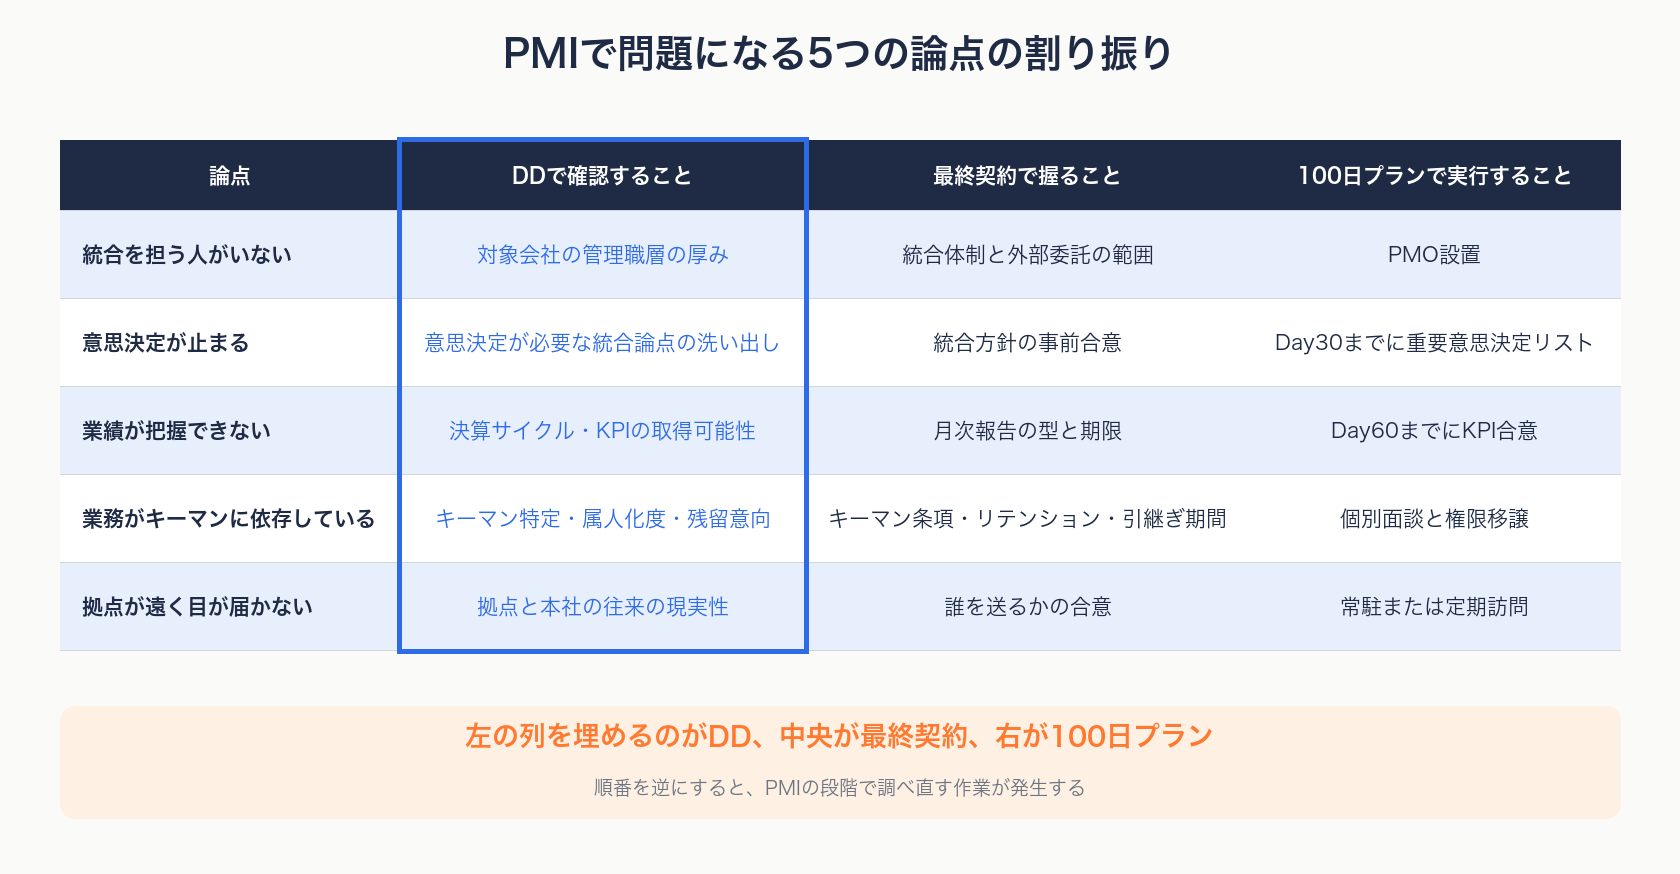
初めてのPMIで手が止まる論点は、どれもクロージング前のDDで確認できます。
誰がPMIを担うのか
経営企画の人数が限られる会社では、PMIは既存業務との兼務になりがちです。兼務の担当者は月末の決算や予算策定の合間にPMIを進めることになり、初動が遅れます。担当者を替えても、兼務の体制のままなら同じことが起きます。PMI推進体制に関与する人数は、中小PMIガイドラインが紹介する調査でも、中規模・大規模案件の譲受側で平均4.71人、譲渡側で平均2.04人でした(n=52)。誰がどこまで担い、どこから外部に出すかは、買う前に決めておきます。
何を変え、何を変えないかを決めきれない
統合の意思決定が先送りされる背景には、対象会社の現場に嫌われたくないという心理があります。決めないまま時間が過ぎると、対象会社の従業員の不安が募り、離職につながります。経営の方向性を明確に定めないままM&Aが成立し、従業員の不安が募って離職が相次いだという例は、ガイドラインにも失敗例として載っています。「何を変えないか」を先に決めておくと、変える項目も絞り込めます。
月次の数字や見るべきKPIが出てこない
売上数十億円規模の会社では、経理を少人数で回していて、月次決算やKPIが整っていないことがよくあります。こうした会社に、買収の翌月から親会社と同じ水準の月次報告を求めても、実務が追いつきません。DDでは、月次決算が何日で締まるか、部門別・商品別の粗利が出るか、KPIのデータを誰が作っているかを確認し、Day60までにどこまで整えるかの計画に落とします。
特定の人物に業務や顧客関係が依存している
キーマンとの面談は、基本合意の後、クロージングの前に行います。業務や他の従業員への影響力が大きいキーパーソンには、他の従業員に先行して情報を伝え、M&Aのプロセス全体を通じて意見を聞くよう、ガイドラインも求めています。DDで誰がキーマンか、業務の属人化の度合い、残留の意向を把握し、基本合意後の個別面談と引継ぎの設計につなげます。
本社から遠く、情報も人も届きにくい
本社から遠い会社では、情報が入ってこない、人が行かない、関係が作れない、意思決定が遅れる、ということが同時に起こります。誰を、どの頻度で、どこに送るかは、DDで拠点を見た時点で決められます。
当社では、5つの論点それぞれについて「DDで確認すること」「最終契約で握ること」「100日プランで実行すること」の3段に分けて整理しています。たとえば業績の論点なら、DDで決算サイクルとKPIの取得可能性を確認し、最終契約で月次報告の型と期限を合意し、100日プランではDay60までにKPIを合意します。この順番を逆にすると、PMIの段階で調べ直す作業が発生します。
100日プランの型|Day1・〜30日・〜60日・〜100日で決めること
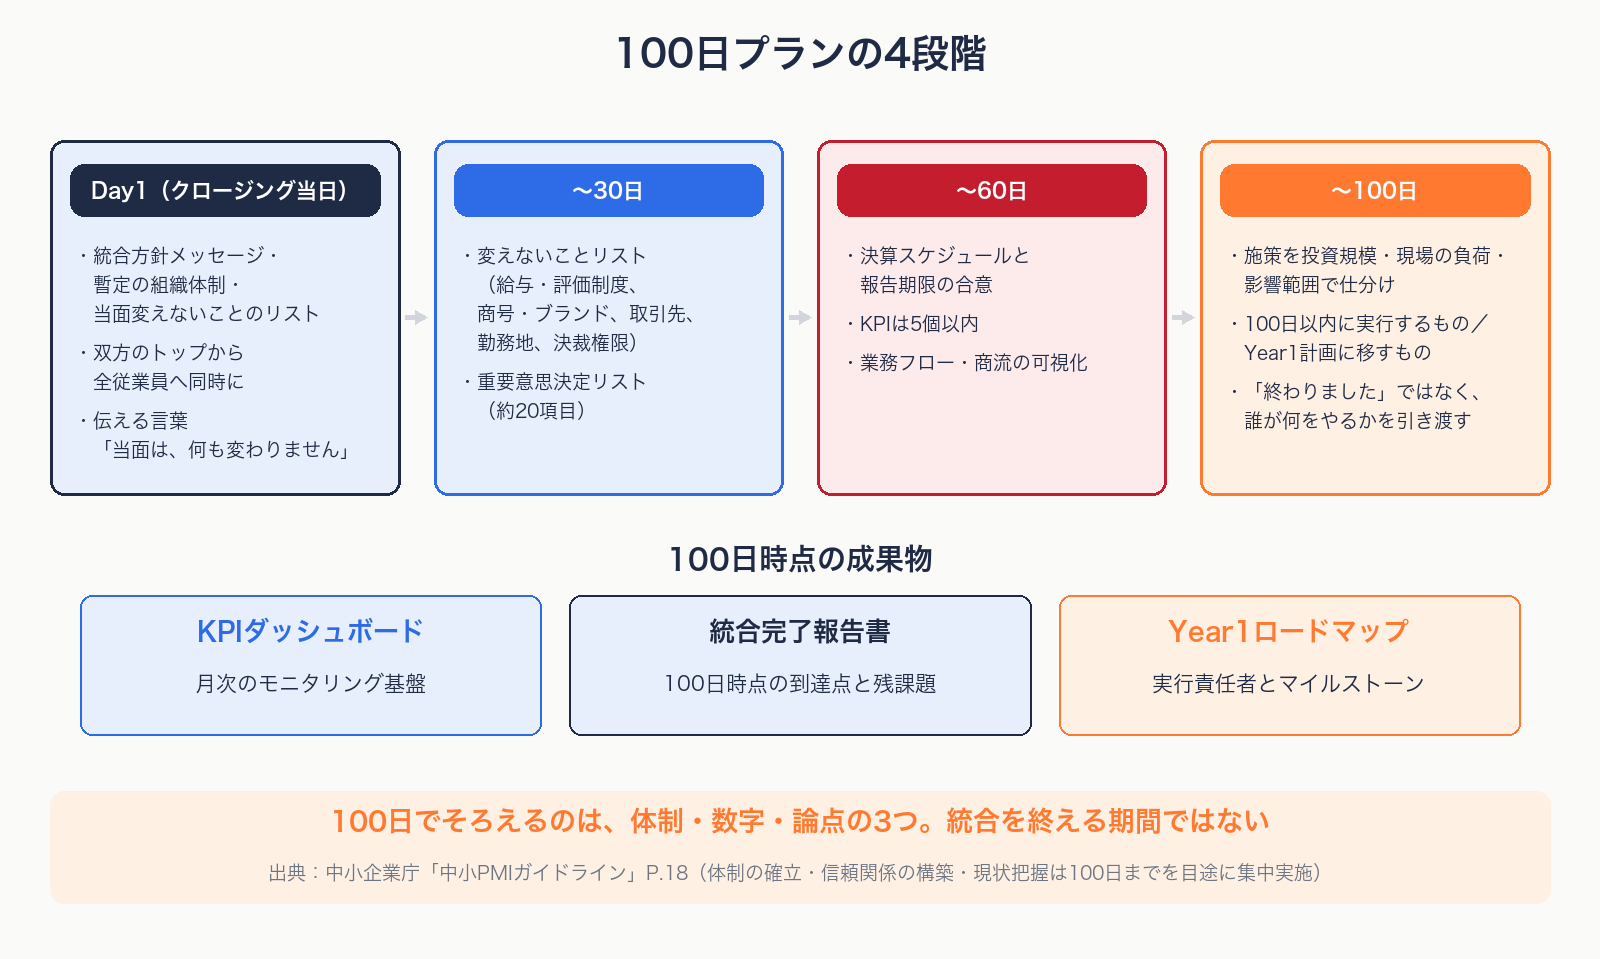
ガイドラインの原文は「PMI推進体制の確立、関係者との信頼関係の構築、M&A成立後の現状把握等は、100日までを目途に集中的に実施」です。100日プランは統合を100日で終える計画ではなく、次の状態を整えて、それ以降の計画(Year1計画)に引き渡すための計画です。
- 体制:誰が何を決めるかが決まり、意思決定の経路が1本になっている
- 数字:月次が締まり、見るべきKPIが定義され、実際に上がってくる
- 論点:変えることと変えないことが文書になり、変えることに実行責任者と期限が付いている
期間を100日とすることに、決まった根拠はありません。区切らなければ統合の作業が通常業務に飲み込まれるため、集中する期間の目安として使われています。実務書には、100日プランを「クロージング後100日で被買収企業の中期経営計画を練り上げること」の意味で使うものもありますが、本記事ではガイドラインに沿い、体制・信頼関係・現状把握を集中して進める期間として扱います。
本記事では、クロージング当日(M&A成立後の初日)をDay1と呼び、100日までを4つの段階に分けます。30日・60日の区切りも、決める順番を示すための目安です。
Day1:当面は何も変わらないことを伝える
Day1に伝えるメッセージの中心は「当面は何も変わりません」です。ガイドラインも、経営の方向性を説明する際に「これまでと変わらない点を明示することで譲渡側の従業員等の不安を緩和する」としています。同ガイドラインには、M&A直後から譲受側の「当たり前」を次々に導入し、従業員の協力を得られなくなったという失敗例も挙げられています。
Day1までに決めておくのは、統合方針のメッセージ、暫定の組織体制、当面変えないことのリストです。伝える相手は全従業員、キーマン、主要取引先、金融機関です。全従業員への説明会はクロージング当日に開き、買い手と対象会社の双方のトップからメッセージを出します。キーマンには基本合意後に個別に伝えておき、主要取引先には前経営者と同行して訪問します。
伝え方について、ガイドラインは「遅滞なく」「全ての譲渡側従業員に対して」「同時に/等しく/正確に」伝えるとしています。一部の人に先に伝えると、噂が広がり、説明の前に不安が固まります。従業員が気にするのは、給与、上司、勤務地が変わるかどうかです。「まだ決まっていません」としか答えられないと、従業員は転職を考え始めます。
ただし、法令違反や重大なコンプライアンス上の問題と、放置すると資金繰りが止まる問題は、Day1から手を付けます。それ以外は記録し、30日目以降に判断します。
〜30日:変えないことを文書にし、決める論点を約20項目に絞る
最初の30日で作るのは、変えないことのリストと、重要意思決定のリストです。
変えないことのリストには、給与・評価制度、商号・ブランド、取引先・仕入先、勤務地・勤務形態、決裁権限の当面の運用などが入ります。従業員の生活基盤や取引先との関係に関わるものを、当面は現行のまま維持すると文書で示します。変えないことが文書になると、従業員の不安は一定程度収まります。
重要意思決定のリストでは、価値を左右する論点を約20項目に絞ります。営業責任者の配置、主要顧客の担当の継続、原価管理の報告ルール、システム統合の是非、権限委譲の暫定運用、主要な会議体の設計といった項目です。粒度は「この週次会議を残すか」「稟議の決裁権限をどこまで買い手側に上げるか」のように、現場が今週の判断に迷う水準にします。30や40の項目を同時に動かすと、PMIのチームが回らなくなります。「シナジーの創出」のような項目は決めようがないため、リストに入れません。
変えないことを長く引っ張りすぎるのも問題です。クロージング後の100日間は、従業員が変化に最も敏感な時期です。何も動かないまま時間が過ぎると、「新しい親会社が来ても何も変わらない」という失望に変わり、改革を進める機会を失います。変えないことを先に示し、30日のうちに変える論点を決めておけば、不安による離職と改革の停滞を、両方避けられます。
〜60日:数字の管理方法と報告期限を決める
60日までに決めるのは、数字をどう管理するかです。
- 決算スケジュールと報告期限の合意:親会社の決算・開示日程に合わせて、月次の締め日と報告期限を決める
- KPIの定義:経営判断に必要な指標を5個以内に絞り、継続して見られる形にする
- 業務フロー・商流の可視化:数字の背景にある業務と商流を整理し、課題がどこにあるかを特定する
KPIを5個以内に絞るのは、指標が多いと、全員で見るべき点が分散するからです。月次が締まらない会社を買った場合、手を付ける順番は、締める日を決める、締めるために誰が何を出すかを決める、精度を上げる、の順です。精度から入ると締まりません。最初は精度が低くても期限どおりに出すことを優先し、システムの更改は100日の中では行いません。数字が出ないうちは、打ち手の効果を測れず、議論が印象論になります。
上場企業の子会社になれば、対象会社の月次は親会社の連結決算と開示日程に組み込まれます。決算期や会計方針が異なれば統一を検討し、J-SOXの対象になる場合は内部統制の整備も必要です。
〜100日:施策を仕分け、Year1計画に引き渡す
100日で終わらない施策は必ず出てきます。この時点でやるのは、残る施策を誰が引き継ぐかを決めて渡すことです。PMIの中で出てきた課題と施策を、投資規模・現場の負荷・影響範囲の3つで仕分けます。投資が小さく、負荷が軽く、影響が限られるものは100日以内に実行します。勤怠・労務ルールの統一、価格・与信・承認フローといった受発注ルールの整理、契約条件の見直しによる小規模なコスト削減などです。基幹システムの統合、評価・報酬制度の統合、事業ポートフォリオの見直しのように、投資も影響も大きいものはYear1計画に移します。
成果物として残すのは、月次でモニタリングするためのKPIダッシュボード、100日時点の到達点と残課題をまとめた統合完了報告書、実行責任者とマイルストーンを書いたYear1ロードマップの3つです。計画づくりは、対象会社のプロパー社員を加えた混成チームで行います。買い手側だけで作れば押し付けになり、対象会社側だけで作れば従来の延長線上の計画になりがちです。
プラン全体は、経営・ガバナンス、組織・人事、業務プロセス、IT・システム、企業文化の5つの領域を縦に、4つの段階を横に置いた表で管理します。各領域には、DDで分かった「重要意思決定事項」と「変えないこと」を書き写す欄と、担当者の欄を設けます。書き写す欄が空いていれば、そのDDは「買うか・いくらで買うか」だけで終わっていたことになります。担当者を書けない項目は、買収後に誰も着手しないまま残りやすくなります。
買収前に仕込むこと|基本合意とPMI前提のビジネスDD
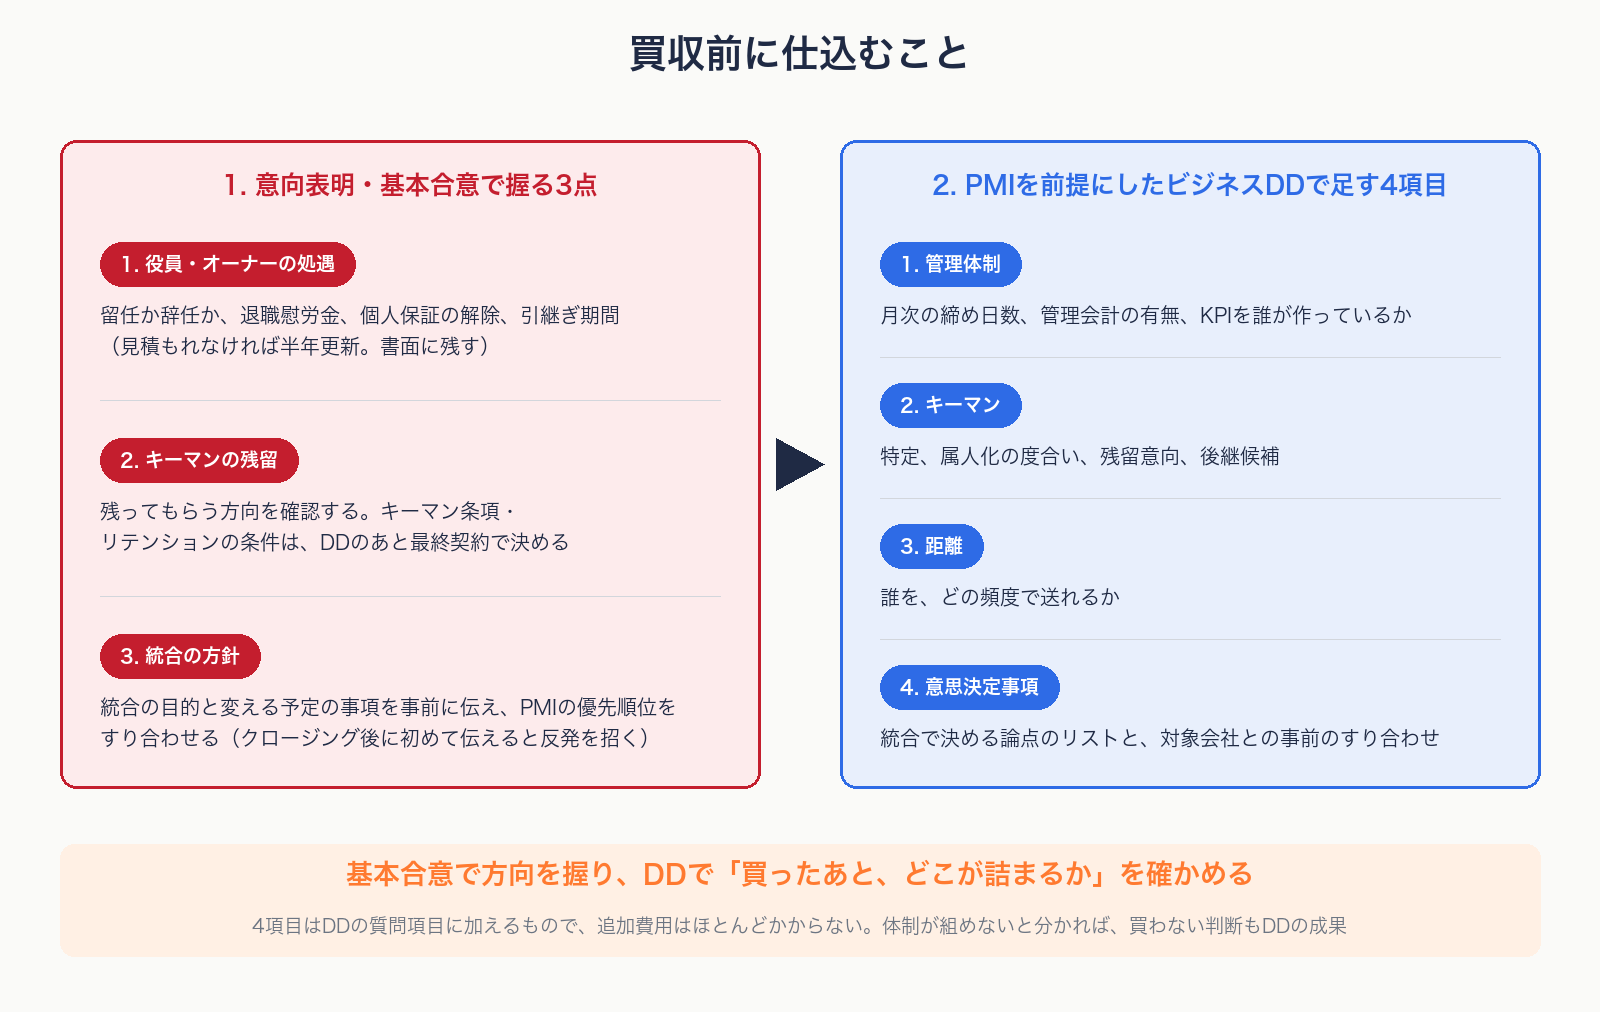
意向表明・基本合意で握る3点
基本合意の段階で対象会社と合意しておくのは、役員・オーナーの処遇、キーマンの残留、統合の方針です。ここで握るのは方向性で、細かい条件はDDの結果を踏まえて最終契約で決めます。
役員・オーナーについては、留任か辞任か、退職慰労金、個人保証の解除、引継ぎ期間を決めます。中小PMIガイドラインは、譲渡側経営者の引継ぎ期間を事前に定めなかったために前経営者の影響力が長く残り、改革の抵抗勢力になった例を挙げています。そのうえで、役割と在籍期間はM&A成立前に概ね合意し、処遇は覚書などの書面に残すこと、引継ぎに必要な期間を合理的に見積もれない場合は半年更新の契約にすることを示しています。
キーマンについては、基本合意の段階で残ってもらう方向を確認しておきます。誰がキーマンかはDDで特定し、キーマン条項やリテンションの条件は最終契約に入れます。個別面談は基本合意の後、クロージングの前に行います。
統合の方針については、統合の目的を双方で確認し、変える予定のある事項は事前に伝え、PMIの優先順位をすり合わせます。変える予定をクロージング後に初めて伝えると、「聞いていない」という反発を招きます。
細かい統合設計まで基本合意に書く必要はありません。基本合意で法的拘束力を持たせるのは、独占交渉権や秘密保持などに限るのが一般的です。それでも、処遇・残留・統合方針の3点を合意書に書いておけば、クロージング後に双方の認識がずれにくくなります。条項ごとの拘束力の設計はM&A契約の5つの山|NDAから表明保証保険までで扱っています。
ビジネスDDに足す4項目
基本合意を結ぶと、DDに入ります。通常のビジネスDDは、事業計画の妥当性、リスク、価格水準を見極め、「買うか、いくらで買うか」に答えます。PMIを前提に置くと、問いに「買ったあと、どこが詰まるか」が加わります。統合のボトルネックはどこか、統合費用が膨らむ箇所はどこか、狙っているシナジーの前提は成り立つか、買収目的とPMIの方針は整合しているか、という問いです。何を取りに行く買収なのかが曖昧なままDDを行うと、対象会社の悪いところを探すだけになり、PMIに引き渡せる情報が残りません。
通常のDD項目には、次を足します。
- 管理体制:月次の締め日数、管理会計の有無、KPIを誰が作っているか
- キーマン:誰がキーマンか、属人化の度合い、残留の意向、後継の候補
- 距離:誰を、どの頻度で送れるか
- 意思決定事項:統合で決める論点のリストと、対象会社との事前のすり合わせ
いずれもDDの質問項目に加えるもので、追加費用はほとんどかかりません。DDで見つかった指摘は、定量化できて発生確率が高いものは価格に、起きるか分からないが起きれば大きいものは表明保証・補償などの契約条件に、買収後に手当てできるものは100日プランに振り分けます。どこにも入れずに「認識した」で終えると、PMIで同じ論点が再び問題になります。ビジネスDDの設計はビジネスデューデリジェンスとは|財務だけ見て失敗する非財務DDの論点と費用相場で扱っています。
なお、買い手と対象会社が競合関係にある場合、クロージング前の統合準備には独占禁止法上の制約があります。価格や顧客の情報をどこまで共有できるかは、法務と確認したうえでPMIの準備を前倒ししてください。
買わない判断も、買収前の仕込みに含まれる
PMIを前提にDDを行った結果、買収後の管理やバリューアップが難しいという結論が出ることもあります。この結論も、DDの成果の1つです。日本たばこ産業(JT)は1988年、米RJRナビスコから海外たばこ事業(RJRI)の買収の打診を受けましたが、当時の財務状況と、ディールの遂行能力・買収後の経営能力が足りないと判断して見送りました。同社がRJRIを買収したのは、準備を重ねた後の1999年です。失敗の多くがどの工程で生まれるかはM&Aの失敗はどこで起きるか|10の失敗要因と顕在化のタイミングで整理しています。
誰がPMIを担うか|体制の決め方
中小PMIガイドラインは、PMIの推進に必要な役割を、重要な意思決定、企画・推進、実務作業の3つに分けています。専任を新たに採用できる会社は多くありませんが、PMIの意思決定を止めない人が1人いれば回ります。現実的には、次のいずれかの形をとります。
- 既存の経営企画から1名を、100日の期間に限って専任にし、通常業務を他のメンバーに振る
- 対象会社側に実務のリーダーを立て、買い手側はレビューと意思決定に専念する
- PMO(進捗管理)だけを外部に出し、意思決定は社内に残す
統合の作業を実際に行うのは、日々の仕事を抱えた社員一人ひとりです。買い手の組織に統合の負荷を受け止める余力がなければ、買収したことで本業に支障が出ます。体制が組めるかどうかは、買うかどうかの判断材料の1つです。
DDのチームには、買収後に対象会社の経営に関わる予定の人、特に経営幹部として送り込む予定の人を加えておきます。経営企画中心のディールチームだけでは、対象会社の従業員に買収の意味を説明しきれないため、事業部門の人材も早い段階から入れます。FAや外部専門家はクロージングで契約が終わるのが普通なので、DDを担当した社内の誰か1人をPMIに残すことも、最終契約の前に決めておきます。
対象会社の社長に続投してもらう場合、社長は執行のリーダー、買い手側の担当は論点を持つ人、と役割を分けます。対象会社の社長をPMIのリーダーにすると、変えないことの判断まで対象会社側に寄り、統合の意思決定が先送りされやすくなります。対象会社のキーマンをPMOや分科会のメンバーに指名すると、本人の意欲が高まり、自ら加わった計画に責任を持ちやすくなります。リテンション策の1つとして使えます。
価格に織り込んだシナジーは、PMIで実現して初めて回収されます。シナジーの責任者が決まっていなければ、取得価格の妥当性も説明できません。推進室の体制はM&A推進室の立ち上げ方|体制・KPI・ガバナンス設計、外部に出す範囲はM&Aは内製か外注か|1件あたりの外部費用と損益分岐点、シナジーと価格の関係は会社の値段はどう決まるのか|4つの算定法と実際に使われる倍率で扱っています。
よくある質問
PMIとは何の略で、どういう意味ですか
PMIはPost Merger Integrationの略で、M&A成立後に行う統合の取組を指します。中小企業庁の中小PMIガイドラインは、PMIをM&Aの目的を実現し、統合の効果を最大化するために必要なものと位置づけています。取組の領域は経営統合・信頼関係構築・業務統合の3つです。名前に「Post」と付いていますが、ガイドラインはM&Aの成立前から準備する必要があるとしています。
PMIはいつから準備を始めるべきですか
基本合意の前後、遅くともDDの期間中に始めます。中小PMIガイドラインに掲載された調査では、M&Aで期待どおり以上の成果を得た企業の約6割が、基本合意締結前またはDD実施期間中にPMIの検討を始めていました。DDの段階で100日プランの初稿を作り、クロージング当日から実行できる状態にしておきます。
100日プランでは、何を終わらせればよいですか
統合そのものを終える必要はありません。100日の時点で、誰が何を決めるかという体制、月次の数字とKPIが上がってくる仕組み、変えることと変えないことの一覧とその実行責任者がそろっていれば、Year1計画に引き渡せます。システム統合や人事制度の統一は、100日の中で着手せずYear1計画に回します。
PMIの専任担当を置けない場合、どうすればよいですか
既存の経営企画から1名を100日の期間に限って専任にする、対象会社側に実務リーダーを立てて買い手はレビューに回る、PMO機能だけを外部に出す、の3つが現実的な選択肢です。兼務のまま担当者を決めずに進めると、論点を誰も拾わない状態になります。
中小PMIガイドラインは、上場企業の買収にも使えますか
使えます。ガイドラインは中小M&Aを念頭に置いていますが、対象会社の管理部門が薄く、オーナー経営者に判断が集中しているという状況は、上場企業が中堅・中小企業を買う場合も同じです。親会社の連結決算や開示日程への組み込み、内部統制、ガバナンスの設計など、上場企業固有の論点は別途加える必要があります。
まとめ
- PMIはM&A成立後に行う統合の取組です。中小PMIガイドラインは、成立前のプレPMIから始まるプロセス全体をPMIと定義しています
- 期待どおり以上の成果を得た企業の約6割は、基本合意前かDD中にPMIの検討を始めていました。成果が出なかった企業では、20.0%がPMIを検討していませんでした
- PMIで問題になる5つの論点(統合の担い手、意思決定、業績の把握、キーマンへの依存、拠点との距離)は、多くがDDの段階で確認できます。DDで確認し、最終契約で握り、100日プランで実行する順番にします
- 100日プランは、Day1に当面変わらないことを伝え、30日までに変えないことと決める論点を文書にし、60日までに数字の管理方法を決め、100日までに施策を仕分けてYear1計画に引き渡す計画です
- PMIの担い手と、DDチームから残る人は、最終契約の前に決めておきます。体制が組めないことが分かれば、買わない判断も選択肢です
参考資料・関連コンテンツ
公的資料・調査
- 中小企業庁「中小PMIガイドライン ~中小M&Aを成功に導くために~」(2022年3月)https://www.chusho.meti.go.jp/zaimu/shoukei/download/pmi_guideline.pdf 。PMIの定義(P.7・P.10)、PMI検討開始時期と成果の相関(P.13、出典は三菱UFJリサーチ&コンサルティング「M&Aの実態調査」2020年9月)、100日までの集中実施(P.18)、PMI推進の役割(P.26)、PMI推進体制の平均人数(P.34)、経営の方向性と譲渡側経営者・従業員への対応(P.41〜P.46)
- KPMG FAS「M&A Survey ~M&Aを成功に導くキーファクターと今後の課題に関する実態調査~」(2019年3月)https://assets.kpmg.com/content/dam/kpmgsites/jp/pdf/2020/jp-ma-survey-2.pdf 。M&A契約締結前に方向性を合意すべきだった取組(失敗案件N=102)
- 野村総合研究所「クロスボーダーPMIにおける罠と処方箋」(2026年2月20日)https://www.nri.com/jp/media/column/mcs_blog/20260220.html
参考文献
本記事の実務論点の整理にあたっては、下記を参照しました。
- 新貝康司『JTのM&A 日本企業が世界企業に飛躍する教科書』日経BP社、2015年
- マーサージャパン編『M&Aを成功に導く人事デューデリジェンスの実務(第2版)』中央経済社、2010年
- 久野雅志編著『最強のM&A 異質を取り込み企業の成長を加速させる指針と動作』東洋経済新報社、2023年
- 木俣貴光『企業買収の実務プロセス(第2版)』中央経済社、2017年
関連記事
- M&Aの進め方|検討からPMIまで8つのフェーズと判断軸
- ビジネスデューデリジェンスとは|財務だけ見て失敗する非財務DDの論点と費用相場
- M&A契約の5つの山|NDAから表明保証保険まで
- M&Aの失敗はどこで起きるか|10の失敗要因と顕在化のタイミング
- M&A推進室の立ち上げ方|体制・KPI・ガバナンス設計
- M&Aは内製か外注か|1件あたりの外部費用と損益分岐点
- 会社の値段はどう決まるのか|4つの算定法と実際に使われる倍率
資料ダウンロード・ご相談
- 資料ダウンロード:PMIは、買う前に始まる 〜初めてのPMIでつまずく5つの点と、100日プランの型〜
- 資料ダウンロード:失敗しないビジネスDD 〜買収前に買い手が確認すべきこと〜
- 個別相談:進行中の案件について、100日プランの初稿づくりやDDで確認する論点の整理からご相談いただけます。お問い合わせ
