
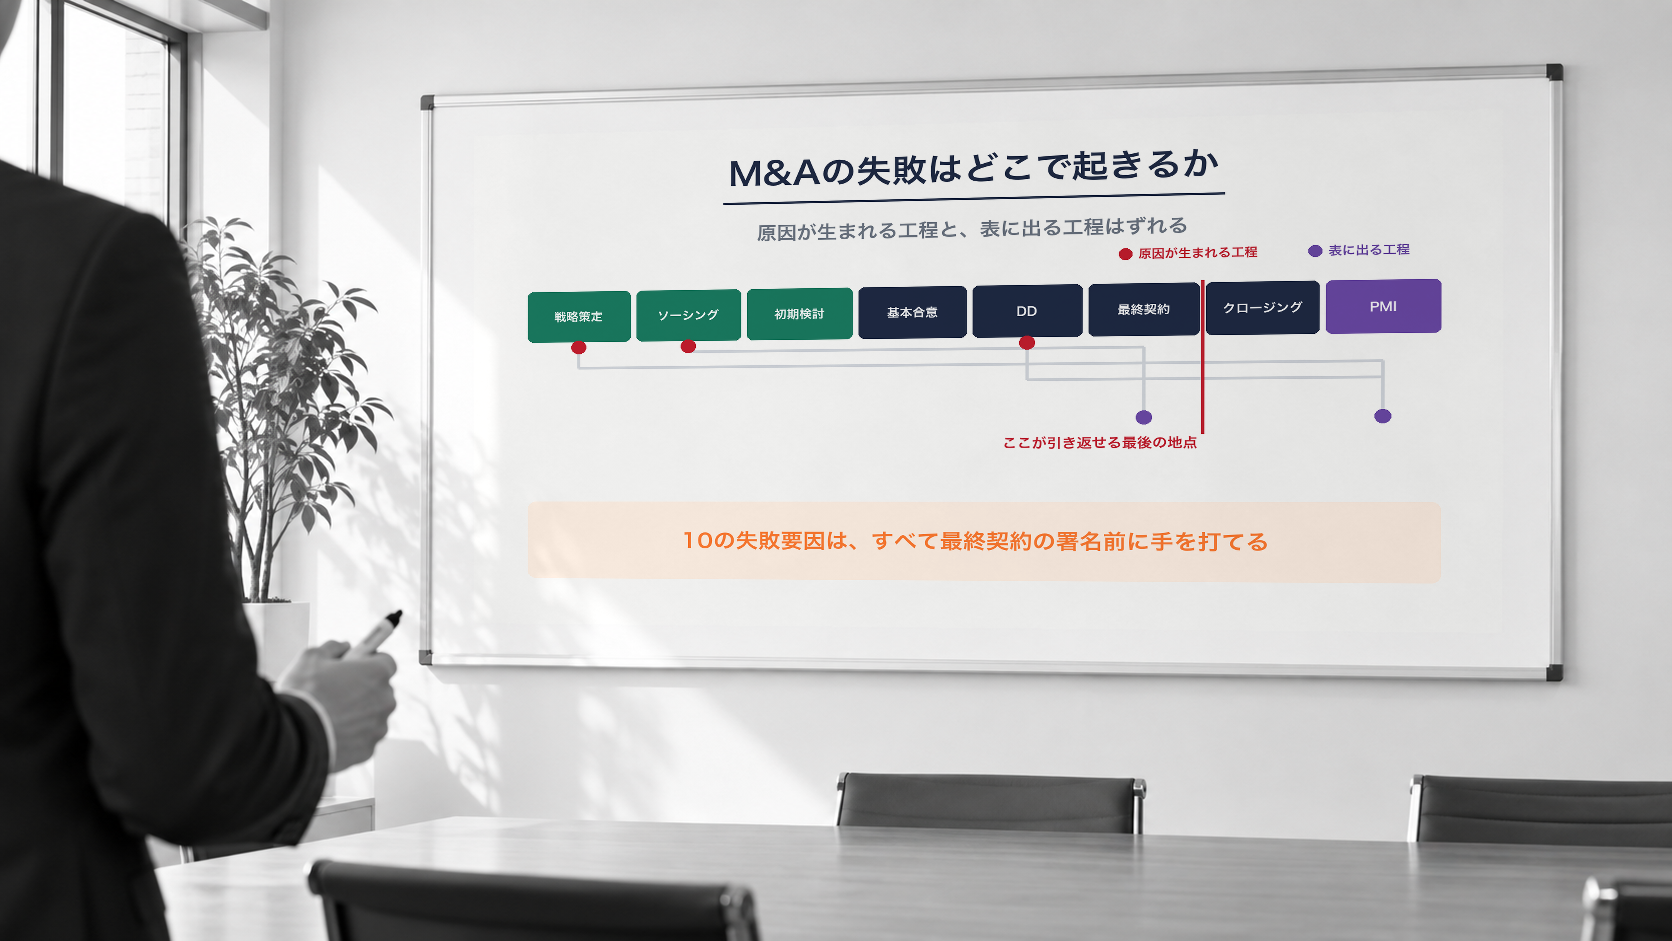
減損を公表した会社の説明では、原因は事業環境の悪化や統合の遅れとして語られることが多くあります。ただ、経緯を工程に戻して読み直すと、問題の多くは統合より前、価格や事業計画の前提を決めた時点で生まれています。損失として表に出るのがクロージング後なので、PMIが原因に見えるのです。
M&Aの失敗は、原因が生まれる工程と、表に出る工程がずれます。戦略策定で生じた問題はクロージング後に「なぜこの会社を買ったのか説明できない」という形で現れ、ソーシングで生じた問題は価格に、DDで生じた問題は契約条件と統合の現場に現れます。
本記事では、M&Aの8つのフェーズに沿って10の失敗要因を並べ、それぞれについて、どの工程で生まれ、どこで表に出て、どの時点までなら引き返せるかを整理します。10の失敗要因は、いずれも最終契約に署名する前に手を打てます。4つはLOIの提出前、6つは最終契約の署名前が最後の地点です。署名した後に残るのは、損失をどこまで小さくするかの判断です。
M&A全体の流れはM&Aの進め方|検討からPMIまで8つのフェーズと判断軸で扱っています。
目次
公表された失敗事例を、工程に戻して読む
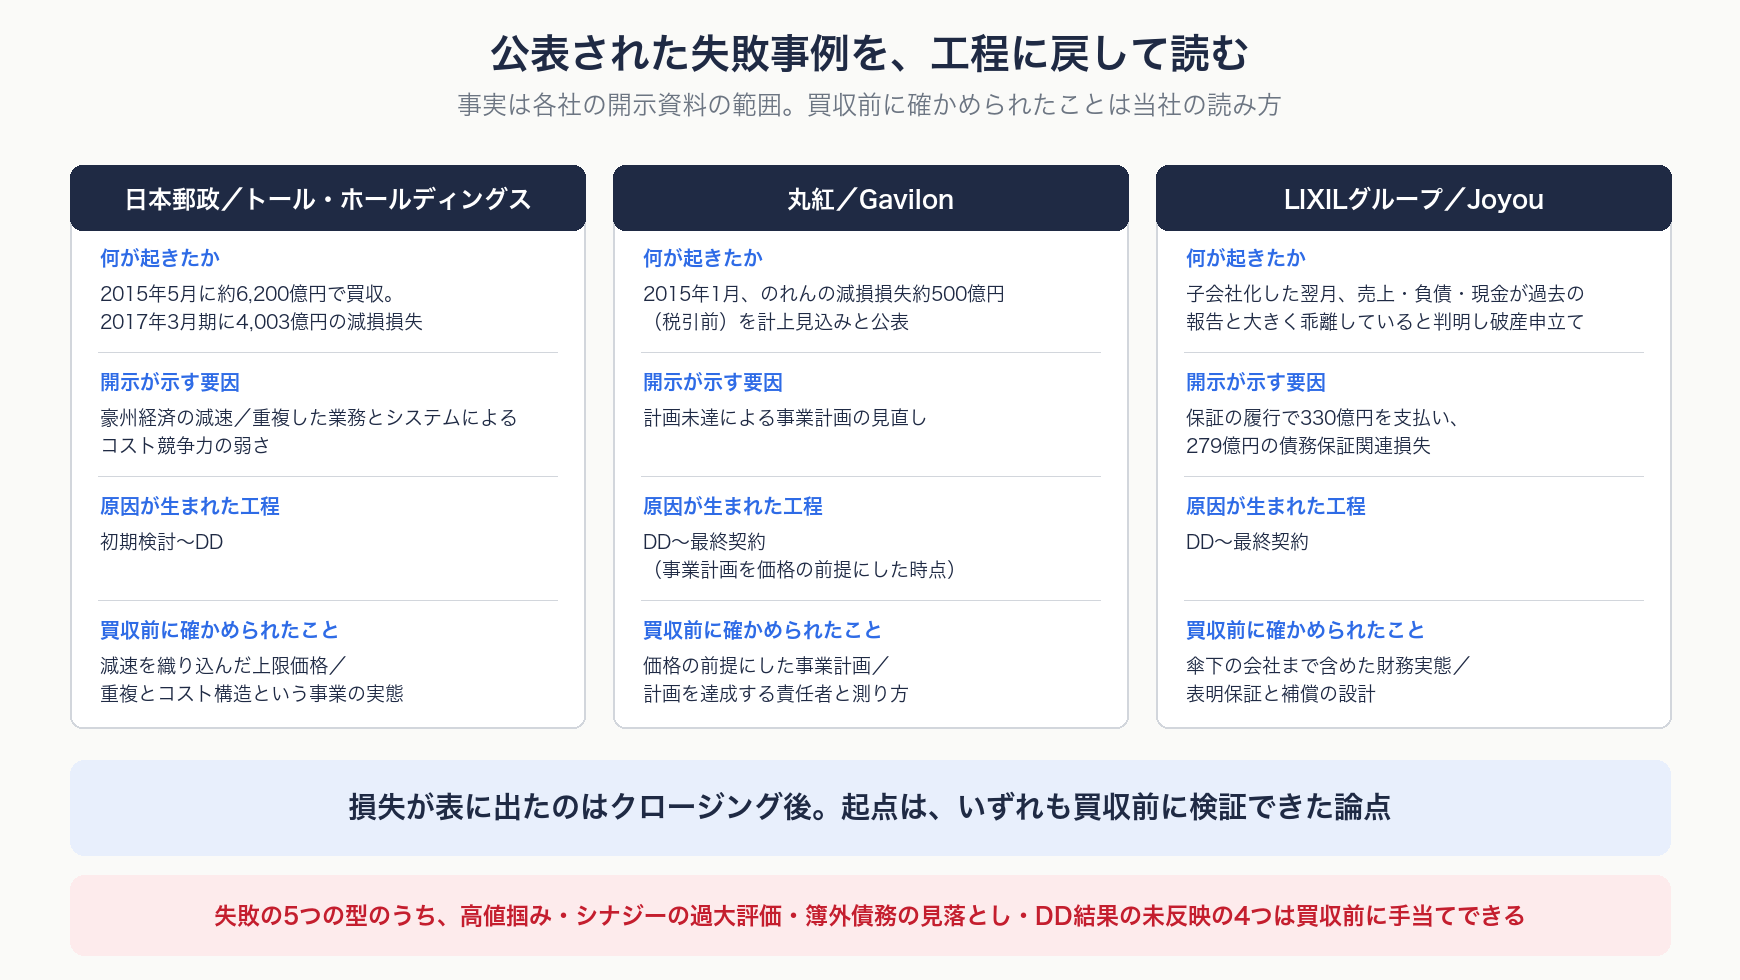
開示資料で事実を確認できる3件を取り上げ、買収前のどの工程で手を打てたかを示します。事実は各社の開示の範囲にとどめ、どこで手を打てたかの見立ては当社の読み方です。
日本郵政とトール・ホールディングス
日本郵便は2015年5月、豪州の物流会社トール・ホールディングスを約6,200億円で買収しました。2017年4月の社長会見によると、トールの営業損益は買収前の2014年6月期の412億円から、2017年3月期には60億円程度に落ちる見込みとなり、のれんと商標権の全額3,923億円に有形固定資産80億円を加えた4,003億円を減損損失として計上しています。
会見では、豪州経済の減速に加え、トールが100件以上の買収で拡大した結果、業務やシステムが重複し、コスト競争力に弱みがあったと説明されました。社長は、豪州経済の見通しの評価やリスクの把握が甘かったとの批判を否定するのは難しいと述べ、上場前にエクイティストーリーを示したいという思いが判断のタイミングに影響した可能性にも触れています。
当社の読み方では、この案件で買収前に確かめる余地があったのは2点です。1点目は、いくらまでなら払えるかです。豪州経済が減速したときにトールの利益がどこまで下がるかを織り込んで上限価格を決めておけば、約6,200億円という価格が妥当かを事前に検証できました。2点目は、買う理由の前提になる事業の実態です。100件以上の買収で業務とシステムが重複し、コスト競争力に弱みがあるという点は、DDで事業の中身を見れば把握できる論点でした。
丸紅とGavilon
丸紅は2015年1月26日、米国の穀物・肥料子会社Gavilonについて、のれんの減損損失約500億円(税引前)を計上する見込みと公表しました。開示に書かれている損失の理由は「計画未達による事業計画の見直し」です。
どの前提が外れたかまでは開示から分かりませんが、価格の前提だった事業計画が達成されず、のれんの一部が回収できないと判断されたことは読み取れます。当社の読み方では、ここから一般に引き出せる論点は2つです。1つは、価格の前提にする事業計画を、DDで市場の成長率や過去の実績と照らして疑っておくことです。前提を確かめないまま計画を価格に入れると、達成できない利益の分まで払うことになります。もう1つは、計画の数字を買収後に誰が達成し、その進み具合をどう測るかを、契約の前に決めておくことです。計画未達によるのれんの減損は、価格に織り込んだ利益を回収する責任者と、それを追う仕組みが買収後に働かなかったときに表に出ます。
LIXILグループとJoyou
LIXILグループの2016年3月期の有価証券報告書によると、2015年4月に子会社となったGROHEグループ傘下のJoyou AGは、同年5月、特別監査で売上・負債・現金が過去の財務報告と大きく乖離しているとの暫定結果を公表し、破産手続開始を申し立てました。
LIXILはJoyouの子会社の借入保証を履行して330億円を支払い、279億円を債務保証関連損失に計上しています。買収した会社のさらに傘下にある会社の財務実態は、見えにくくなります。当社の読み方では、買収前に手を打てたのは2点です。1つは、DDで財務実態を確認する範囲です。直接買う会社だけでなく、その傘下にある会社、とくに海外の子会社の決算と債務保証まで、確認の対象に入れておくことです。もう1つは、確認しきれなかったリスクを契約でどう受け止めるかです。傘下の会社の財務報告が事実と違っていた場合に売り手が責任を負うことを表明保証に書き、補償の金額と期間を設計しておけば、損失の一部を売り手に負担させる余地が残ります。
中小M&Aの調査でも、理由は買収前の論点に集まる
中小企業庁「中小PMIガイドライン」(2022年3月)12ページが引用する三菱UFJリサーチ&コンサルティングの調査(2017年11月、n=475)では、M&A後の満足度が「期待を下回っている」と答えた企業は24%でした。その理由(n=114、複数回答)は「相乗効果が出なかった」44.7%、「相手先の経営・組織体制が脆弱だった」36.8%、「相手先の従業員に不満があった」28.9%、「買収価格が高すぎた」23.7%の順です。
不満が表に出るのは統合の段階ですが、シナジーの前提、相手先の管理体制、価格は、いずれも買収前に検証と判断ができる項目です。
当社では、M&Aの失敗を大きく5つの型に整理しています。高すぎる価格で買うこと、シナジーを過大に見積もること、簿外債務や偶発債務を見落とすこと、DDの結果を価格や契約条件に反映しないこと、そしてPMIの失敗です。このうち最初の4つは、買収前の工程で手当てできます。5つ目のPMIの失敗も、DDで何を確かめ、何を統合の論点として引き継いだかに大きく左右されます。
失敗の背景にある3つの誤解
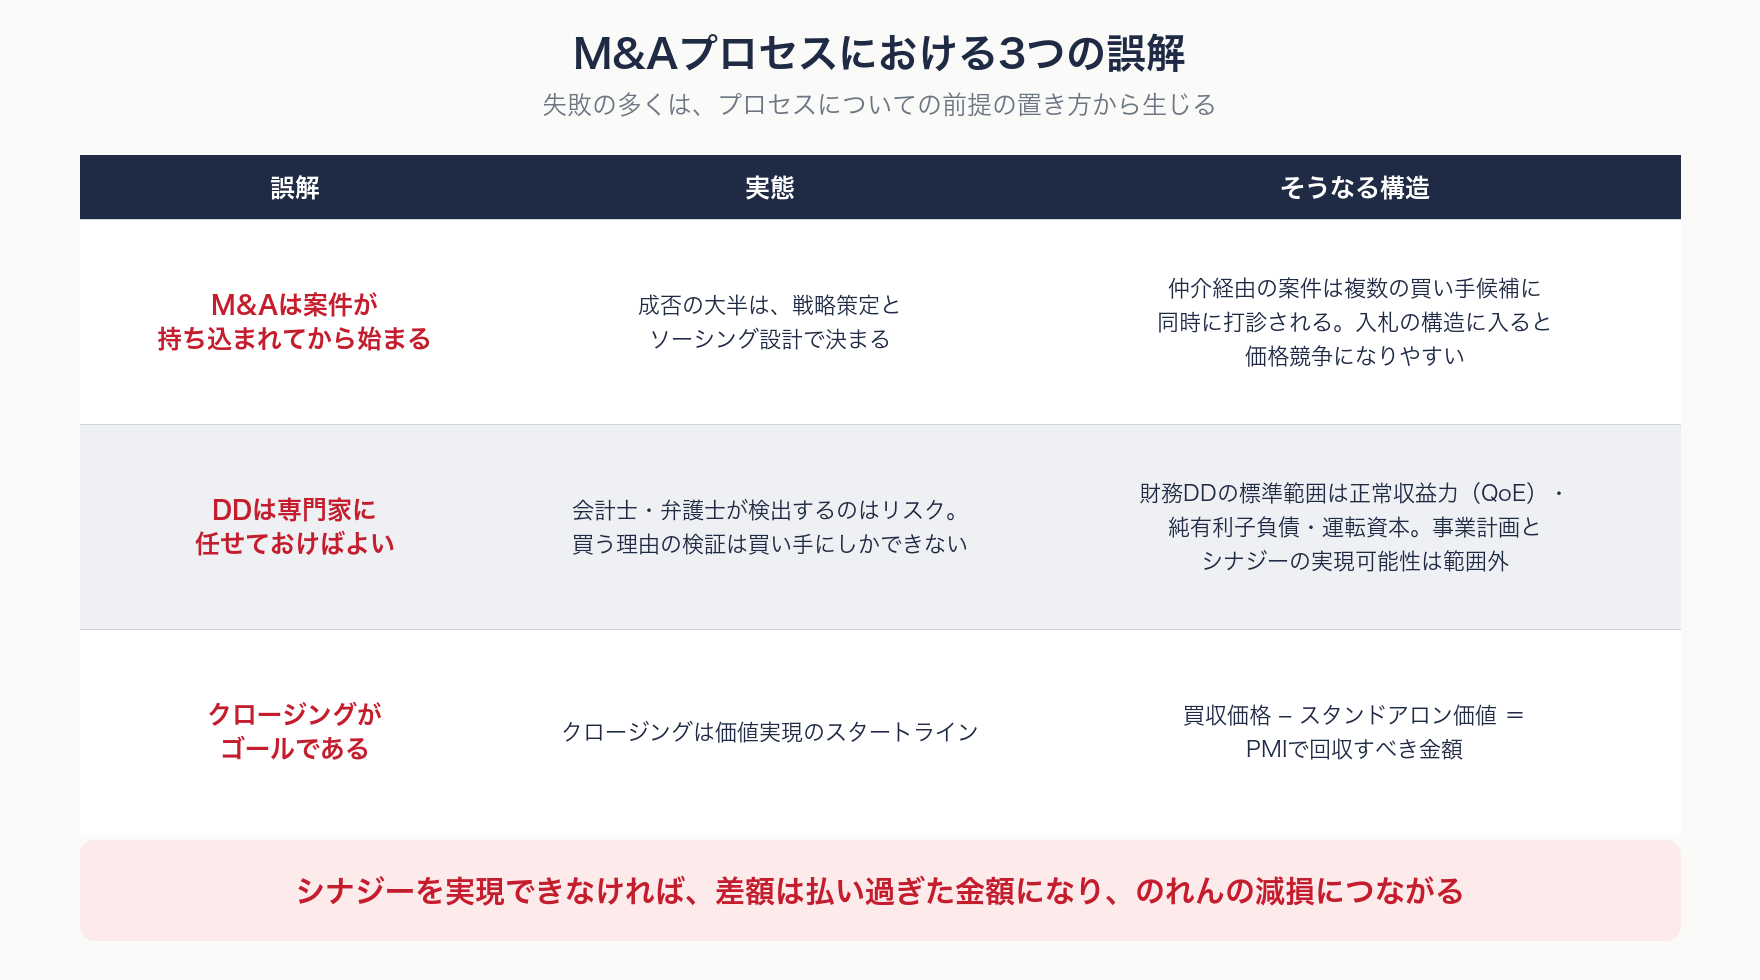
10の失敗要因の背景には、プロセス全体についての3つの誤解があります。
1つ目は、M&Aは案件が持ち込まれてから始まる、という誤解です。成否の大半は、案件が動き出す前の戦略策定とソーシング設計で決まります。持ち込み案件は「売り手が売りたい会社」で、「自社が買うべき会社」とは母集団が異なります。仲介経由の案件は複数の買い手候補に同時に打診されるのが通常で、入札の構造に入った時点で価格競争になりやすくなります。
2つ目は、DDは専門家に任せておけばよい、という誤解です。会計士や弁護士が検出するのは、ディールブレーカーや価格調整の要因といったリスクです。財務DDの標準的な範囲は正常収益力(QoE)、純有利子負債、運転資本の検証で、事業計画やシナジーの実現可能性は含まれません。買う理由が成り立つかどうかの検証は、発注者である買い手にしかできません。事業DDを自社主導で設計しなければ、誰もそれを検証しないまま案件が進みます。
3つ目は、クロージングがゴールである、という誤解です。買収価格は、対象会社が単独で存続した場合のスタンドアロン価値に、シナジー価値と、競争環境に応じたプレミアムを加えたものです。買収価格からスタンドアロン価値を引いた差額は、PMIで回収しなければならない金額として残ります。シナジーを実現できなければ、その差額は払い過ぎた金額、いわゆる高値掴みになり、のれんの減損として次の経営課題になります。
10の失敗要因と、引き返せる最後の地点
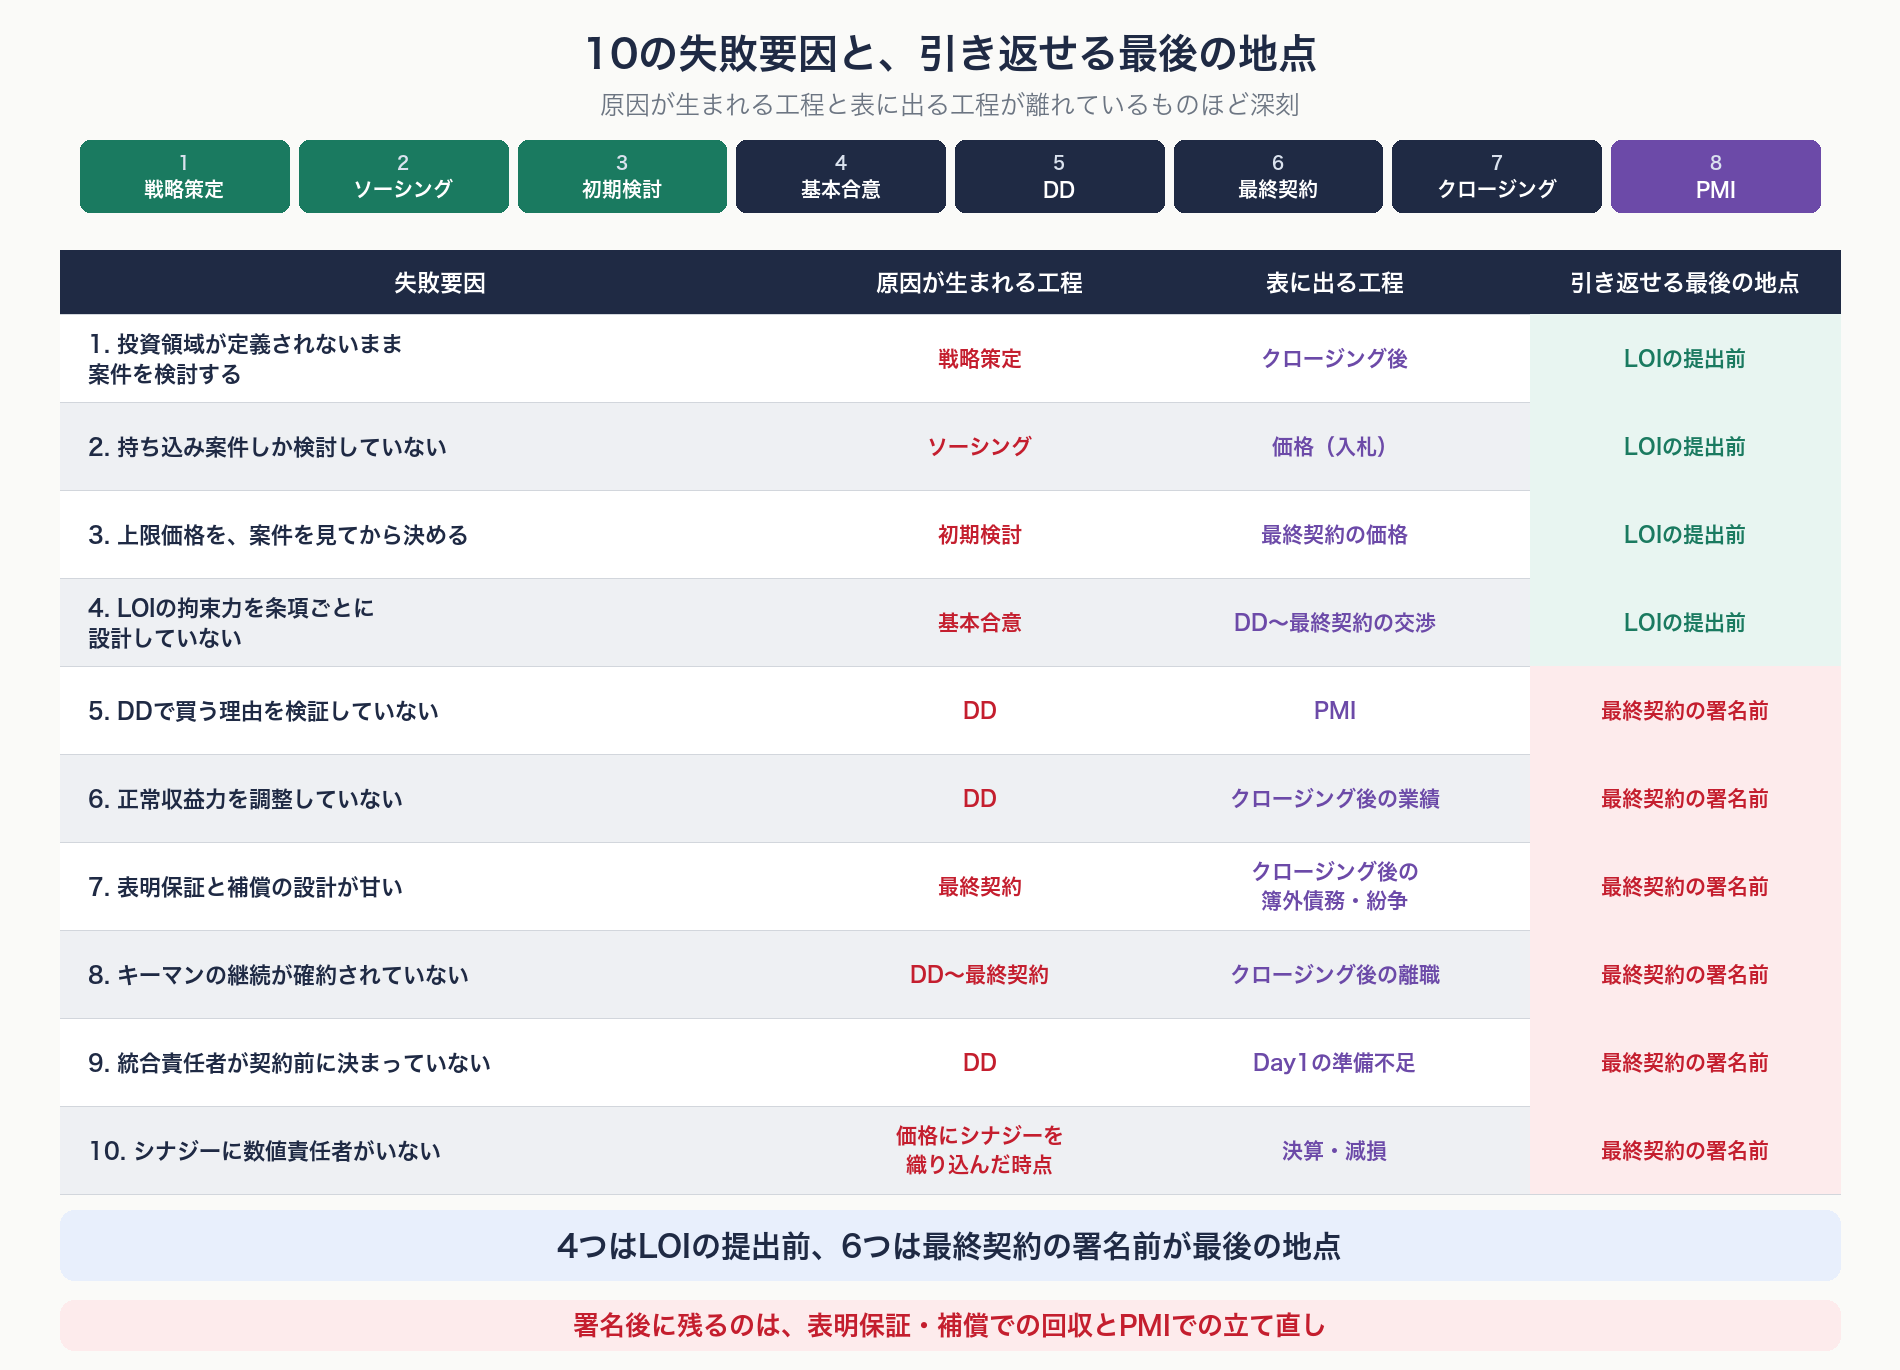
M&Aは、戦略策定からPMIまで8つのフェーズが連なるプロセスで、前の工程の質が後の工程の質を決めます。10の失敗要因は、生まれる工程と表に出る工程が離れているものほど深刻です。要因1は戦略策定で生まれ、クロージング後に「なぜこの会社を買ったのか」を説明できないという形で表に出ます。その時点で戦略を定義し直しても、買った会社は戻りません。
ここでいう「引き返せる最後の地点」は、追加の損失をほとんど負わずに案件から降りるか、条件を直せる最後の時点です。要因1〜4は、LOIを出す前が最後の地点です。LOIを出すと独占交渉期間に入り、DDの費用と工数がかかり始めます。残る6つは、最終契約の署名前が最後の地点です。署名前なら価格の調整、条件の追加、見送りのいずれも選べますが、署名後は表明保証と補償による回収と、PMIでの立て直ししか残りません。
買わないという判断も、DDの成果である
統合を前提にDDを行うと、買った後に管理やバリューアップを回すのが難しいという結論が出ることがあります。これはDDが正しく機能した結果です。それまでの検討はサンクコストとして扱い、企業価値の向上につながる見込みが低い案件は降ります。DDが進んでからの破談は、内部情報を開示した対象会社にも負担をかけるので、降りるなら早いほうが双方の傷は浅くなります。
JTは1988年、RJRナビスコから米国以外のたばこ事業(RJRI)の買収を打診されましたが、資金調達力、案件の遂行力、買収後の経営力のいずれも足りないとして見送りました。RJRIを買収したのは11年後の1999年で、この事業が現在の海外たばこ事業の基盤になっています。
以下、段階ごとに、何が起きるか、どう気づくか、何を手当てするかを見ていきます。
検討段階で生まれる3つの失敗要因
要因1|投資領域が定義されないまま案件を検討する
中期経営計画でM&Aの投資枠を掲げると、まず買わなければという力学が社内に働きます。そのとき、全社戦略の中で、どの領域を、いくらまで、何のために買うかが決まっていないと、戦略にない持ち込み案件を断る根拠がなく、ロングリストも作れません。成約しても、その会社を買った理由を社内外に説明できなくなります。
気づくための問いは、自社がM&Aで獲得したいものを、事業部門の言葉で3行で説明できるかです。説明できなければ、戦略策定に戻ります。経営が最初に決めるべきなのは組織図ではなく、買わない領域です。対象が絞り込まれて初めて、必要な体制の規模が決まります。体制の設計はM&A推進室の立ち上げ方|体制・KPI・ガバナンス設計で扱っています。
要因2|持ち込み案件しか検討していない
検討の母集団が、売り手が売りたい会社に限られます。加えて、入札の構造の中で価格が上がります。持ち込み案件は他の買い手と競いながら短期間で判断を求められるため、重要な論点を確かめきれないまま高い価格で決めたり、逆に社内の合意が間に合わず良い案件を見送ったりしやすくなります。直近1年に検討した案件のうち、自社から接触した案件が何件あるかを数えてみてください。ゼロであれば、価格は構造的に上振れしやすい状態です。
対応としては、ターゲット要件を定義し、20〜30社程度のロングリストを作って、自社から接触することです。JTが2007年に英ギャラハーを買収した際は、2003年末ごろから約3年をかけて、ギャラハーを含む複数の候補について、各社の四半期決算が出るたびに、買収した場合の事業体とシナジーを試算し続けていました。候補を自社で持ち、案件が動く前から試算を重ねておけば、売却の打診が来たときに短期間で判断できます。
持ち込み案件の見極め方はM&Aの持ち込み案件|5分で見送りを判断する3段階ゲート、自社から接触する設計は仲介に頼らないソーシング|コンペにしない直接アプローチ設計で扱っています。仲介とFAの使い分けはM&A仲介とFAの違い|買い手目線の使い分けと契約の注意点をご覧ください。
要因3|上限価格を、案件を見てから決める
案件が動き出してから投資基準を決めると、その案件の提示価格が上限になりがちです。次の案件でも同じことが起き、基準が案件ごとに動きます。
後から決めると基準が甘くなるのは、案件が始まると判断が買う方向に傾くためです。DD費用と数か月の検討を投じた後では「ここまでやったのに」というサンクコストが働きます。経営会議で前向きな報告を重ねるほど、引き返す選択肢を出しにくくなります。交渉が競争になると、勝つこと自体が目的になり、リスクや価格の査定が甘くなります。個人の注意で防ぐのは難しいため、業種別の上限倍率、IRRまたは回収年数の基準、のれん償却後の営業利益への影響の試算手順を、案件の前に文書にしておきます。
上限を事前に決めておくと、交渉の場で即答できます。先のギャラハー買収では、価格交渉に臨む担当役員が事前に取締役会から授権を受けていました。最終的に支払ったプレミアムは、保守的に見積もったシナジー(大半がコスト削減)の50%をやや下回る水準で、授権の上限も下回っていました。
価格の算定は会社の値段はどう決まるのか|4つの算定法と実際に使われる倍率、基準を役員会に出す形は役員会で跳ねられないM&A上申資料のつくり方で扱っています。
実行段階で生まれる5つの失敗要因
要因4|LOIの拘束力を条項ごとに設計していない
基本合意書は基本的に法的拘束力を持ちませんが、独占交渉権と秘密保持義務には拘束力を認めるのが通常です(中小企業庁「中小PMIガイドライン」8ページ 用語解説)。LOI全体を「まだ拘束力のない文書」として一括で扱うと、独占交渉期間が短すぎてDDの途中で他の買い手が現れたり、価格まで合意したと相手に受け取られたりします。
拘束力は条項ごとに決めます。価格などの取引条件は非拘束とし、独占交渉権、秘密保持、DDの実施と対象会社の協力、公表の制限、有効期限などは拘束とするのが通例です。どの条項に拘束力を持たせるかは基本合意書の中で明示します。独占交渉期間は、DDに必要な期間から逆算して決めます。独占交渉権を求める前に、見込むシナジーと、そのために解消すべき論点を整理しておくと、独占交渉に入った後に想定外の論点が出にくくなります。
契約ごとの論点はM&A契約の5つの山|NDAから表明保証保険までで扱っています。
要因5|DDで買う理由を検証していない
財務と法務のリスクは確認したものの、シナジーの前提が誰にも検証されないまま最終契約に進むケースです。統合を始めてから、想定していた顧客は重なっていなかった、と分かります。
DDで、リスクの検証とは別に、買う理由の検証を誰が担うかが決まっているかを確認してください。決まっていなければ、事業DDの体制から設計します。財務・税務・法務のDDは、過去の実績と現在のリスクを確かめる調査です。これに対してビジネスDDは、市場、競争環境、事業計画の妥当性、シナジーといった、これから先を見る調査です。中堅・中小規模の案件では真っ先に削られやすい調査ですが、価格を決めるのは将来のキャッシュフローなので、ここが手薄なまま進むと高値で買うことになります。
売り手が出す事業計画は、売るために作られた計画です。信じる前に前提から疑います。具体的には、計画の成長率が市場の成長率と整合しているか、たとえば過去の売上成長率が10%なのに計画が30%であれば、差の20ポイントは何で成り立つのか、売上は顧客別・製品別に何を積み上げた数字か、数量・単価・コストが動いたときに利益がどう変わるか、を確かめます。そのうえで保守的なシナリオを作ると、売り手の計画との差が価格交渉の余地になります。価格に織り込んだシナジーの前提(顧客の重なり、クロスセルが成り立つ条件、コスト削減の実現可能性)も検証項目に落とします。
対象会社が中堅・中小企業の場合は、数字の裏を取るだけでは足りません。代表者、特定の技術、特定の取引先への依存が大きく、規程と実際の運用がずれていることも多いため、数字の外にある実態の把握が論点になります。事業DDの設計はビジネスデューデリジェンスとは|財務だけ見て失敗する非財務DDの論点と費用相場で扱っています。
要因6|正常収益力を調整していない
提示されたEBITDAに、一過性の損益やオーナー個人に紐づく費用が含まれたままだと、倍率が適正でも価格は過大になります。倍率を掛ける前に、市場水準を超える役員報酬、相場と乖離したオーナー所有不動産の賃料、関連当事者との取引における第三者価格との差額、私的な経費や一時的な損益を、根拠資料にもとづいて調整します。改善の期待を先取りして利益を上積みする調整はしません。対象会社がさらに子会社を持つ場合は、その子会社の財務実態まで確認の範囲に入れます。関係会社の決算と事業実態、債務保証や簿外債務の有無、とくに海外子会社のガバナンスが機能しているかは、DDの確認項目として明示しておかないと後回しになります。
要因7|表明保証と補償の設計が甘い
クロージング後に簿外債務や紛争が見つかっても、表明保証の期間が切れている、責任上限が低い、どの場面に適用されるかが判然としない、といった理由で回収できないケースです。
中小企業庁「中小M&Aガイドライン(第3版)」(52〜53ページ)は、表明保証の範囲はDDの結果を踏まえ、問題が顕在化する可能性と影響の大きさ、それが譲渡対価に織り込まれているかを勘案して、双方が認識をすり合わせることが重要だとしています。そうした工程を経ない無期限・無制限の表明保証などには慎重な検討を求めています。買い手から見ると、DDで確認していない領域まで表明保証で覆うことは期待しにくいということです。
DDで見つけた懸念は、一つずつ処理の仕方を決めます。取引の中止、スキームの変更、価格への反映、アーンアウトなど支払方法での対応、最終契約の条項(前提条件、誓約、表明保証、補償)での手当て、買収後に改善する前提でのリスクの許容、のいずれかです。同ガイドラインは、表明保証違反による損害への備えとして表明保証保険の活用にも触れています。
要因8|キーマンの継続が確約されていない
売上の大半が創業者個人の人脈で成り立っている会社では、オーナーの退任後に収益が落ちます。技術者が中核の会社では、統合後に主要メンバーが抜けます。
誰が抜けたら価値が損なわれるかをDDで特定し、経営陣の残留合意やリテンションの条件を最終契約とセットで設計します。DDでは、経営者や後継候補へのインタビューに加えて、業務がどこまで文書化されているか、つまり社長が抜けても回る組織かを確かめます。
キーマンとの面談は、買った後の仕事ではありません。基本合意の後、クロージングの前に済ませる仕事です。DDでキーマンが誰か、どこまで業務が属人化しているか、残る意向があるかを把握し、基本合意後の個別の説明と引き継ぎの設計につなげます。役員の処遇とキーマンの残留は、意向表明や基本合意の段階で方向をすり合わせておくと、クロージング後に想定外の離職が起きにくくなります。
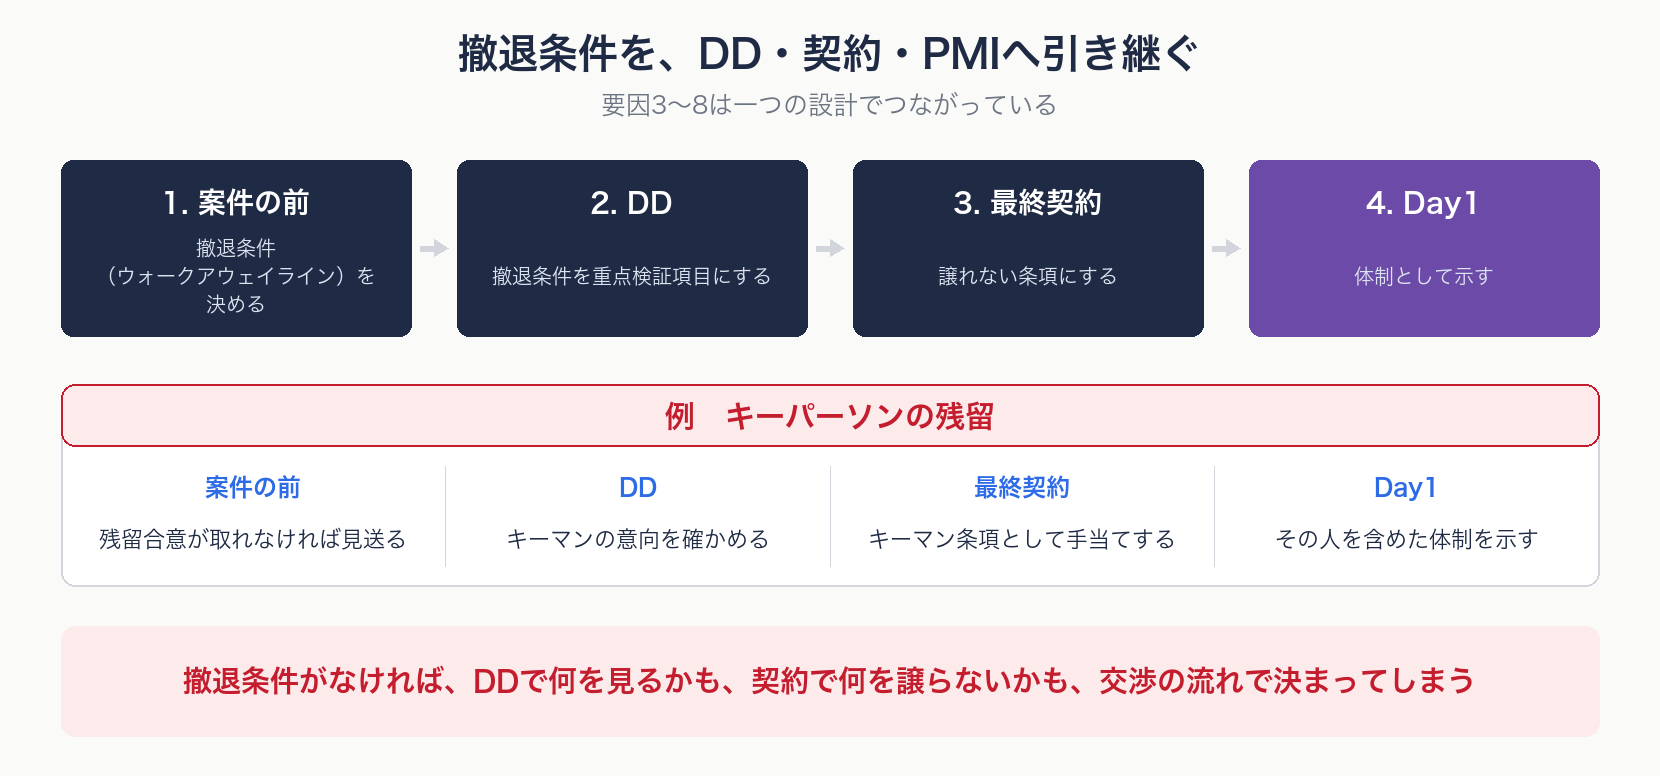
要因3から8は、一つの設計でつながっています。案件の前に決めた撤退条件(ウォークアウェイライン)が、DDで重点的に検証する項目になり、最終契約で譲れない条項になります。「キーパーソンの残留合意が取れなければ見送る」と決めたなら、DDでキーマンの意向を確かめ、最終契約でキーマン条項として手当てし、Day1にはその人を含めた体制を示します。撤退条件を決めていなければ、DDで何を重点的に見るかも、契約で何を譲らないかも、案件ごとの交渉の流れで決まってしまいます。
統合段階で表に出る2つの失敗要因と、PMIの準備を始める時期
要因9|統合責任者が契約前に決まっていない
DDとPMIの間には、3つの分断が起きがちです。1つ目は担当の分断で、経営企画と外部専門家からなるDDチームがクロージングとともに解散し、事業部門のPMI担当が後から任命されます。2つ目は成果物の分断で、DDレポートは「買うべきか、買うならいくらか」を判断するための形式で作られ、「買った後に何をするか」に答える形になっていません。3つ目は時間軸の分断で、基本合意からクロージングまでの数か月が契約交渉だけに使われます。
分断があると、後から任命されたPMI担当はDDレポートを読み直し、DDで聞いたことを対象会社にもう一度聞きに行くことになり、100日プランの着手が遅れ、Day1が準備不足のまま来ます。対象会社の経営陣やキーマンから見ると同じことを2回聞かれることになり、統合の最初の段階で買い手への信頼が下がります。
統合責任者は、クロージング後ではなくDDの着手時に指名します。理想は、その買収の事業計画に数値責任を持つ事業部門の責任者です。経営企画が統合まで抱えると、シナジーの実行責任が宙に浮きます。Day1プランと100日プランの初版は、最終契約の締結時点で用意しておきます。
中小企業庁「中小PMIガイドライン」は、PMIは「POST(後)」の字を冠するためM&A後に検討するものと誤解されがちだが、M&Aの目的の明確化や現状把握を含め、成立前から準備する必要があるとしています(10ページ)。同ガイドラインが引用する三菱UFJリサーチ&コンサルティングの調査(2020年9月)では、M&Aで期待を上回る、またはほぼ期待どおりの成果が得られていると答えた企業の約6割が、PMIの検討を基本合意の締結前かDDの実施期間中に始めていました(13ページ)。
DDは書面での確認が中心で、対象会社のすべては把握できません。同ガイドラインも、クロージング前の段階で何が把握できていないかを想定し、成立後の集中実施期に何をするかを計画しておくことを求めています(21ページ)。
要因10|シナジーに数値責任者がいない
シナジーが「全社の取り組み」として扱われ、誰も数字を持たないまま1年が過ぎます。「想定ほど出なかった」と報告され、減損の検討に入ります。原因が生まれたのは、責任者を決めないままシナジーを価格に織り込んだ時点です。
価格に織り込むシナジーは、施策、金額、期限、責任者の一覧に分解し、100日プランと月次のモニタリングに組み込みます。分解できないシナジーは価格に入れず、PMIの目標として扱います。特に売上シナジーは実現の不確実性が高く、楽観的な買収価格の多くは売上シナジーを過大に見積もっています。シナジーを得るために必要な費用(経営者の派遣、統合に伴う採用、ITシステムの統合など)をディスシナジーとして差し引くことも見落とされがちです。線の引き方としては、契約済みや仕組みができているものなど確度の高いシナジーだけを価格に含め、自社の努力で実現できるものは個別に慎重に評価し、未検証の期待は価格に入れない、という分け方があります。
PMIの進め方と100日プランの型はPMIとは|100日プランの型と、成否がDDの段階で左右される理由で扱っています。
自社がどこで詰まっているかを5問で診断する
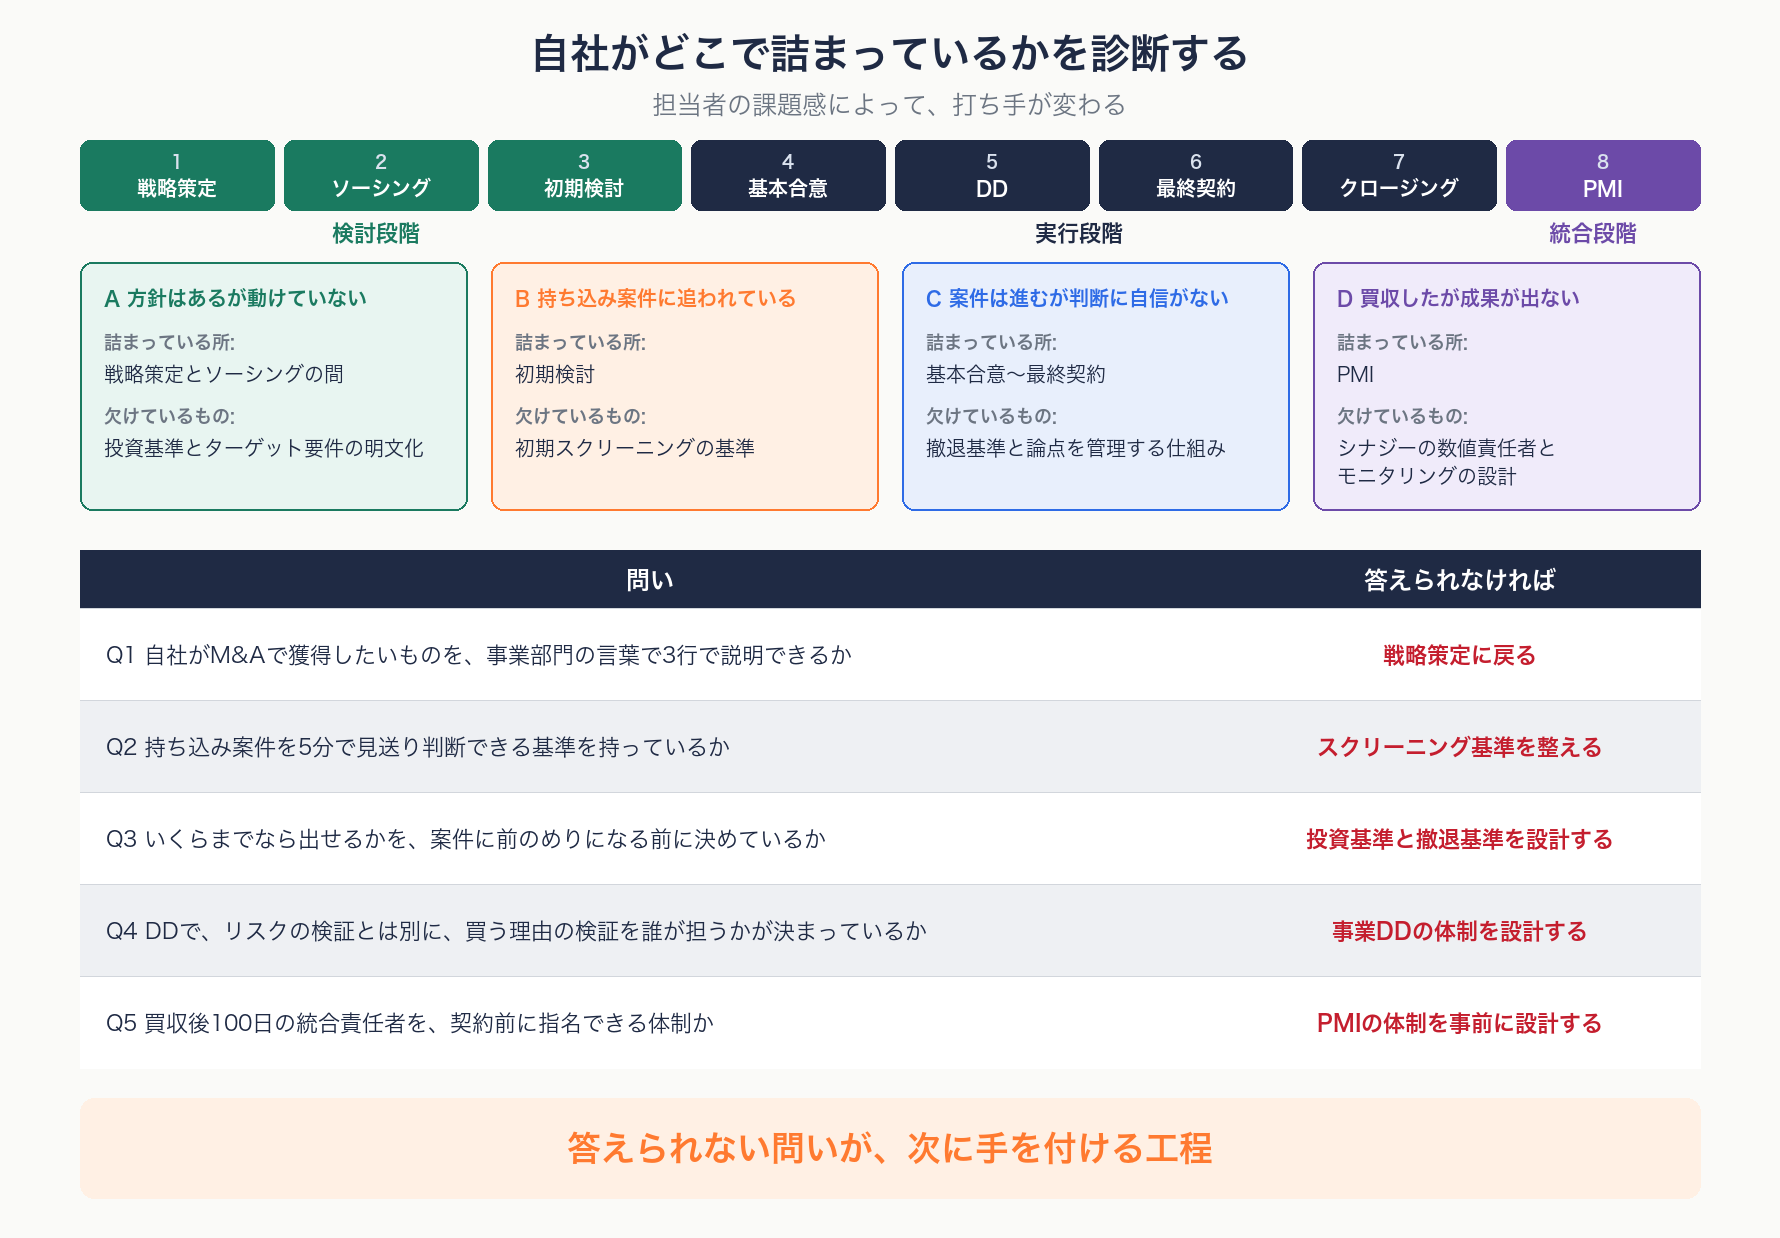
どの要因から手を付けるかは、自社がいまどこで詰まっているかで変わります。方針はあるが動けていない会社は戦略策定とソーシングの間で止まっており、投資基準とターゲット要件の明文化が欠けています。持ち込み案件に追われている会社は初期検討で滞留しており、初期スクリーニングの基準が欠けています。案件は進むが判断に自信がない会社は基本合意から最終契約の間で迷っており、撤退基準と論点を管理する仕組みが欠けています。買収したが成果が出ない会社はPMIで詰まっており、シナジーの数値責任者とモニタリングの設計が欠けています。
どの類型に当たるかは、次の5問で確かめられます。
- 自社がM&Aで獲得したいものを、事業部門の言葉で3行で説明できるか。答えられなければ、戦略策定に戻ります
- 持ち込み案件を5分で見送り判断できる基準を持っているか。答えられなければ、スクリーニング基準を整えます
- いくらまでなら出せるかを、案件に前のめりになる前に決めているか。答えられなければ、投資基準と撤退基準を設計します
- DDで、リスクの検証とは別に、買う理由の検証を誰が担うかが決まっているか。答えられなければ、事業DDの体制を設計します
- 買収後100日の統合責任者を、契約前に指名できる体制か。答えられなければ、PMIの体制を事前に設計します
答えられない問いがあれば、そこが次に手を付ける工程です。
最初の1〜2件は、自社の型を作る案件として位置づけることをおすすめします。判断が分かれた分岐点、DDで見落とした論点、価格交渉の経緯、PMIで想定と違った点の4項目を、クロージングから1か月以内に文書にして投資委員会に報告します。この振り返りを制度にしておけば、2件目以降の検討が早くなり、同じ失敗を繰り返さずに済みます。連続買収の進め方はロールアップM&A|4つの型と、1件目が終わった会社が連続化する方法、どこまでを社内で担うかはM&Aは内製か外注か|1件あたりの外部費用と損益分岐点で扱っています。
よくある質問
M&Aの失敗はどの工程で最も多く起きますか
表に出るのはクロージング後のPMIの段階が多い一方、原因が生まれるのは、それより前の戦略策定、ソーシング、DD、最終契約の段階です。特に投資領域の未定義、持ち込み案件への依存、上限価格の後決めの3つは、後の工程のほとんどに影響します。
「高値掴み」はどう判断すればよいですか
買収価格からスタンドアロン価値(対象会社が単独で存続した場合の価値)を引いた差額が、PMIで回収すべき金額です。この差額を回収できなければ、払い過ぎたことになります。高値かどうかは支払った金額の大きさでは決まらず、価格に織り込んだシナジーを実現できるかどうかで決まります。
DDを手厚くすれば失敗は防げますか
財務・税務・法務のDDで防げるのは、主にリスク側の失敗です。買う理由が成り立つかどうかは標準的な範囲に入っていないため、事業計画とシナジーの実現可能性は、事業DDを自社主導で設計して検証する必要があります。
撤退の判断は誰がどう下すべきですか
案件が動き出す前に、撤退の条件を文書で決めておきます。「上限倍率を超えたら降りる」「DDで一定額を超える簿外債務が判明したら降りる」「キーマンの継続勤務が確約できなければ降りる」のように、条項にできる水準まで具体化します。案件の途中で判断しようとすると、サンクコストと競争の意識が働き、降りにくくなります。
最終契約に署名した後で問題が見つかったら、何ができますか
署名後に使えるのは、表明保証と補償にもとづく請求、契約で定めた価格調整、PMIでの立て直しです。回収できる範囲は、表明保証の期間・責任上限・適用範囲をどう定めたかで決まります。署名の前に、DDで見つけた懸念をそれぞれ価格、支払方法、契約条項、リスクの許容のどれで処理するかを決めておくと、署名後に打てる手が増えます。
まとめ
- M&Aの失敗は、原因が生まれる工程と、表に出る工程がずれる。PMIで表に出た問題の原因は、多くの場合それより前の工程にある
- 公表事例でも、外部環境の見通し、事業計画の前提、傘下企業の財務実態など、買収前に検証できた論点が損失の起点になっている
- 背景には3つの誤解がある。案件は持ち込まれてから始まる、DDは専門家に任せればよい、クロージングがゴールである
- 10の失敗要因は、いずれも最終契約の署名前に手を打てる。4つはLOIの提出前、6つは最終契約の署名前が引き返せる最後の地点
- 買わないという判断も、DDが正しく機能した結果である。降りるなら早いほうが傷は浅い
- 案件の前に決めた撤退条件を、DDの重点検証項目と最終契約の譲れない条項に引き継ぐ
- DDとPMIの間の担当・成果物・時間軸の分断を避けるため、統合責任者はDDの着手時に指名する。価格に織り込むシナジーには数値責任者を置く
- 診断は5問で足りる。答えられない問いが、次に手を付ける工程である
参考資料・関連コンテンツ
公的資料・開示資料
- 中小企業庁「中小PMIガイドライン 〜中小M&Aを成功に導くために〜」(2022年3月) https://www.chusho.meti.go.jp/zaimu/shoukei/download/pmi_guideline.pdf 。基本合意書の拘束力(8ページ 用語解説)、PMIの準備をM&A成立前から始める必要性(10ページ)、M&A後の満足度と期待を下回った理由(12ページ、三菱UFJリサーチ&コンサルティング「成長に向けた企業間連携等に関する調査」2017年11月)、PMIの検討開始時期と成果の関係(13ページ、同「M&Aの実態調査」2020年9月)、DDで把握できない事項の扱い(21ページ)
- 中小企業庁「中小M&Aガイドライン(第3版)」(2024年8月) https://www.chusho.meti.go.jp/zaimu/shoukei/download/m_and_a_guideline.pdf 。表明保証の内容と表明保証保険(52〜53ページ)
- 日本郵政株式会社「2017年4月25日 社長会見の内容」 https://www.japanpost.jp/publication/2017/2017425.html
- 丸紅株式会社「通期連結業績予想の修正及び減損損失の計上に関するお知らせ」(2015年1月26日) https://www.marubeni.com/jp/news/2015/release/00003.pdf
- 株式会社LIXILグループ「有価証券報告書」(2016年3月期、2016年6月22日提出) 連結財務諸表注記「関係会社投資の減損損失」「債務保証関連損失」
本記事の出典
本記事の実務論点の整理にあたっては、下記の書籍を参照しました。
- マーバルパートナーズ編『M&Aを成功に導く ビジネスデューデリジェンスの実務(第3版)』中央経済社、2013年
- 木俣貴光『企業買収の実務プロセス(第2版)』中央経済社、2017年
- 新貝康司『JTのM&A 日本企業が世界企業に飛躍する教科書』日経BP社、2015年
- 久野雅志編著『最強のM&A 異質を取り込み企業の成長を加速させる指針と動作』東洋経済新報社、2023年
- マーサージャパン編『M&Aを成功に導く 人事デューデリジェンスの実務(第2版)』中央経済社、2010年
関連記事
- M&Aの進め方|検討からPMIまで8つのフェーズと判断軸
- M&Aの持ち込み案件|5分で見送りを判断する3段階ゲート
- 仲介に頼らないソーシング|コンペにしない直接アプローチ設計
- M&A仲介とFAの違い|買い手目線の使い分けと契約の注意点
- 会社の値段はどう決まるのか|4つの算定法と実際に使われる倍率
- 役員会で跳ねられないM&A上申資料のつくり方
- ビジネスデューデリジェンスとは|財務だけ見て失敗する非財務DDの論点と費用相場
- M&A契約の5つの山|NDAから表明保証保険まで
- M&Aアドバイザリー契約の注意点|報酬体系と8つの条項
- PMIとは|100日プランの型と、成否がDDの段階で左右される理由
- M&A推進室の立ち上げ方|体制・KPI・ガバナンス設計
- M&Aは内製か外注か|1件あたりの外部費用と損益分岐点
- ロールアップM&A|4つの型と、1件目が終わった会社が連続化する方法
資料・アーカイブ・ご相談
M&Aの全体像と、避けておきたい失敗ポイント、本記事の5つの診断クエスチョンは、下記の資料にまとめています。
- 資料ダウンロード:M&A担当になったら、まず知っておくべきこと 〜M&Aの全体観・避けておきたい失敗ポイント〜
- アーカイブ配信:【アーカイブ配信】M&A担当になったら、まず知っておくべきこと
- 資料ダウンロード:失敗しないビジネスDD 〜買収前に買い手が確認すべきこと〜
- アーカイブ配信:失敗しないビジネスDD
- 資料ダウンロード:PMIは、買う前に始まる 〜初めてのPMIでつまずく5つの点と、100日プランの型〜
- 個別のご相談:お問い合わせ
